

Der russische Überfall auf die Ukraine hat das Risiko einer übermäßigen Abhängigkeit von einem einzigen Lieferanten aufgezeigt und die Bemühungen Europas beschleunigt, seinen Energiemix zu diversifizieren. Die jüngsten Ereignisse im Nahen Osten haben gezeigt, dass Diversifizierung allein die Risiken einer globalen Energiekrise nicht beseitigen kann.
Die wichtigere Frage ist daher nicht mehr, wo Europa seine Energie kauft, sondern ob es die Netze, industriellen Kapazitäten und kritischen Versorgungsketten aufbauen kann, die für ein sichereres, wettbewerbsfähigeres und robusteres Energiesystem erforderlich sind.
Das Netz ist das eigentliche Nadelöhr
Die Herausforderung wird angesichts der Elektrifizierung Europas immer dringlicher. Es wird davon ausgegangen, dass der Stromverbrauch in Europa zwischen 2025 und 2040[1] auf Grund der Elektrifizierung von Gebäuden, Verkehr und Industrie sowie auf Grund der wachsenden Nachfrage von Rechenzentren um über 40% steigen wird.
Die europäische Stromnachfrage wird sich den Prognosen zufolge bis 2040 von einem Rückgang auf ein robustes Wachstum verlagern.
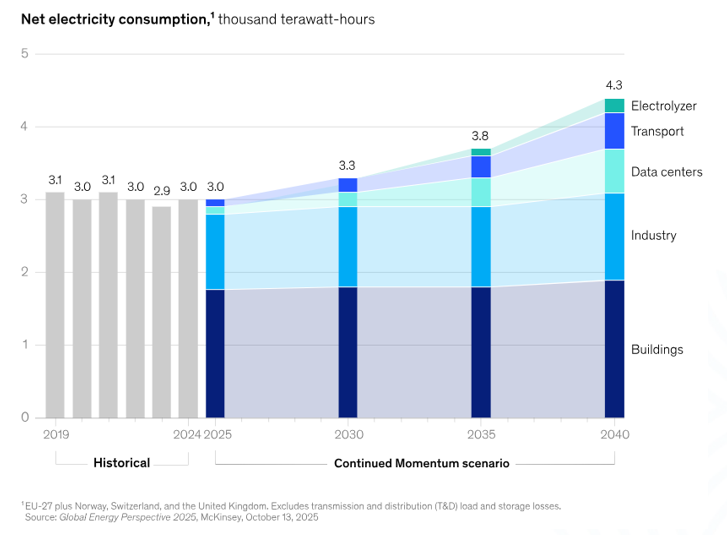
Aber die Erzeugung des Stroms ist dabei nur ein Teil der Gleichung. Europa muss ihn auch übertragen können.
Bis 2040 könnten Investitionen von bis zu 1,2 Billionen Euro in Stromnetze erforderlich werden, darunter etwa 730 Milliarden Euro für die Verteilernetze.[1] Rund 40% der europäischen Stromnetze sind über 40 Jahre alt[2]. Außerdem ist eine stärkere grenzüberschreitende Vernetzung erforderlich, um Angebot und Nachfrage in einem zunehmend elektrifizierten System in Einklang zu bringen.
Dadurch wird das Netz aus unserer Sicht zum zentralen Nadelöhr bei Europas Autonomiebestrebungen. Die Finanzierung ist aber nur ein Teil der Herausforderung: Verzögerungen bei der Beantragung von Genehmigungen, Ausrüstungsengpässe und Einschränkungen bei der Vernetzung verlangsamen die Bereitstellung, während bei rund 120 GW ausgereiften Projekten für erneuerbare Energien die Gefahr besteht, dass der rechtzeitige Netzzugang bis 2030 nicht gesichert werden kann.[3]
Das Ergebnis ist eine Umsetzungslücke zwischen Europas Ambitionen in der Erzeugung und der erforderlichen Infrastruktur, um den Strom auch zu übertragen und zu verteilen. Ohne die notwendigen Netzwerke, Transformatoren, Kabel und Ausrüstungen schaffen zusätzliche Erzeugungskapazitäten nicht automatisch mehr Energiesicherheit.
Für Investoren entstehen dadurch neue Chancen, die über die Erzeugung erneuerbarer Energien hinausgehen. Netzbetreiber, Kabelhersteller, Transformatorenhersteller, Schaltanlagenlieferanten und Energiewirtschaftsunternehmen verfügen über die erforderlichen Kapazitäten, um das europäische Stromsystem zu modernisieren.
Autonomie ist auch eine Frage der Wettbewerbsfähigkeit
Die Bedeutung dieser Investitionen wird deutlicher, wenn man sie aus der Perspektive der industriellen Wettbewerbsfähigkeit betrachtet. Im Jahr 2025 waren die Strompreise für große energieintensive industrielle Nutzer in der EU mehr als doppelt so hoch wie in den USA und rund 50% höher als in China.[4]
Geschätzter Endpreis für große Industriekunden in energieintensiven Branchen, 2019-2025
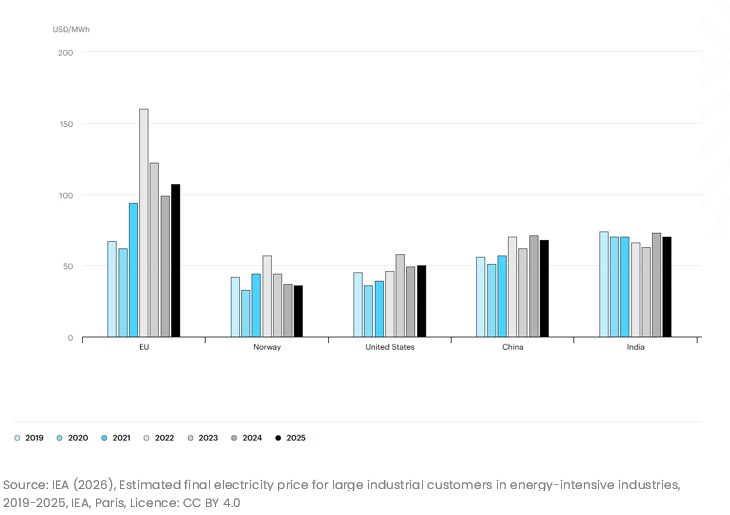
Dieser Nachteil ist für Branchen wie Chemieindustrie, Metallverarbeitung und moderne Fertigung von Bedeutung, genau die Branchen also, die Europa im Rahmen seiner Autonomieagenda behalten oder wiederaufbauen möchte.
Ein stärkeres, besser vernetztes Stromsystem könnte die Robustheit verbessern und Unternehmen helfen, Strom zu wettbewerbsfähigeren Preisen zu erhalten. Gleichzeitig leiden Netzprojekte nach wie vor unter regulatorischen und genehmigungsbedingten Verzögerungen. Die Entwickler erneuerbarer Energien müssen Verbindungen sichern und Anlagenhersteller sind nach wie vor mit Kostendruck, Wettbewerb und Ausführungsrisiken konfrontiert.
Diese Unterscheidung ist unseres Erachtens wichtig. Strukturelle Nachfrage kann eine Branche unterstützen, aber sie macht nicht automatisch jedes Unternehmen in dieser Branche attraktiv. Die Fähigkeit, seltene Ausrüstungen zu liefern, den Netzzugang zu sichern, die Kapitalintensität zu steuern und komplexe Projekte umzusetzen, kann ausschlaggebend dafür sein, welche Unternehmen dafür optimal aufgestellt sind.
Das Rohstoff-Paradox
Die Elektrifizierung bringt noch eine weitere strategische Schwachstelle mit sich: Eine größere Abhängigkeit von Rohstoffen, die für den Bau von Stromnetzen, Turbinen, Elektromotoren und Speichern benötigt werden.
Europas Abkehr von importierten fossilen Brennstoffen erhöht die Nachfrage nach Kupfer, seltenen Erden und anderen strategischen Rohstoffen. Auf China entfielen 2024 rund 91% der weltweiten Aufbereitung und 94% der Produktion von Permanentmagneten mit seltenen Erden.[5] Ausfuhrbeschränkungen haben 2025 gezeigt, wie schnell Konzentration zur industriellen Schwäche werden kann.
Ohne verstärkte Verarbeitung im Inland und diversifizierte Lieferketten könnte Europa zwar seine Abhängigkeit von importierten fossilen Brennstoffen verringern, würde allerdings seine Abhängigkeit von einer kleinen Anzahl externer Lieferanten kritischer Rohstoffe erhöhen. Ziel des EU-Gesetzes über kritische Rohstoffe ist es, die inländische Förder-, Verarbeitungs- und Recyclingkapazität zu erhöhen und gleichzeitig die Abhängigkeit von einzelnen Nicht-EU-Lieferanten zu verringern.[6]
Aber die Umsetzung bleibt schwierig. Die Kommission hat zwar strategische Projekte ausgewählt, um die Kapazitäten in Europa auszubauen, aber Finanzierung, Genehmigung und technische Beschränkungen könnten ihre Inbetriebnahme verlangsamen. Auch Recycling kann eine größere Rolle spielen, obwohl sein Beitrag zu bestimmten kritischen Rohstoffen noch begrenzt ist.
Die Verarbeitungskapazitäten können daher ebenso strategisch wichtig sein wie der Zugang zu den Rohstoffen selbst.
Autonomie heißt nicht Autarkie
Autonomie bedeutet nicht, dass alle Rohstoffe und Komponenten in Europa hergestellt werden. Sie erfordert eine Kombination aus verstärkten Kapazitäten im Inland, diversifizierter Beschaffung und verlässlichen Partnerschaften mit rohstoffreichen Ländern.
Das schafft Anlagechancen in fünf Segmenten der Wertschöpfungskette. Netzbetreiber bieten eine Exposure in den langfristigen Investitionszyklus des Netzes, während Elektrogerätehersteller die Transformatoren, Kabel, Schaltanlagen und Energiemanagementsysteme liefern, die für den Ausbau und die Modernisierung der Netze erforderlich sind. Entwickler erneuerbarer Energien mit genehmigten Projekten und gesicherten Netzanschlüssen bieten auch Vorteile, wenn es darum geht, neue Kapazitäten ans Netz zu bringen.
Darüber hinaus können die Verarbeiter kritischer Rohstoffe strategisch wichtige Versorgungslücken in Europa schließen, während Recyclingunternehmen in Europa bereits Rohstoffe zurückgewinnen und die Abhängigkeit von Importen verringern. In diesen Bereichen können die vorhandene Infrastruktur, seltene technische Kapazitäten und die Fähigkeit, in großem Maßstab zu arbeiten, zu wichtigen Wettbewerbsvorteilen werden.
Bei Candriam ist die Exposure gegenüber diesem Thema nur der Ausgangspunkt. Wir beurteilen, ob Unternehmen diese strukturellen Anforderungen unter Berücksichtigung ihrer Wettbewerbsposition, ihrer Managementqualität, ihrer Finanzkraft, ihres Kapitalbedarfs und ihrer Bewertung in profitables Wachstum umsetzen können.
Das System aufbauen, nicht nur die Beschaffungsquellen ändern
Bei der Energieautonomie in Europa geht es um mehr als um die Ersetzung fossiler Brennstoffeinfuhren durch erneuerbare Energieerzeugung im Inland. Sie wird auch davon abhängen, ob Europa seine Netze, seine Industriekapazitäten, seine Ausrüstungen und seine Lieferketten für kritische Rohstoffe aufbauen kann, die zur Unterstützung einer stärker elektrifizierten Wirtschaft erforderlich sind. Diese Elemente bedingen sich gegenseitig: Erzeugung ohne Infrastruktur, Infrastruktur ohne Ausrüstung oder Elektrifizierung ohne sicheren Zugang zu Rohstoffen würden wichtige Schwachstellen ungelöst lassen.
Für Investoren schafft dies Chancen in der gesamten Energiewertschöpfungskette, die allerdings nicht ausgewogen verteilt sind. Unserer Ansicht nach sind Unternehmen, die die praktischen Engpässe in Europa lösen, am besten aufgestellt: Einspeisen der neuen Erzeugung, Lieferung knapper elektrischer Ausrüstungen, Verarbeitung strategischer Rohstoffe und Rückgewinnung von Ressourcen in Europa selbst.
Europa hat vieles von dem festgelegt, was es schaffen will. Die Frage für Investoren ist jetzt, welche Unternehmen über die Kapazitäten verfügen, um rentabel zu liefern.
[1] Mitteilung der EU-Kommission an das Europäische Parlament, Paket „Europäische Netze“, 12. Dezember 2025
[2] Europäische Kommission, EU-Aktionsplan für Netze; Europäische Kommission, Ziele bei der Stromverbindung, Schätzungen ab 2023
[3] Europäische Kommission, Europäische Netze, 2026
[4] Internationale Energieagentur, Strompreise 2026, Februar 2026
[5] Internationale Energieagentur, Angesichts neuer Exportkontrollen für kritische Mineralien werden Versorgungskonzentrationsrisiken Realität, Oktober 2025
[6] Europäische Kommission, Critical Raw Materials Act CRMA - Binnenmarkt, Industrie, Unternehmertum und KMU


Wichtige Erkenntnisse
-
Das Netz wird zum kritischen Engpass. Europa kann zwar seine Erzeugungskapazitäten ausbauen, aber ohne schnellere Investitionen in Netze, Verbindungen und elektrische Anlagen kann ein Großteil der Leistung nicht dorthin gelangen, wo sie benötigt wird.
-
Die Herausforderungen verschieben sich deshalb. Die Elektrifizierung verringert die Abhängigkeit von importierten fossilen Brennstoffen, erhöht aber Europas Bedarf an kritischen Rohstoffen, Verarbeitungskapazitäten und robusten Lieferketten.
-
Für Investoren ist auch die Umsetzung wichtig. Neue Chancen bieten sich für Versorger, elektrische Anlagen, erneuerbare Energien, kritische Rohstoffe und Recycling. Die stärksten Positionen können jedoch Unternehmen mit seltenen Kapazitäten, vorhandener Infrastruktur und Ausführungsfähigkeit einnehmen.