Skip to main content Skip to header search Skip to header search

Wichtige Nachricht: Vorsicht vor Betrügereien mit falschen Namen

Derzeit kursieren betrügerische Nachrichten und Anzeigen auf Messaging-Plattformen, einschließlich WhatsApp, die sich als die Marke Candriam und als Anlageexperten ausgeben. Bitte beachten Sie, dass Candriam über soziale Medienkanäle oder Messaging-Plattformen niemals Anlageempfehlungen ausspricht oder Finanzberatung anbietet.

Willkommen. Entdecken Sie die Webinarreihe von Candriam, in der unsere Anlageexperten ihre neuesten Einschätzungen und Überzeugungen zu den wichtigsten Themen teilen, die die Finanzmärkte prägen. Nachfolgend finden Sie die neuesten Ausgaben mit Webinar-Aufzeichnungen und Zusammenfassungen der wichtigsten Erkenntnisse jeder Diskussion.

Intakte Überzeugungen trotz unter Druck stehenden Märkten

Willkommen. Entdecken Sie die Webinarreihe von Candriam, in der unsere Anlageexperten ihre neuesten Einschätzungen und Überzeugungen zu den wichtigsten Themen teilen, die die Finanzmärkte prägen. Nachfolgend finden Sie die neuesten Ausgaben mit Webinar-Aufzeichnungen und Zusammenfassungen der wichtigsten Erkenntnisse jeder Diskussion.


Höhere Zinsen, wandelnde Märkte, beständige Überzeugungen

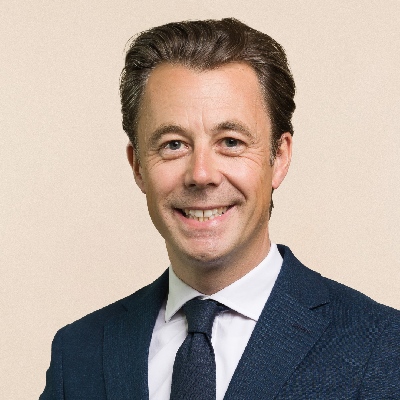
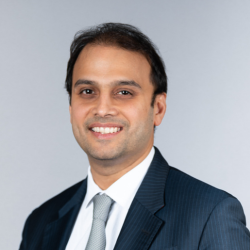
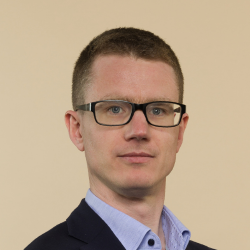
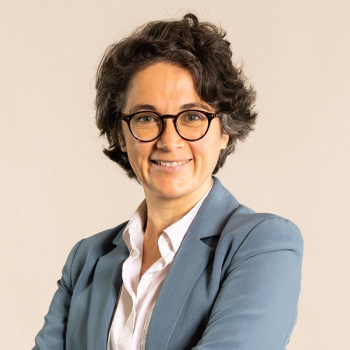
Im jüngsten Candriam Explore-Webinar diskutierte CIO Nicolas Forest mit Charudatta Shende, Head of Client Portfolio Management Fixed Income, Servaas Michielssens, Head of Healthcare, und Alix Chosson, Head of Climate Transition & Impact Investing über drei Fragen, die die Märkte aktuell beschäftigen:

  • Was bedeuten höhere Zinsen für Investitionen in Anleihen
  • Könnte das Gesundheitswesen der nächste Marktführer werden und
  • Wie beschleunigen wachsende Klimarisiken Investitionen in die Energiewende.


Die Meinung des CIO: Märkte verändern sich, aber die Herausforderungen für Anleger bleiben bestehen

Nicolas Forest
Chief Investment Officer

Vor fünfundzwanzig Jahren haben wir eine technologische Revolution erlebt. Das Internet veränderte die Wirtschaft, Technologieunternehmen wurden zur treibenden Kraft auf den Märkten und die Bewertungen zwangen die Anleger, sich eine schwierige Frage zu stellen: Wie viel zahlen wir heute schon auf die Zukunft ein?

Und es gibt eine weitere faszinierende Parallele: Die Zinsen. 2001 rentierten 10-jährige US-Anleihen bei rund 5%. Heute haben wir diesen Stand fast wieder erreicht. Nach einem Jahrzehnt niedriger Renditen scheint es, als würden Anleihen wieder zu Anleihen, mit signifikanten Erträgen und einer echten Alternative für Anleger.

In diesem Sommer gab es drei herausragende Fakten. Erstens büßten Technologie und KI an Dynamik ein, während Energie überdurchschnittlich gut abschnitt. Zweitens sorgten die Spannungen im Nahen Osten für Volatilität und Höhenflüge bei Öl- und Gaspreisen, was die Inflationserwartungen nach oben schraubte. Drittens stiegen die Zinsen weltweit, und die langfristigen Renditen erreichten ihren höchsten Stand seit Jahren.

Ich glaube nicht, dass 2026 ein neues 2001 ist. Doch egal ob Internet oder KI, die Herausforderung für Anleger ist die gleiche: Das Verständnis für strukturellen Wandel in langfristige Überzeugungen umzumünzen. Es mag eine andere Geschichte und eine andere Technologie sein, aber letztlich kommt es nur auf die Überzeugung an.


Anleihen – länger hoch oder noch höher?

Charudatta Shende
Head of Client Portfolio Management Fixed Income

Die Rendite 10-jähriger US-Anleihen liegt heute bei gut 4,9%[1], was sich deutlich von den niedrigen Zinsen der letzten 10 Jahre unterscheidet. Sie hat sich auf diesem Niveau eingerichtet und es sieht nicht danach aus, als würde sie bald sinken. 

Der Druck, der die Renditen nach oben treibt, ist unserer Ansicht nach struktureller Natur und hat viel mit der Inflation zu tun. Die Verschuldung und die Defizite in den Industrieländern sind extrem hoch. Handelskriege, Lieferkettenprobleme und die Ereignisse in der Straße von Hormus befeuern die Inflation ebenfalls. Künstliche Intelligenz hat einen hohen Investitionsbedarf. Diese Elemente bleiben bestehen und setzen die Zinsen unter (Aufwärts-) Druck.

Also, länger hohe Zinsen? Das scheint heute der Fall zu sein und dürfte mittelfristig auch so bleiben, aber sie werden nicht für immer hoch sein. Unserer Meinung nach werden Zinsen mehr Streuung, mehr Volatilität und mehr Relative-Value-Chancen in den einzelnen Regionen verzeichnen. 

Auch Carry schafft Chancen. Die Renditen von Staatsanleihen, Investment-Grade-, High-Yield- und nachrangigen Bankanleihen sind deutlich höher, während die Fundamentaldaten nach wie vor robust erscheinen. Wir haben aber weiterhin die Risiken im Fokus. Um die Carry zu nutzen, müssen wir Branchen, Emittenten und Themen sorgfältig auswählen.


Könnte das Gesundheitswesen der nächste Marktführer werden?

Servaas Michielssens
Head of Healthcare

Das Gesundheitswesen ist keine geschlossene Einheit. Es gibt viele Teilsektoren, die sich unterschiedlich entwickeln. Letztes Jahr wurde der Markt von der Biotechnologie angeführt.[2]

Es herrschten große Zweifel wegen der Arzneimittelpreise, der FDA und der Zölle, doch der größte Teil davon wurde vor rund einem Jahr ausgeräumt. Noch wichtiger ist, dass die Fundamentaldaten, insbesondere bei Biopharma und Biotechnologie, extrem gut waren. Die Innovation ist sehr stark. Es gibt auch ein KI-Element, das die Aktienkurse allerdings nicht antreibt. Tatsächlich führen neue Produkte, Fusionen und Übernahmen und die weltweit hohe Auslastung des Gesundheitswesens zu einer starken Gewinndynamik.

Innovation ist für das Gesundheitswesen als Ganzes entscheidend. Es gab Durchbrüche bei individuellen Krebsimpfstoffen, die das Krebsgenom sequenzieren und mit einem Algorithmus die wichtigsten Ziele für den Patienten filtern. Auch bei Bauchspeicheldrüsenkrebs, der in der Vergangenheit ein Fass ohne Boden für die Arzneimittelentwicklung war, gab es signifikante Fortschritte.

Bei Biopharma stehen wir aktuell eher in der Mitte des Zyklus. Es gibt sehr starke Produktzyklen und Produkte erzielen nach ihrer Markteinführung sehr hohe Wachstumsraten. Die Bewertungen haben angezogen, sind aber nicht überhöht, während Fusionen und Übernahmen nach wie vor stark sind. Zudem gibt es neue Chancen bei Medizintechnik und Life-Science-Tools sowie Dienstleistungen.


Klima: Können wachsende materielle Risiken die Wende beschleunigen?

Alix Chosson
Head of Climate Transition & Impact Investing

Der Sommer 2026 rückte eine Realität in den Fokus, die nicht länger ignoriert werden kann: Der Klimawandel ist keine Herausforderung für künftige Generationen; er ist eine der entscheidenden Herausforderungen unserer Zeit. Auf allen Kontinenten gab es rekordverdächtige Hitzewellen, verheerende Waldbrände, anhaltende Dürren und zerstörerisches Hochwasser, was zeigt, dass Klimarisiken eine unmittelbare und zunehmend systemische Bedrohung sind.

Die Energiewende vollzieht sich so langsam, dass Klimarisiken zu materiellen Risiken werden und die wirtschaftlichen, ökologischen und sozialen Kosten erhöhen. Wahrscheinlich werden die bisher prognostizierten Kosten weit unterschätzt, weil Wirtschaftsanalysen Mühe haben, die systemischen und kumulativen Auswirkungen der Klimafolgen zu berücksichtigen. Wir müssen von einer versicherungstechnischen Schadenkalkulation auf eine makroökonomische und systemische Bewertung der Klimarisiken umstellen.

Geopolitische Spannungen und künstliche Intelligenz sorgen für Gegenwind und gleichzeitig für Rückenwind. Energiesicherheit unterstützt Investitionen in erneuerbare Energien und Netze, während KI die Energiesysteme vor gewaltige Herausforderungen stellt. KI hat aber auch das Potenzial, die Energie- und Ressourcennutzung branchenübergreifend zu optimieren. Und die Frage, ob KI die Wende beschleunigen oder zum Scheitern bringen wird, ist noch unbeantwortet und hängt von wirtschaftlichen und politischen Entscheidungen ab.

Eines ist in allen Klimaszenarien allerdings klar. In den kommenden Jahren und Jahrzehnten werden mehr Investitionen in Energie und insbesondere in saubere Energie- und Klimalösungen erforderlich sein. Die Anhebung von einer Milliarde auf eine Billion wurde für den Klimaschutz bereits vollzogen. Jetzt besteht die Herausforderung darin, das Tempo beizubehalten oder sogar zu erhöhen, während die Anpassung an den Klimawandel auf ein neues Level gebracht wird. Minderung und Anpassung sind zwei Seiten derselben Medaille. Jeder Bruchteil eines eingesparten Grades bei der Temperatur zählt.

Das Klima wird für 2026 und darüber hinaus ein wichtiges Anlagethema bleiben. Es geht nicht mehr um Politik und Regulierung, sondern um Wirtschaft, Geopolitik und materielle Grenzen.

Folge 2

Klicken Sie hier, um die vollständige Aufzeichnung des Webinars anzusehen

Märkte unter Druck, Überzeugungen bleiben intakt

Das erste Explore-Webinar – 27.04.2026 

CIO-Ausblick – Einen Monat nach Ausbruch des Konflikts

Nicolas Forest
Chief Investment Officer

Einen Monat nach Ausbruch des Konflikts fällt ein Wort auf: Deeskalation. Die Märkte haben wochenlange Eskalationen, Waffenstillstände, Blockaden und Kehrtwenden erlebt, doch Risikoanlagen liegen nach wie vor nahe an ihren Jahreshöchstständen: Die Aktienmärkte blieben solide; die Credit-Spreads sind nach wie vor eng. Auf den ersten Blick scheinen die Märkte die geopolitische Krise zu überstehen.

Diese Belastbarkeit sollte nicht mit Bequemlichkeit verwechselt werden. Langfristige Anleihenrenditen sind nach wie vor hoch, und die Inflationserwartungen sind gestiegen. Dadurch entsteht ein auffälliger Kontrast: Risikoanlagen halten sich gut, während Zinsen nach wie vor dem schwierigeren Inflationsumfeld Rechnung tragen. Das ist wichtig, weil eine höhere Inflation Zentralbanken und Regierungen gleichermaßen das Leben schwer macht. Die Geldpolitik wird schwieriger zu steuern. Die Haushaltspolitik wird restriktiver.

Das Gewinne erklären, warum die Aktienmärkte robust geblieben sind. Anders als der drastische Rückgang der Gewinnerwartungen nach den Zollankündigungen von US-Präsident Donald Trump am „Tag der Befreiung“ hat dieser Konflikt nicht den gleichen Zusammenbruch bei den Prognosen ausgelöst. Energie, Grundstoffe und Teile des Technologiesektors stützen die Gewinnerwartungen weiter und helfen den Märkten, die Krise abzufedern.

Die wichtigste Lehre besteht darin, sich nicht nur von den Schlagzeilen beeinflussen zu lassen. In sich rasant verändernden Märkten sind langfristige Überzeugungen wichtiger als vorübergehender Lärm. Daher liegt der Fokus weiterhin auf Bereichen, in denen strukturelle Trends noch intakt sind und die Märkte die Nachhaltigkeit der Gewinne möglicherweise unterschätzen.


Makroausblick – Spannungen in der Straße von Hormuz und mögliche wirtschaftliche Folgen

Florence Pisani
Chief Economist

Die Weltwirtschaft hat sich als robuster erwiesen als erwartet. Die Arbeitsmärkte in den USA und Europa sind nach wie vor solide, und die jüngsten Daten deuten auf ein Wachstum im ersten Quartal hin. Institutionen wie der IWF und die OECD haben ihre Prognosen nur geringfügig nach unten korrigiert. Diese Robustheit hängt jedoch von der Annahme ab, dass die Störungen in der Straße von Hormuz nur von kurzer Dauer sind.

Denn es geht nicht nur um Öl. Rund 20% der weltweiten Öl- und Gastransporte gehen durch die Straße von Hormus[1], doch die Folgen gehen weit über Energie hinaus. Die Energiepreise wirken sich auf viele Industrieprodukte und Lebensmittelpreise aus. Düngemittel, Schwefel und Helium sind betroffen. Wenn die Störungen anhalten, wird dies zu weiteren Spannungen in den Lieferketten führen. Erste Anzeichen von Stress sind bereits bei Kerosin, aber auch bei Schweröl zu erkennen.

Die zentrale Frage ist nicht, ob sich der Verkehr normalisieren wird, sondern wie schnell. Strategische Reserven und Umleitungen können für vorübergehende Erleichterung sorgen, aber sie können die normalen Transportbewegungen nicht vollständig ersetzen. Eine kurze Störung ist überschaubar. Eine Verlängerung würde die Inflation in die Höhe treiben, das Vertrauen schwächen und das Wachstum erheblich beeinträchtigen.

Ein langsames Normalisierungsszenario erscheint wahrscheinlicher als eine rasche Erholung. Die politische Unsicherheit ist nach wie vor hoch, und selbst nach einer Einigung wird eine Normalisierung einige Zeit in Anspruch nehmen. Die Weltwirtschaft ist nicht zusammengebrochen, aber sie ist einer anhaltenden Angebotskrise ausgesetzt.


Aktien – Blick über Schlagzeilen hinaus auf langfristige Überzeugungen

Johan Van der Biest
Co-Global Head of Equity Management

Die Argumente für Technologie sind nach wie vor konstruktiv, doch der Fokus verlagert sich von reiner Dynamik hin zu Selektivität. Das kräftige Gewinnwachstum unterstützt die Branche weiterhin, unter anderem dank anhaltender Investitionen in KI-Infrastruktur. Diese Investitionen verbessern inzwischen die Umsätze im gesamten Ökosystem und führen zu greifbaren Ergebnissen, die die Erwartungen übertreffen.

Gleichzeitig sind die Märkte differenzierter geworden. In Teilen der Branche haben sich die Bewertungen normalisiert, allen voran im Softwaresektor, wo die jüngste unterdurchschnittliche Wertentwicklung interessante Einstiegspunkte geschaffen hat. Das eröffnet Chancen, aber nicht überall. Einige Segmente sind mit einem kompletten Umbruch durch KI konfrontiert, während andere davon profitieren.

KI bleibt eine wichtige treibende Kraft, ist aber nicht die einzige. Die Übernahme von KI befindet sich noch in einem frühen Stadium und deutet auf weiteres Aufwärtspotenzial hin. Einschränkungen wie der Zugang zu Strom, Wasser und Finanzierung könnten die Expansion allerdings verlangsamen und müssen genau überwacht werden.

Die Situation erfordert daher genaue Analysen. Bereiche wie Cybersicherheit tun sich hervor, weil die Nachfrage dort nach wie vor stark ist und KI eher als Wegbereiter denn als Bedrohung gilt. Die Chancen bei Aktien sind nach wie vor attraktiv, aber es geht nicht mehr um breite Exposure. Es geht darum, herauszufinden, wo die Gewinne robust bleiben und wo strukturelles Wachstum aufrechterhalten werden kann.


Schwellenländer – Gewinner und Verlierer

Paulo Salazar
Head of Emerging Markets Equities

Wenn eine große Ölkrise vermieden wird, könnte die mittelfristige Folge dieses Konflikts ein schwächerer Dollar sein. Dies würde eine erhebliche Veränderung für Schwellenländer bedeuten. Die Zentralbanken diversifizieren ihre Reserven, der Handel findet zunehmend in anderen Währungen statt und China bringt sich als zuverlässiger Partner in Stellung. In diesem Umfeld erscheinen Schwellenländeraktien gut aufgestellt.

Die Bewertungen sind günstig. Schwellenländeraktien sind im Vergleich zu Industrieländern nach wie vor attraktiv, während die Portfoliozuflüsse darauf hindeuten, dass die Anleger allmählich reagieren. Auch der Energiekontext spielt eine Rolle. Energiesicherheit spielt eine strategische Rolle und unterstützt sowohl traditionelle Energieerzeuger als auch erneuerbare Energien, die durch hohe Ölpreise wettbewerbsfähiger werden.

Technologie ist ein weiterer wichtiger Treiber. Bei Schwellenländern geht es nicht mehr nur um einzelne Länder. Das Spektrum hat sich erweitert und umfasst Taiwan, Korea und Indien, wobei Technologie die wichtigste Branche ist. Die KI-Investitionen führender amerikanischer Konzerne fördern bereits das Gewinnwachstum asiatischer Technologieunternehmen, von denen viele immer noch mit einem Abschlag gegenüber der US-Konkurrenz gehandelt werden.

China erfordert einen selektiveren Ansatz. Das Wachstum hat sich verlangsamt, und das Umfeld ist nach wie vor uneinheitlich, aber die Chancen bestehen weiter. Branchen wie Halbleiter, Robotik und fortschrittliche Fertigung zeigen nach wie vor eine starke Dynamik. Bei Schwellenländeraktien bieten sich unserer Meinung nach weniger Chancen in einer breiten Exposure, sondern eher in einer gezielten Aktienauswahl.

Hier klicken, um eine vollständige Wiederholung des Webinars zu sehen

[1] Quelle: U.S. Energy Information Administration (EIA), Stand: 03.03.2026

Schnellsuche

Schnellerer Zugriff auf Informationen mit einem einzigen Klick

Erhalten Sie Einblicke direkt in Ihren Posteingang