
Asset Allocation, Monthly Coffee Break
L’activité résiste encore
La solidité de la croissance incite les banques centrales à la fermeté.


Le mois de juin a été marqué par une croissance mondiale résiliente mais moins généralisée, par des pressions inflationnistes toujours fortes et un regain d’intérêt pour les risques liés au secteur de l’énergie. Les indices PMI mondiaux sont restés favorables à la croissance, mais les tensions sur les chaînes d’approvisionnement et les incertitudes géopolitiques ont persisté après la réouverture partielle du détroit d’Ormuz. Dans la zone euro, le choc énergétique a commencé à s’estomper avec la baisse des prix du pétrole, ce qui a favorisé une amélioration progressive des indices PMI, notamment des services, même si les indicateurs de croissance n’indiquent toujours qu’une activité modérée au deuxième trimestre. La BCE a relevé ses taux de 25 pb en juin, invoquant les pressions inflationnistes liées au Moyen-Orient et son objectif de 2 %. Aux États-Unis, la demande intérieure est restée résiliente mais de plus en plus tributaire des investissements liés à l’IA, tandis que la consommation a été freinée par la stagnation du revenu disponible réel. L’activité de la Chine a ralenti au deuxième trimestre, la faiblesse de la demande intérieure et des investissements immobiliers n’ayant été que partiellement compensée par la production manufacturière dans la technologie et les exportations liées à l’IA.
Les actifs à risque ont affiché des évolutions très divergentes en juin. Les actions européennes ont surperformé les actions américaines. Le Japon s’est bien comporté, tandis que la Chine et Hong Kong ont affiché des performances contrastées. Les performances sectorielles ont révélé une rotation marquée : en Europe, les technologies de l’information, la finance et les services aux collectivités ont progressé, tandis que l’énergie et les télécommunications ont reculé. Du côté des matières premières, le secteur de l’énergie a connu un revirement brutal ; les métaux précieux se sont également affaiblis, l’or et l’argent enregistrant de fortes baisses. Dans l’ensemble, les marchés du crédit ont bien résisté, soutenus par le maintien de l’appétit pour le risque des actions, la baisse des prix du pétrole en fin de mois et l’absence de détérioration significative du coût du risque de défaut.
L’indice HFRX Global Hedge Fund EUR a progressé (0,49 %) sur le mois.
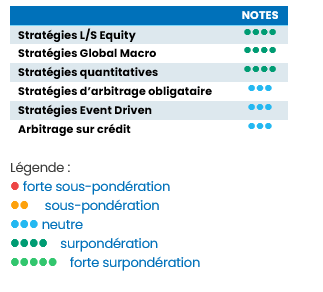
Les stratégies Long-Short Equity ont globalement bénéficié d’une forte dispersion et d’une rotation sectorielle en juin. HFR a constaté une progression de 1,70 % du segment Equity Hedge, soutenue par les stratégies fondamentales de croissance, « value » et neutres au marché. Les données de Morgan Stanley Prime Brokerage ont montré que les hedge funds ont continué à réduire leurs positions sur les valeurs surcotées de l’IA et des technologies, en particulier les bénéficiaires de l’IA et le matériel technologique, tout en achetant certains titres des secteurs des logiciels, des biens de consommation discrétionnaire et de l’industrie. Les fonds L/S US ont progressé de +2,4 % en juin, tandis que les fonds L/S basés en Europe ont reculé de 0,4 %. Les perspectives à court terme restent favorables, mais nécessitent davantage de sélectivité, l’alpha provenant davantage de la dispersion des bénéfices que d’un bêta global.
Les stratégies Global Macro ont connu un mois de juin difficile, alors que les tendances d’actifs majeurs se sont inversées ou atténuées. HFR a rapporté un recul de 0,9 % des stratégies Macro, les stratégies macro systématiques s’étant montrées particulièrement fragiles avec une chute de 1,4 %. Le principal frein à la performance a été le revirement brutal des cours des matières premières, notamment la chute du Brent et du WTI, ainsi que la faiblesse des métaux précieux et le regain de vigueur du dollar américain. Les gérants macro discrétionnaires ont identifié de meilleures opportunités dans les opérations sur les taux relatifs et les devises, mais il s’est avéré plus difficile de maintenir une conviction directionnelle générale, dans un contexte où les marchés réévaluaient l’inflation, le calendrier des banques centrales et les risques géopolitiques. Les perspectives restent mitigées : la volatilité accrue des classes d’actifs crée des opportunités, mais les fonds macro pourraient avoir besoin de tendances plus persistantes sur les taux, les devises ou les matières premières pour retrouver leur dynamique.
Les stratégies quantitatives ont bénéficié d’un environnement de marché caractérisé par une dispersion élevée, des corrélations plus faibles et une rotation marquée des facteurs. Les approches neutres vis-à-vis des marchés actions se sont bien comportées, l’indice HFRX Equity Market Neutral ayant progressé de 1,8 %, les fluctuations propres à certains titres et la dispersion sectorielle ayant créé un contexte favorable aux modèles d’arbitrage statistique, factoriel et de valeur relative. Les signaux de momentum ont été davantage mis à l’épreuve en fin de mois, à mesure que les valeurs phares de l’IA et des technologies, très prisées, ont vu leur cours reculer, tandis que les capitaux se sont réorientés vers les secteurs de la santé, de la finance, de l’industrie et de certains logiciels. Les stratégies CTA et macro ont affiché des résultats plus mitigés, plusieurs tendances bien établies sur les matières premières et le marché des changes s’étant inversées au cours du mois de juin ; toutefois, l’environnement a continué d’offrir des opportunités pour les modèles capables de s’adapter à différents horizons temporels. À terme, la dispersion devrait rester favorable aux stratégies quantitatives actions, tandis que les stratégies axées sur les tendances pourraient dépendre d’une orientation plus claire des taux d’intérêt, des devises et des matières premières.
Sur les marchés obligataires, les stratégies d’arbitrage et de valeur relative ont affiché des performances légèrement positives. L’indice HFRX Relative Value a progressé de 0,30 %, soutenu par un contexte de taux caractérisé par une hausse des taux d’intérêt à court terme et une stabilité générale des rendements à long terme. Ce contexte a favorisé les opérations sur la courbe des taux, de portage et sensibles aux conditions de financement, même si la volatilité liée aux anticipations de politique monétaire est restée un frein. Les perspectives à court terme sont positives pour le portage de valeur relative, mais la discipline en matière d’endettement reste importante dans la mesure où l’incertitude politique persiste.
Les stratégies Event-driven ont affiché des performances positives, mais inégales. L’indice HFRX Event Driven a progressé de 0,6 %, porté par les situations spéciales, tandis que l’arbitrage de fusions a reculé de 0,4 % alors que les primes de transaction ont été confrontés à des marchés boursiers mitigés et à des incertitudes quant à leur exécution. Le contexte général a été favorable : les actions ont bien résisté en dehors des valeurs technologiques américaines très prisées, et l’activité sur les marchés de capitaux s’est améliorée, notamment grâce à des conditions plus favorables en matière de fusions et acquisitions et d’introductions en bourse. Toutefois, le risque géopolitique et l’évolution des anticipations de taux ont incité les gérants à rester sélectifs. Les perspectives sont plutôt positives, en particulier pour les situations spéciales et les catalyseurs liés au bilan, tandis que l’arbitrage de fusions reste tributaire de la clarté réglementaire et des conditions de financement.
Les stratégies d’arbitrage crédit ont bénéficié d’un appétit pour le risque stable et d’une volatilité modérée des spreads. La performance positive de l’indice HFRX Relative Value et ses gains dans l’arbitrage d’obligations convertibles semblent indiquer des conditions favorables aux opérations de crédit sensibles aux spreads, au portage et à la volatilité. Les perspectives à court terme sont neutres : le portage reste attractif, mais les spreads étroits laissent une marge de manœuvre réduite en cas de ralentissement de la croissance, de retour de la volatilité du pétrole ou de détérioration des conditions de refinancement.
Source des données de performance : HFR (ou toute autre source pertinente utilisée). Les performances passées d’un instrument financier ou d’un indice donné, ou d’un service ou d’une stratégie d’investissement, ne préjugent pas des rendements futurs.
Mise à jour chaque mois, cette section fournit des analyses d'experts et des perspectives stratégiques. Restez informé avec nos dernières perspectives de marché et allocations.


Obtenez des informations plus rapidement en un seul click