


Le cycle mondial reprend encore son souffle. Le PMI mondial n’a progressé que marginalement en juin, restant compatible avec une croissance instantanée proche de 2,5 % au deuxième trimestre, contre un peu plus de 3 % avant le conflit avec l’Iran. Sous ce chiffre global peu dynamique, une rotation se dessine : les services se redressent depuis des niveaux relativement faibles, tandis que l’industrie manufacturière perd de l’élan à mesure que les besoins de reconstitution des stocks s’estompent. Les dirigeants d’entreprise interprètent ce mouvement avec prudence. Les carnets de commandes se raffermissent, mais les plans de production et d’embauche restent prudents et, avec un marché du travail mondial proche de l’arrêt, la confiance des ménages demeure faible.
La croissance reprend son souffle
La géopolitique reste au cœur du scénario. Les négociations entre les États-Unis et l’Iran se poursuivent de manière chaotique et prolongée, comme attendu, mais les tensions récentes n’ont pas encore fait dérailler le processus. Cette stabilité relative devrait permettre au pétrole de se stabiliser légèrement au-dessus de 70 dollars d’ici la fin de l’année, un assouplissement qui se transmet par les mêmes canaux que ceux qui pèsent aujourd’hui sur le cycle : soutien au pouvoir d’achat des ménages et restauration de la confiance des directeurs d’achat. Sur cette base, la croissance devrait se redresser modérément au second semestre, pour revenir au-dessus des 3 % d’ici début 2026/2027. Du côté de l’inflation c’est un contexte similaire de détente graduelle. L’inflation mondiale, qui a atteint 3,5 % en juin, a probablement atteint un palier et les effets de second tour devraient rester contenus compte tenu de la faiblesse de la croissance, du pouvoir de fixation des prix limité des entreprises et de la moindre capacité de négociation salariale. Ce contexte encadre déjà le comportement des banques centrales. Certaines, dont la BCE, ont recommencé à relever leurs taux directeurs, mais l’ampleur du resserrement devrait rester limitée.
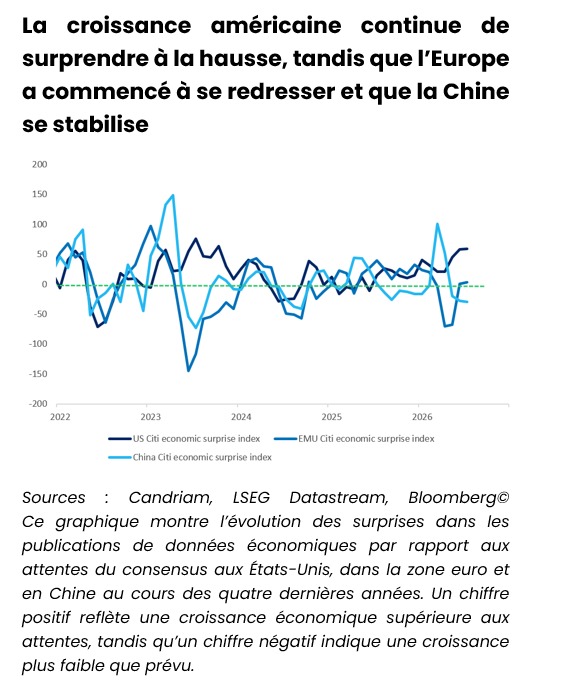
Le tableau régional nuance cette moyenne mondiale. Les États-Unis ont passé le premier semestre à absorber un choc sur les prix de l’essence qui a pesé sur le pouvoir d’achat des ménages, alors même que l’investissement des entreprises résistait bien. Cette divergence commence désormais à se résorber : l’emploi se redresse à nouveau et une essence moins chère devrait restaurer une partie du pouvoir d’achat des consommateurs, tandis que des marges élevées, des gains de productivité cumulés et les dépenses d’investissement dans la technologie continuent d’agir comme un soutien structurel. Dans notre scénario central, nous anticipons une croissance américaine de 2,2 % en 2026 et de 2,1 % en 2027.
L’Europe, en revanche, suit une trajectoire inverse, de la faiblesse vers le redressement. La région sort d’une récession technique, avec une croissance au premier semestre proche de zéro, mais les indicateurs de confiance se sont redressés en juin depuis un faible niveau. Une énergie moins chère devrait alléger la pression sur les ménages, comme aux États-Unis, et sur le plan de la politique monétaire, la hausse de la BCE en juin est derrière nous. La banque centrale ayant depuis adouci son ton. Nous prévoyons une croissance de 0,5 % en 2026, puis de 1,3 % en 2027, portée à la fois par l’investissement et par un rebond de la consommation.
La Chine, de son côté, a ralenti au dernier trimestre, la demande intérieure et les dépenses publiques ayant perdu de l’élan. Les signaux sous-jacents résistent toutefois mieux que ne le suggère ce ralentissement : le cycle de l’électronique reste robuste et les prix de l’immobilier se stabilisent. Nous anticipons néanmoins une croissance de 4,5 % en 2026, en ligne avec le consensus. Dans les trois régions, l’inflation ralentit, et ce soulagement commun donne in fine aux banques centrale la marge nécessaire pour rester patientes plutôt que réactives.
L’agenda propre au marché
Dans ce contexte de modération de l’inflation et de reprise modeste de la croissance, les marchés ont déjà commencé à regarder au-delà du scénario macroéconomique pour se concentrer sur leurs propres dynamiques. Les actions sont entrées dans une phase plus idiosyncratique. De nouvelles frappes autour de l’Iran ont déclenché un épisode d’aversion au risque, rappelant que le cessez-le-feu reste fragile, même si nous continuons de penser qu’il tiendra pour l’instant. Les valeurs de momentum, à la traîne depuis le mémorandum États-Unis/Iran, ont rebondi. La correction de la technologie et des semi-conducteurs a éliminé une partie de l’exubérance accumulée plus tôt dans l’année. La volatilité des indices est restée faible, mais la dispersion entre actions et facteurs a bondi. Le positionnement reste élevé, de sorte que l’été pourrait encore apporter de nouvelles secousses.
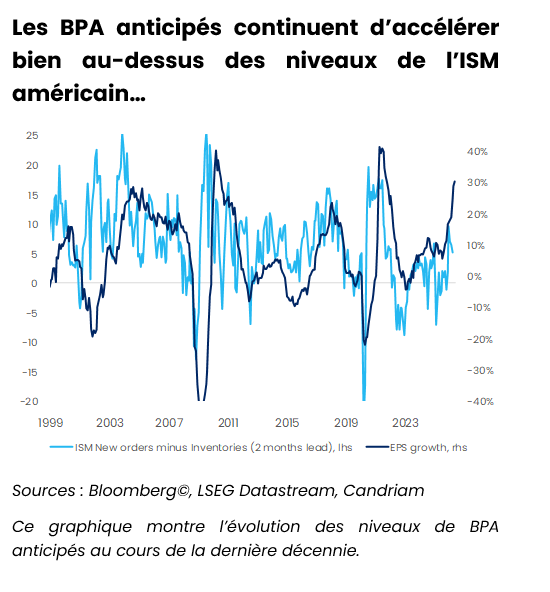
À partir de maintenant, la preuve viendra des résultats. Les chiffres du deuxième trimestre testeront la capacité du cycle d’investissement lié à l’IA à continuer de justifier les valorisations actuelles. Les titres liés aux infrastructurex IA devraient générer environ 60 % de la croissance des bénéfices par action (« BPA ») du S&P 500. Le thème « actifs lourds, faible obsolescence » a déjà livré sa première phase, comblant une grande partie de l’écart de valorisation entre les gagnants intensifs en capital et ceux à faible intensité capitalistique. La prochaine phase devrait dépendre davantage de la réalisation des bénéfices que de la revalorisation, favorisant la dispersion au sein du thème plutôt qu’une poursuite généralisée. L’offre augmente également, via les introductions en bourse de méga-capitalisations et les émissions européennes, mais les rachats d’actions et les fusions et acquisitions, soutenus par des bilans solides, devraient continuer à l’absorber.
Les marchés de taux traversent leur propre ajustement. La BCE a de nouveau relevé ses taux directeurs et la Fed a durci le ton, même si l’ampleur du resserrement devrait rester limitée si la désinflation se poursuit. Les taux longs ont peu de marge pour baisser, mais aussi peu de marge pour repartir à la hausse, un équilibre déjà reflété dans les valorisations. Les inquiétudes autour de la prime de terme persistent face aux décisions budgétaires importantes aux États-Unis, en Europe et au Japon, ce qui maintient un positionnement sélectif sur la duration. Pour l’instant, le portage reste la principale source de rendement obligataire. Les spreads de crédit se situent légèrement au-dessus des niveaux pré-conflit avec l’Iran, laissant une marge de compression, tandis que la dette souveraine du cœur de la zone euro bénéficie d’un dosage croissance-inflation comparativement meilleur qu’aux États-Unis.
Les matières premières complètent le tableau. Le pétrole est reparti à la hausse avec le regain de tensions dans le Golfe après avoir fortement reculé depuis ses sommets de mai, et devrait continuer d’intégrer une prime de risque géopolitique tant que les négociations resteront chaotiques. L’or a reculé depuis ses derniers sommets, mais devrait continuer à renforcer la robustesse des portefeuilles à plus long terme.
Allocation multi-actifs
Le second semestre demande aux marchés de tenir plusieurs horizons à la fois. Les négociations restent chaotiques, les bénéfices doivent encore être au rendez-vous, et la volatilité mettra les convictions à l’épreuve en même temps. Mais le capital a déjà fait son choix. Il continue d’affluer vers les actifs que la rareté et la rivalité exigent toutes deux, et cette patience, plus que toute info isolée, devrait porter les investissements à travers les secousses à venir.
Actions
Nous abordons le second semestre avec une légère surpondération des actions, exprimée via le Japon et les marchés émergents plutôt que les États-Unis, que nous maintenons à neutre.
Cette position neutre reflète notre opinion sur la technologie américaine, un secteur qui représente environ la moitié du poids du marché américain dans son ensemble, et avec peu de catalyseurs probables avant la fin de la saison des résultats du deuxième trimestre fin juillet. Nous voyons peu de raisons de s’acharner sur le secteur pour l’instant. Le Japon est le marché où nous recherchons le leadership actions : une BoJ prudente et des initiatives gouvernementales favorables devraient maintenir un contexte porteur au second semestre, tandis que le marché offre une exposition concentrée aux leaders de l’IA dans les semi-conducteurs, les infrastructures de centres de données et l’automatisation, soutenue par des franchises mondiales de premier plan dans la robotique et les équipements industriels, ce qui le place en bonne position pour capter la prochaine phase de gains de productivité tirés par l’IA. Les marchés émergents conservent également leur légère surpondération pour le prochain semestre, la sélectivité restant la discipline clé puisque l’exposition importante à la technologie soutient la région. L’Europe, en revanche, reste neutre à l’entrée du second semestre : des prix de l’énergie plus bas devraient apporter un certain soutien, mais la composition sectorielle de la région la rend moins exposée aux thèmes qui devraient, selon nous, dominer les marchés ces prochains mois, même si les dépenses budgétaires allemandes devraient gagner en élan au fil de l’année, une tendance à surveiller jusqu’à la fin de l’année.
Parmi les facteurs et les secteurs, notre préférence au second semestre ira aux bénéficiaires des cycles d’investissement, qu’ils soient portés par l’IA ou par les dépenses publiques. Nous conservons une exposition constructive à la santé, ainsi qu’aux moyennes capitalisations européennes et américaines et aux valeurs industrielles, qui devraient rester relativement protégées des fluctuations des budgets et de la déréglementation.
Obligations souveraines
Sur les obligations d’État, nous entrons dans le second semestre avec une position longue sur la duration européenne. Le conflit avec l’Iran a entraîné une réévaluation inflationniste sur les marchés, faisant monter les anticipations sous l’effet des perturbations du marché de l’énergie et des chaînes d’approvisionnement. Les attentes d’assouplissement de la BCE, très marquées en début d’année, se sont depuis inversées, et nous pensons que ce mouvement est allé trop loin à l’approche de la seconde partie de l’année. Nous restons concentrés sur la dette souveraine AAA du cœur européen, où la crédibilité budgétaire et celle de la banque centrale restent intactes. Les Treasuries américains se situent sur l’autre face de la pièce. La solide croissance, les dépenses d’investissement dans l’IA et une impulsion inflationniste, combinées aux préoccupations liées au déficit, devraient maintenir une pression haussière sur les taux américains ; nous restons donc légèrement vendeurs.
Crédit
Le crédit aborde le second semestre sur une note plus prudente. Les spreads Investment Grade européens ont à peine bougé, pas assez pour ouvrir une large opportunité de valorisation alors que l’incertitude macroéconomique demeure élevée. Les fondamentaux restent solides, mais la sensibilité à des taux plus élevés plaide pour une neutralité plutôt qu’une surpondération nette au second semestre ; nous privilégions donc la sélectivité. Nous maintenons l’Investment Grade à neutre aux États-Unis comme en Europe. Le High Yield paraît plus fragile : les sorties de capitaux et l’augmentation de l’offre pèsent sur les facteurs techniques, nous laissant neutres sur l’Europe et négatifs sur les États-Unis.
La dette émergente est l’endroit où nous sommes le plus constructif. La dette souveraine en devise locale bénéficie de la tendance au resserrement des spreads, avec une marge de compression supplémentaire jusqu’à la fin de l’année. Les devises émergentes semblent bien placées pour profiter d’un nouvel affaiblissement du dollar, et un rendement à maturité proche de 7 % confère à la position un portage attractif comme diversification.
Gestion alternative
Les actifs alternatifs complètent notre positionnement. Une bonne diversification doit être aussi large que possible et inclure l’or et les métaux stratégiques qui restent des composants précieux de nos portefeuilles, notamment en tant que bénéficiaires du cycle d’investissement structurel évoqué ci-dessus.
Devises
Les devises suivent la même logique que les matières premières. Le régime actuel favorise les devises liées aux actifs tangibles, nous détenons donc des positions longues sur l’AUD, la NOK et le BRL. Nous détenons également une position longue sur le JPY pour le second semestre.
Candriam House View & Convictions
Le tableau ci-dessous est un indicateur des principales expositions et des mouvements au sein d'un portefeuille modèle diversifié et équilibré.
Légende
-
Opinion très positive
-
Opinion positive
-
Neutre
-
Opinion negative
- Opinion très négative
- Aucun changement
- Exposition réduite
- Exposition accrue
| Positionnement (vue actuelle) | Variation | |
|---|---|---|
| Action mondiales |
|
|
| États-Unis |
|
|
| Zone euro |
|
|
| Europe hors zone euro |
|
|
| Japon |
|
|
| Marchés émergents |
|
|
| Obligations |
|
|
| Europe |
|
|
| Europe "core" |
|
|
| Europe périphérique |
|
|
| IG Europe |
|
|
| HY Europe |
|
|
| États-Unis |
|
|
| États-Unis |
|
|
| IG États-Unis |
|
|
| HY États-Unis |
|
|
| Marchés émergents |
|
|
| Dette publique en devise forte |
|
|
| Dette publique en devise locale |
|
|
| Devises |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Mise à jour chaque mois, cette section fournit des analyses d'experts et des perspectives stratégiques. Restez informé avec nos dernières perspectives de marché et allocations.
-
 Asset Allocation, Monthly Coffee Break
L’activité résiste encore
La solidité de la croissance incite les banques centrales à la fermeté. -
 Alternative Investments, Monthly Coffee Break
L’appétit pour le risque revient, mais reste mesuré
L’activité mondiale est restée solide en août, malgré des divergences régionales persistantes. -
 Equities, Monthly Coffee Break
La hausse des rendements n’a pas (encore) plombé les actions
Après la correction de juillet tirée par la technologie et le facteur « momentum », les bourses mondiales ont repris la tendance haussière observée depuis le début de l’année. -
 Fixed Income, Monthly Coffee Break
Perspective favorable pour l’inflation sous-jacente aux États-Unis
Nous conservons une légère surpondération tactique de la duration sur les échéances de 3 à 5 ans.