Pourquoi la santé, et pourquoi maintenant ?
Une politique claire, des fondamentaux solides et des valorisations attractives
Le mardi 30 septembre, l'industrie pharmaceutique a publié sa première réponse officielle à la récente lettre du président Trump concernant les prix des médicaments, annonçant un accord entre Pfizer et l'administration américaine. L’issue est favorable pour les secteurs de la biopharmacie, de la biotechnologie et des sciences de la vie, et les marchés boursiers ont réagi positivement.
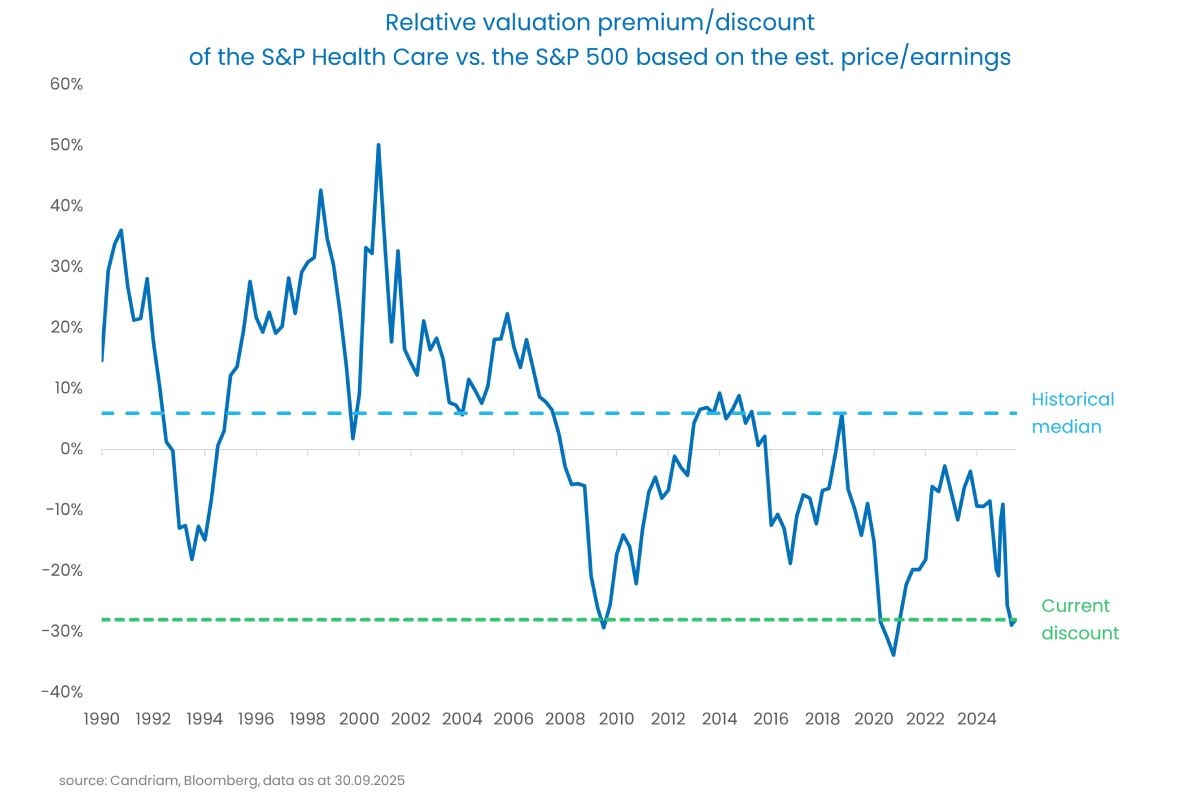
Le secteur de la santé se négocie actuellement à des niveaux de valorisation relatifs les plus bas depuis 35 ans, tandis que son poids dans le S&P 500 est tombé à un plus bas depuis 24 ans. Cela crée un potentiel significatif de reprise durable dans un secteur encore largement sous-pondéré.

Avec cette annonce, les principaux risques pesant sur le secteur sont désormais largement levés. Petit récapitulatif :
- La Food and Drug Administration des États-Unis (FDA) reste opérationnelle pendant la fermeture de l’administration.
- L'activité de fusions et d'acquisitions (M&A) est solide et, selon nous, susceptible de s'accélérer.
- Les taux d'intérêt sont orientés à la baisse.
- Les risques tarifaires diminuent grâce aux engagement des fabricants à investir aux États-Unis.
- L'accord sur les prix des médicaments conclu entre Pfizer et l'administration américaine offre un modèle de référence fonctionnel pour le secteur.
Nous pensons que ces développements constituent un point d'entrée intéressant pour les stratégies investissant dans la santé, le focus des investisseurs se déplaçant à nouveau vers les fondamentaux.
Dans le domaine de la biotechnologie, nous observons le début d'un nouveau cycle de croissance, alors qu’une vague d'entreprises de taille moyenne s'apprête à atteindre la taille des grandes capitalisations. L'oncologie demeure bien positionnée pour bénéficier de la dynamique réglementaire, avec une exposition diversifiée entre la pharma, les biotechnologies et les outils et services de sciences de la vie - les « pelles et les pioches » de la recherche biomédicale.
Annexe - Pfizer :
Pour ceux qui souhaitent entrer dans les détails, voici quelques informations de contexte sur l'accord avec Pfizer.
Fin juillet, la lettre du président Trump adressée aux entreprises pharmaceutiques demandait :
- Une tarification selon le principe de la Nation la Plus Favorisée (Most Favoured Nation, MFN) pour Medicaid.
- Des garanties de prix MFN pour les nouveaux médicaments lancés.
- Le rapatriement des revenus internationaux au bénéfice des patients et contribuables américains.
- La possibilité d’un achat direct de médicaments à des niveaux de prix MFN.
Pfizer a pris l'initiative de négocier un accord avec l'administration, répondant ainsi à ces demandes tout en limitant ai maximum l’impact économique. La société s’est engagée à :
- Appliquer la tarification MFN à Medicaid.
- Lancer des médicaments aux niveaux de prix MFN (ce qui a pour effet d'augmenter les prix hors Etats-Unis).
- Augmenter ses investissements aux États-Unis.
- Permettre les ventes directes aux consommateurs via la plateforme "TrumpRx"[1].
L'impact financier est négligeable :
- L'exposition à Medicaid est limitée et fait déjà l'objet de rabais importants.
- La plupart des médicaments continueront de transiter par les assureurs, et non par la vente directe.
- Pour les nouveaux lancements, les marchés hors Etats-Unis devront soit accepter des prix plus élevés, soit faire face à un accès retardé .
- Surtout, cela élimine plusieurs incertitudes majeures : les risques de prix et les discussions tarifaires sont désormais largement écartés.
Et maintenant ? Les négociations se poursuivent avec l'ensemble du secteur, Eli Lilly étant probablement la prochaine entreprise à bouger.
- Les entreprises ayant une exposition plus importante à Medicaid pourraient subir un impact légèrement supérieur. Toutefois, les prix Medicaid sont déjà fortement réduits, ce qui limite le risque de baisse.
- A l’échelle du secteur, cet accord constitue un catalyseur positif décisif, réduisant l'incertitude réglementaire et améliorant la visibilité.
[1] Un nouveau site web géré par le gouvernement, avec Pfizer comme premier partenaire, propose une sélection de médicaments à prix réduits directement aux consommateurs.
Pourquoi la période actuelle offre-t-elle des opportunités d'investissement intéressantes dans la santé ?
Analyses récentes
-
Lorsque les indices climatiques ne sont pas d’accord, l’écart est-il simplement un bruit, ou un risque que les marchés du crédit évaluent ? Cet article établit un lien entre la recherche académique et les pratiques d’investissement afin d’explorer l’incertitude liée au bêta climatique des obligations d’entreprise américaines et européennes. -
Leadership efficace : votre conseil d’administration est-il prêt à relever le prochain défi en matière de leadership ?
Les changements à la tête d’une entreprise peuvent avoir des répercussions sur la mise en œuvre de la stratégie, sur la stabilité de l’organisation, sur la confiance des investisseurs et sur la création de valeur à long terme. Mais aujourd’hui, une gouvernance efficace du leadership ne se limite pas au choix du bon PDG. Les conseils d’administration doivent également anticiper les compétences dont leur entreprise aura besoin en matière de leadership pour mener à bien la prochaine phase de sa stratégie. -
Pourquoi nous ne pouvons pas faire l’impasse sur la gouvernance de l’IA
L’intelligence artificielle (IA) fait désormais partie intégrante de notre quotidien, mais nous commençons tout juste à prendre conscience des risques qui y sont associés. Face à l’incapacité de la réglementation à suivre le rythme, la gouvernance de l’IA constitue désormais un enjeu majeur. -
La transition environnementale entre dans son ère de capex
Pourquoi la transition écologique alimente le prochain boom de l’énergie, de l’industrie et des ressources -
Autonomie technologique européenne : une trajectoire plus claire
La transition structurelle vers l’autonomie européenne est déjà en cours dans le secteur technologique. Après s’être trop longtemps appuyée sur les capacités américaines et asiatiques, l’Europe s’est désormais engagée à réduire sa dépendance technologique en renforçant ses capacités nationales dans des domaines stratégiques. -
Une transition qui s’accélère
La transition environnementale est entrée dans une nouvelle phase. Ce qui était autrefois considéré comme un changement progressif, dirigé par les politiques, se déroule comme une transformation plus rapide, dictée par des facteurs économiques. La technologie, la dynamique des coûts et la hausse des risques physiques convergent, faisant du changement environnemental un élément central redéfinissant la croissance, l’allocation du capital et la stratégie des entreprises. -
Générer de l’impact dans le segment obligataire – Oui, mais comment ?
Les investissements à impact ne cessent de croître depuis plusieurs décennies, atteignant 1 600 milliards de dollars selon le Global Impact Investing Network (GIIN) - soit 1 600 milliards de dollars d'actifs alloués à des solutions soutenant les Objectifs de Développement Durable. -
Dialogue et perspectives de vote : s’adapter à l’environnement 2026
Les tendances du marché, réglementaires et géopolitiques influencent la manière dont les investisseurs engagent le dialogue avec les sociétés dans lesquelles ils investissent. En 2025, le nombre de résolutions appuyées par les actionnaires s’inscrit en baisse, tandis que les grandes institutions se sont retirées de certaines initiatives collaboratives importantes, ce qui a eu pour effet de les restructurer ou de les annuler.