 ;
Ricardo Henriquez-Salman
KEDGE Business School / Universität Aix-Marseille


Das Klimarisiko wird Teil der Kreditanalyse, aber es gibt keinen allgemein akzeptierten Weg, es zu messen. Indizes können sich in ihrem Umfang, ihren Daten und ihrer Methodik unterscheiden, so dass die Anleger unterschiedliche Klimabetten* für dieselbe Anleihe haben.
Untersuchungen des „Finance Reconsidered“-Lehrstuhls von KEDGE-Candriam argumentieren, dass diese Streuung – die Unsicherheit über das Klima-Beta – finanziell wesentlich ist: Anleihen mit größerer Unsicherheit waren in der Vergangenheit unabhängig von ihrem gemessenen Klimarisiko mit höheren späteren Renditen verbunden.
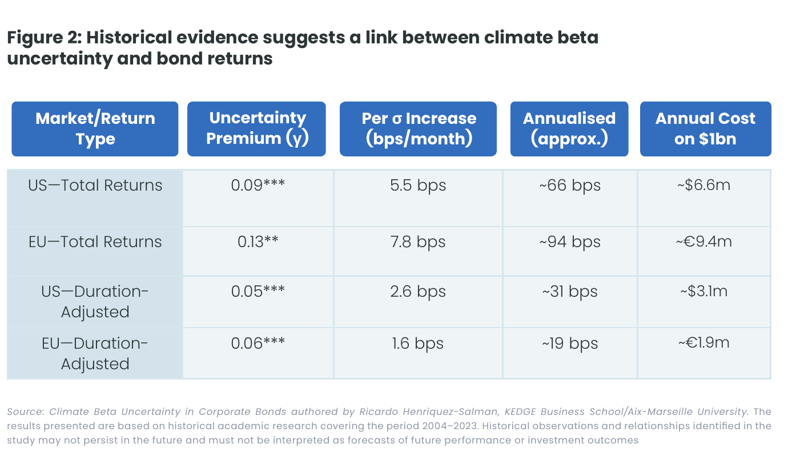
Für Kreditanleger stellt das Papier daher eine nützlichere Frage als „Welcher Index ist richtig?“: Wie robust ist die Klimabewertung eines Emittenten methodisch und wie viel Unsicherheit sollte sich in den Spreads, der Auswahl und dem Portfoliorisiko widerspiegeln?
Die Implikation ist klar: Klimabezogene Kreditanalysen sollten mehrere Signale vergleichen, testen, was die scheinbare Widerstandsfähigkeit ausmacht, und das emittentenspezifische Engagement von Durations- und Staatsanleihen-Effekten unterscheiden.
*Das Klima-Beta misst, wie sich die Renditen einer Anleihe mit einer Klima-Risiko-Proxy bewegen.
;
”Eine der größten Herausforderungen für Anleger ist die Analyse und Interpretation von Daten aus zahlreichen Branchenindizes.

Wenn sich die Klimaindizes nicht einig sind, stellt sich die Frage, ob die Lücke nur ein Geräusch ist - oder ein Risiko, das die Kreditmärkte einpreisen? Dieses Papier verbindet wissenschaftliche Forschung mit Anlagepraxis, um die klimabezogene Unsicherheit bei US-amerikanischen und europäischen Unternehmensanleihen zu untersuchen.
Sehen Sie sich die Belege für die Unsicherheit über das Klima-Beta und die praktischen Auswirkungen auf die Auswahl der Emittenten, die Spread-Analyse und den klimabewussten Portfolioaufbau an.
Erfahren Sie, wie Candriam fundamentales, ESG- und quantitatives Research im Rahmen des disziplinierten Portfolioaufbaus im festverzinslichen Bereich und der breiteren Palette von Anlagelösungen kombiniert.

Unternehmensanleihen wirken vielleicht entspannt, weil ihre Renditen meistens stabil sind. Aber Unternehmensanleihen sind asymmetrisch: Das Ertragspotenzial beschränkt sich auf die Zinsen, während das Verlustrisiko von Dauer sein kann, wenn sich die Fundamentaldaten abschwächen oder die Liquidität verschwindet.


Schnellerer Zugriff auf Informationen mit einem einzigen Klick