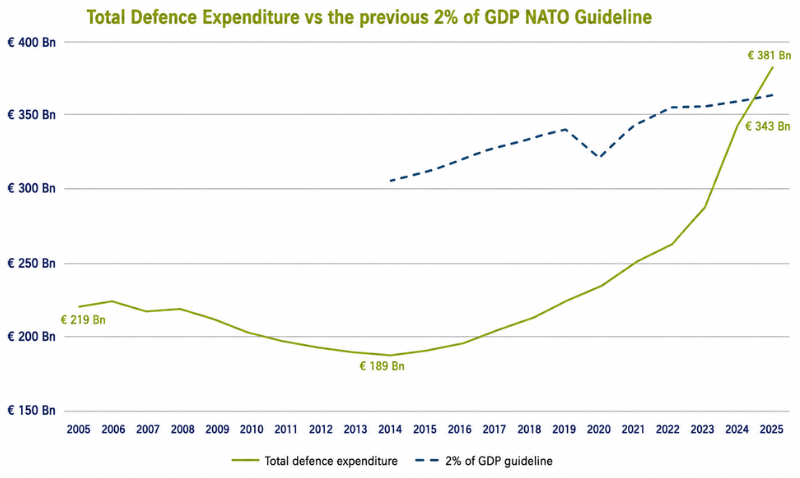
Quelle: Europäische Verteidigungsagentur, Verteidigungsdaten 2024-2025
Für die Anleger zeichnen sich mehrere lange Zyklen ab, die jeweils unterschiedliche potenzielle Nutznießer haben. Um diese zu identifizieren, muss man über die Ausgabenziele hinaus auf die Unternehmen schauen, die in der Lage sind, diese Ziele zu erreichen.
Sicherheitsrücksetzung in Europa
Im Jahr 2025 verpflichteten sich NATO-Verbündete, die Gesamtausgaben für Verteidigung und sicherheitsbezogene Bereiche bis 2035 auf 5 % des BIP anzuheben, aufgeteilt auf 3,5 % für militärische Kernkompetenzen und 1,5 % für breitere Resilienzbereiche wie Cyber und Infrastruktur. Ein Jahr später verlagerte der Gipfel in Ankara den Fokus von den Verpflichtungen auf die Umsetzung[1]. Ankündigungen auf dem Gipfel umfassten:
- Neubeschaffung im Wert von über 50 Mrd. USD
- 40 Mrd. USD in Investitionen gegen Drohnen
- 70 Mrd. Euro Militärhilfe für die Ukraine für 2026-2027 zugesagt
- Fünf Mitgliedsstaaten, angeführt vom Baltikum und Polen, übertreffen bereits das Kernverteidigungsziel von 3,5 %
Finanzierungsautonomie: von Zusagen bis zur Beschaffung
Politische Verpflichtungen in militärische Fähigkeiten umzuwandeln, erfordert Geld. Die letzten achtzehn Monate hat die EU damit verbracht, die Finanzarchitektur aufzubauen, um sie zu unterstützen. Dabei kombiniert die EU nationale Investitionen, gemeinsame Kreditaufnahmen und Zuschüsse, um größere, koordiniertere Verteidigungsbemühungen im gesamten Block zu unterstützen.
Das im März 2025 vorgelegte Paket Readiness 2030/ReArm Europe[2] zielt darauf ab, durch eine Kombination aus nationaler fiskalischer Flexibilität, EU-Mitteln und privatem Kapital bis zu 800 Mrd. Euro zusätzliche Verteidigungsinvestitionen zu mobilisieren.
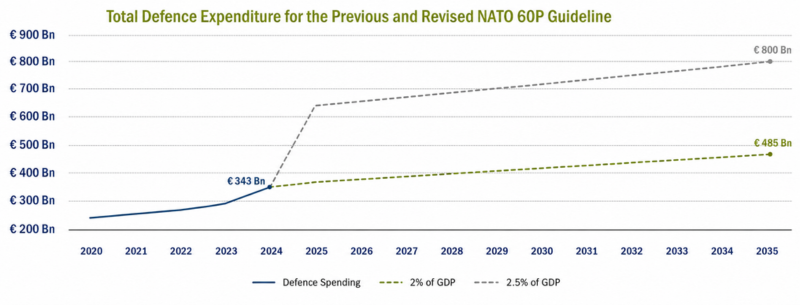
Quelle: Europäische Verteidigungsagentur, Verteidigungsdaten 2024-2025
Die sichtbarste Säule der EU ist SAFE (Sicherheitsaktion für Europa)[3], eine Darlehensfazilität in Höhe von 150 Mrd. Euro für gemeinsame Auftragsvergabe, die über die verfügbaren Finanzmittel der 19 teilnehmenden Mitgliedstaaten hinausging.
Die Auszahlungen begannen im Jahr 2026, und kreditfinanzierte Verträge müssen mindestens 65 % ihrer Komponenten aus der EU, der Ukraine oder den EWR-/EFTA-Ländern beziehen, wobei das Prinzip „europäisches Kaufen“ gestärkt wird.
Neben SAFE stellt das Europäische Verteidigungsindustrieprogramm [4](EDIP) Finanzhilfen in Höhe von 1,5 Mrd. Euro für den Zeitraum 2025-2027 zur Verfügung, eine bescheidene Summe, aber ein Anfang. Die Europäische Kommission hat vorgeschlagen, Verteidigung und Weltraum in einem dafür vorgesehenen Finanzrahmen von 131 Mrd. Euro [5] innerhalb des EU-Haushalts 2028-2034 zusammenzufassen. Das ist eine Größenordnung, die vor einigen Jahren undenkbar gewesen wäre.
Höhere Budgets bieten zwar einen günstigen Hintergrund, doch die Finanzmittel werden nicht gleichmäßig fließen. Chancen dürften sich in Unternehmen ergeben, die bereits effizient und in großem Maßstab produzieren können.
Die wichtigste Einschränkung ist vorerst die Umsetzung.
Der deutlichste Beweis dafür, dass die europäische Verteidigung in einen echten industriellen Expansionszyklus eingetreten ist, liegt in den Auftragsbüchern ihrer Hauptauftragnehmer, die sich in allen Bereichen vervielfacht haben (von Land zu Luft, einschließlich alter und neuer Kriegssysteme). Bei den größten börsennotierten europäischen Primzahlen ist der Umsatz seit 2021 um durchschnittlich 57 % gestiegen.[6]
Doch die Ausführung – in Form von Teilen, Arbeits- und Fabrikkapazitäten – ist nun die verbindliche Einschränkung. Führungskräfte aus der Industrie haben die Regierungen öffentlich zu strengeren, schnelleren Vertragsabschlüssen gedrängt, um zu rechtfertigen, dass das Kapital in neue Werke investiert. Das ins Stocken geratene deutsch-französische FCAS-Programm der nächsten Generation[7] und die kürzliche Annullierung eines deutschen Fregattenbefehls[8] erinnern daran, dass politische Angleichung und Beschaffungsgeschwindigkeit die Haupthindernisse zwischen Kapitalzusagen und erbrachten Fähigkeiten bleiben, mehr als die Finanzierung oder Nachfrage.
Unserer Meinung nach werden robustere Kandidaten wahrscheinlich strategisch wichtige Produkte mit glaubwürdigen Produktionsplänen, disziplinierten Auftragsabschlüssen und überschaubaren Programmrisiken kombinieren. In diesem Sektor bleibt die fundamentale Unternehmensanalyse ebenso wichtig wie das Gesamtthema.
Zivile Luft- und Raumfahrt: Europäische Autonomie bereits etabliert
In der zivilen Luftfahrt ist eines von nur zwei Unternehmen der Welt in Europa beheimatet. Dies ist in der Lage, große Geschäftsflugzeuge im Maßstab zu produzieren, wobei die weltweite Nachfrage selten stärker war als jetzt. Die Nachfrage ist also keine Einschränkung: Der kombinierte Auftragsbestand für große Verkehrsflugzeuge übersteigt 16.000, was etwa 12 Produktionsjahre entspricht. Die Herausforderung dagegen ist die Produktion: Knappheiten bei Motoren und größere Engpässe in der Lieferkette von Schmiedestücken, Gussteilen und Titan haben die Produktionssteigerung immer wieder verzögert.
Bei der Triebwerkstechnologie ist Europas zivile Luft- und Raumfahrtautonomie am greifbarsten. CFM International, das 50/50-Joint-Venture zwischen Safran und GE Aerospace, macht mehr als 60 % der weltweiten Verengung der Flotte[9] aus, einschließlich der chinesischen C919-Variante des Leap-1C. Dies kann als Erinnerung daran fungieren, dass selbst Chinas Flaggschiff-Flugzeugprogramm immer noch auf die französisch-amerikanische Antriebstechnologie angewiesen ist.
Die zivile Luftfahrt folgt einem anderen Zyklus als die Verteidigung, der von Flottenersatz, Passagiernachfrage sowie wiederkehrenden Wartungs- und Teileerlösen getrieben wird. Wie im Verteidigungsbereich sehen wir besonderen Wert bei Lieferanten, die über die finanziellen und logistischen Fähigkeiten verfügen, eine gesteigerte Produktion zu finanzieren und zu realisieren.
Der Weltraum: Die nächste strategische Infrastruktur
Europas Autonomie-Herausforderung erstreckt sich zunehmend in das All: Satellitenkommunikation, Navigation und Erdbeobachtung unterstützen zivile Infrastruktur, Militäroperationen und Notfallmaßnahmen, doch Europa hängt in mehreren Bereichen noch immer von außereuropäischen Technologien und Konstellationen ab.
Die Bemühungen zur industriellen Konsolidierung sollen zusammen mit öffentlichen Programmen wie Galileo, Copernicus und der IRIS2-Konstellation zur sicheren Vernetzung die europäischen Kapazitäten stärken. Die Möglichkeiten reichen von Satellitenherstellern über Komponenten, sichere Kommunikation, Datenverarbeitung, Bodensysteme bis hin zu Launch-Services.
Unserer Ansicht nach werden Unternehmen, die staatliche und gewerbliche Kunden bedienen, robuster sein. Eine Exposition mit doppeltem Verwendungszweck kann die Abhängigkeit von jedem einzelnen Programm verringern und gleichzeitig die Teilnahme an der Autonomie-Agenda Europas erhalten.


