Resumen ejecutivo
La exposición climática se está convirtiendo en parte del análisis crediticio, pero no existe una forma universalmente aceptada de medirla. Los índices pueden diferir en alcance, datos y metodología, lo que deja a los inversores con betas climatológicas contradictorias* para el mismo bono.
Un estudio de la cátedra de KEDGE-Candriam 'Finance Reconsidered' sostiene que esta dispersión -la incertidumbre de la beta climática- es financieramente importante: los bonos con mayor incertidumbre se asociaron históricamente a mayores rentabilidades posteriores, independientemente de su exposición climática medida.
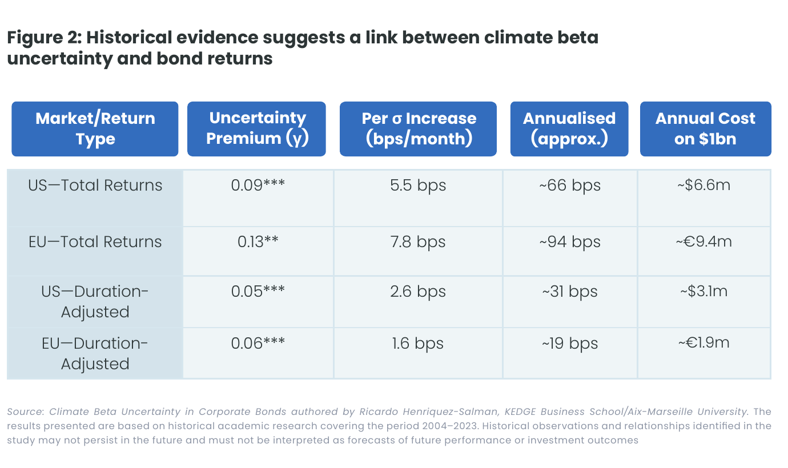
Por tanto, para los inversores en deuda corporativa, el documento plantea una pregunta más útil que «¿Qué índice es correcto?»: ¿cuál es la solidez de la evaluación climática de un emisor en todos los métodos y cuánta incertidumbre debería reflejarse en los diferenciales, la selección y el riesgo de cartera?
La implicación es clara: El análisis crediticio consciente del clima debería comparar varias señales, probar qué impulsa la aparente resiliencia y distinguir la exposición específica del emisor de la duración y los efectos soberanos.
*La beta climática mide cómo evolucionan las rentabilidades de un bono con una política de riesgo climático.
Principales conclusiones
- Una puntuación climática no es suficiente. La comparación de conjuntos de datos y metodologías puede revelar la incertidumbre que un único índice puede ocultar.
- Los principales acontecimientos climáticos o normativos pueden mejorar la determinación de precios al ayudar a los mercados a reevaluar qué emisores están realmente expuestos.
- La duración puede parecer resiliencia climática. Los inversores deberían separar los efectos crediticios de tipos de interés, soberanos y específicos del emisor.
- Para la construcción de carteras, un enfoque multidimensional puede combinar riesgos físicos y de transición con indicadores prospectivos y análisis de incertidumbre.


 ;


