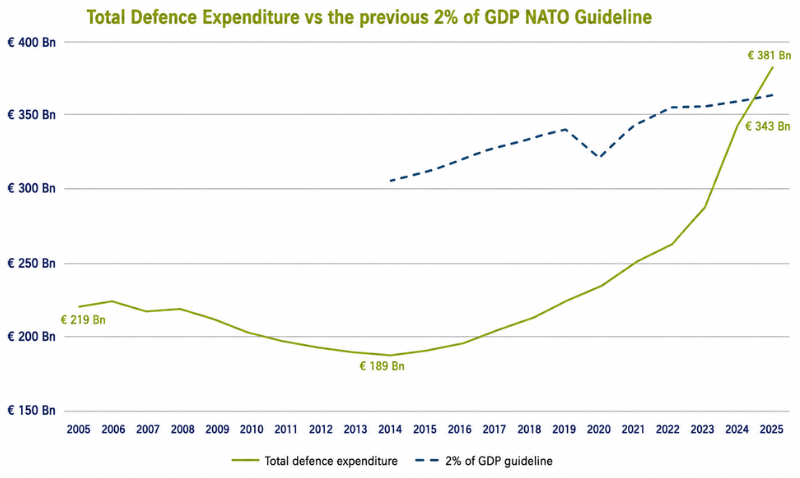
Fuente: Agencia Europea de Defensa, Datos de Defensa 2024-2025
Para los inversores, están surgiendo varios ciclos de larga duración, cada uno con diferentes beneficiarios potenciales. Identificarlos requiere mirar más allá de los objetivos de gasto y fijarse en las empresas capaces de cumplir con ellos.
El replanteamiento de la seguridad en Europa
En 2025, los aliados de la OTAN se comprometieron a elevar el gasto total en defensa y seguridad hasta el 5 % del PIB para 2035, repartido entre un 3,5 % destinado a capacidades militares básicas y un 1,5 % a ámbitos de resiliencia más amplios, como la ciberseguridad y las infraestructuras. La cumbre de Ankara, celebrada un año después, desplazó el enfoque de los compromisos a su aplicación[1]. Entre los anuncios realizados en la cumbre se incluyen:
- Más de 50 000 millones de dólares en nuevas adquisiciones
- 40 000 millones de dólares en inversiones para la lucha contra los drones
- Un compromiso de 70 000 millones de euros en ayuda militar a Ucrania para el periodo 2026-2027
- Cinco Estados miembros, encabezados por los países bálticos y Polonia, ya superan el objetivo básico de defensa del 3,5 %
Autonomía financiera: de los compromisos a las adquisiciones
Convertir los compromisos políticos en capacidades militares requiere financiación, y la UE ha dedicado los últimos dieciocho meses a desarrollar la arquitectura financiera necesaria para respaldarlos. La Unión Europea está combinando inversión nacional, endeudamiento conjunto y subvenciones para respaldar un esfuerzo de defensa de mayor envergadura y mejor coordinado en todo el bloque.
El paquete Readiness 2030/ReArm Europe[2], presentado en marzo de 2025, tiene como objetivo movilizar hasta 800 000 millones de euros en inversión adicional en defensa mediante una combinación de flexibilidad fiscal nacional, fondos de la UE y capital privado.
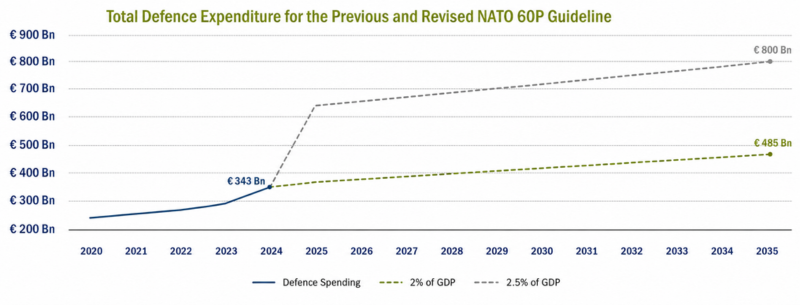
Fuente: Agencia Europea de Defensa, Datos de Defensa 2024-2025
El pilar más visible de la UE es SAFE (Security Action for Europe)[3], una línea de crédito de 150 000 millones de euros destinada a la adquisición conjunta que suscitó una demanda superior a la financiación disponible por parte de los 19 Estados miembros participantes.
Los desembolsos comenzaron en 2026 y los contratos financiados mediante préstamos deben adquirir al menos el 65 % de sus componentes en la UE, Ucrania o los países del EEE/AELC, lo que refuerza el principio de «comprar europeo».
Junto con SAFE, el Programa Europeo de la Industria de Defensa [4](EDIP) proporciona 1500 millones de euros en subvenciones para el período 2025-2027, una suma modesta pero que sirve de modelo: la Comisión Europea ha propuesto integrar la defensa y el espacio en una dotación específica de 131 000 millones de euros [5] dentro del presupuesto de la UE para el período 2028-2034, una magnitud que habría sido impensable hace unos años.
Si bien unos presupuestos más elevados proporcionan un contexto favorable, la financiación no se distribuirá de manera uniforme. Es probable que las oportunidades se presenten en aquellas empresas que ya sean capaces de producir de forma eficiente y a gran escala.
La principal limitación (por ahora): la ejecución
La prueba más clara de que la defensa europea ha entrado en un auténtico ciclo de expansión industrial reside en las carteras de pedidos de sus principales contratistas, que se han multiplicado en todos los ámbitos (desde el terrestre hasta el aéreo, incluidos los sistemas de guerra tradicionales y los nuevos). Entre los principales contratistas europeos que cotizan en bolsa, los ingresos han crecido una media del 57 % desde 2021.[6]
Sin embargo, la ejecución, en forma de disponibilidad de componentes, mano de obra y capacidad industrial, es ahora el principal factor limitante. Los directivos del sector han instado públicamente a los Gobiernos a acelerar y reforzar la contratación para justificar el capital comprometido en nuevas plantas. El estancamiento del programa franco-alemán FCAS de cazas de próxima generación[7] y la reciente cancelación de un pedido de fragatas alemanas[8] nos recuerdan que la coordinación política y la rapidez en la contratación pública siguen siendo los principales obstáculos que se interponen entre los compromisos de capital y la capacidad entregada, más que la financiación o la demanda.
Creemos que los candidatos más resilientes probablemente serán aquellos que combinen productos de importancia estratégica con planes de producción creíbles, una contratación disciplinada y un riesgo de programa asumible. En este sector, el análisis fundamental de las compañías sigue siendo tan importante como la temática general.
Aeroespacial civil: autonomía europea ya consolidada
En el sector aeroespacial civil, Europa alberga a una de las dos únicas empresas del mundo capaces de producir grandes aviones comerciales a gran escala, y la demanda mundial rara vez ha sido tan fuerte. La demanda no es el factor limitante. La cartera de pedidos combinada de aviones comerciales de gran tamaño supera los 16 000, lo que equivale a unos 12 años de producción. El desafío reside en la capacidad de producción: la escasez de motores y los cuellos de botella más amplios en la cadena de suministro de piezas forjadas, piezas fundidas y titanio han retrasado reiteradamente los aumentos de producción.
La tecnología de motores es el ámbito en el que la autonomía de Europa en el sector aeroespacial civil resulta más tangible. CFM International, la empresa conjunta al 50 % entre Safran y GE Aerospace, proporciona la propulsión a más del 60 % de la flota mundial de aviones de fuselaje estrecho [9], incluido, a través de su variante Leap-1C, el propio C919 de China, lo que nos recuerda que incluso el programa aeronáutico insignia de China sigue dependiendo de la tecnología de propulsión franco-estadounidense.
La aeronáutica civil presenta un ciclo diferente al de la defensa, impulsado por la renovación de las flotas, la demanda de pasajeros y los ingresos recurrentes procedentes del mantenimiento y los repuestos. Al igual que en el sector de la defensa, consideramos especialmente atractivos los proveedores que cuentan con la capacidad financiera y logística necesaria para financiar y alcanzar mayores niveles de producción.
El espacio: la próxima infraestructura estratégica
El reto de la autonomía de Europa se extiende cada vez más a la órbita. Las comunicaciones por satélite, la navegación y la observación de la Tierra sustentan las infraestructuras civiles, las operaciones militares y la respuesta ante emergencias, pero Europa sigue dependiendo en varios ámbitos de tecnologías y constelaciones no europeas.
Las iniciativas de consolidación industrial, junto con programas públicos como Galileo, Copérnico y la constelación de conectividad segura IRIS2, tienen por objeto reforzar la capacidad europea. La oportunidad de inversión se extiende más allá de los fabricantes de satélites e incluye también componentes, comunicaciones seguras, procesamiento de datos, sistemas terrestres y servicios de lanzamiento.
A nuestro juicio, las empresas más resilientes serán aquellas que presten servicios tanto a clientes públicos como comerciales. La exposición a actividades de doble uso puede reducir la dependencia de un único programa, al tiempo que permite mantener la participación en la estrategia europea de autonomía.


