

La invasión rusa de Ucrania puso de manifiesto los riesgos de una dependencia excesiva de un único proveedor y aceleró los esfuerzos de Europa por diversificar su combinación energética. Las perturbaciones más recientes en Oriente Próximo han reforzado que la diversificación por sí sola no puede eliminar la exposición a las crisis energéticas mundiales.
Por lo tanto, la cuestión más importante ya no es simplemente dónde compra Europa su energía, sino si puede construir las redes, la capacidad industrial y las cadenas de suministro de materiales fundamentales necesarias para disponer de un sistema energético más seguro, competitivo y resiliente.
La red es el verdadero cuello de botella
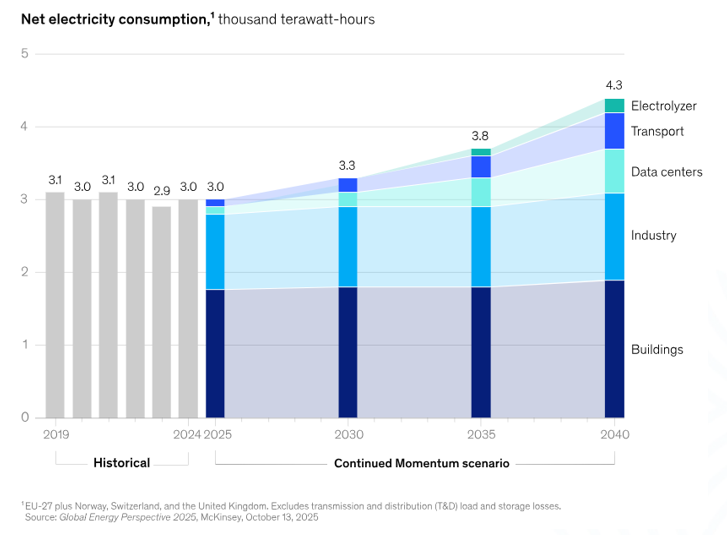
Este reto se vuelve cada vez más urgente a medida que Europa avanza hacia la electrificación. Se prevé que el consumo energético europeo aumente más de un 40 % entre 2025 y 2040[1], impulsado por la electrificación en edificios, transporte e industria, junto con la creciente demanda de los centros de datos.
Se prevé que la demanda de electricidad en Europa pase de una caída a un fuerte crecimiento de aquí a 2040.
Generar esa electricidad es solo una parte de la ecuación. Europa también debe ser capaz de transportarla.
Se calcula que para 2040 podría ser necesaria una inversión de 1,2 billones de euros en redes eléctricas, incluidos unos 730 000 millones de euros para redes de distribución.[1] Alrededor del 40 % de las redes de distribución europeas ya tienen más de 40 años[2], mientras que también será necesaria una mayor interconexión transfronteriza para equilibrar la oferta y la demanda en un sistema cada vez más electrificado.
En nuestra opinión, esto convierte a la red eléctrica en uno de los principales cuellos de botella para que Europa alcance sus objetivos de autonomía energética. La financiación es solo una parte del desafío: los retrasos en la obtención de permisos, la escasez de equipos y las limitaciones de conexión a la red están ralentizando la ejecución de los proyectos, mientras que alrededor de 120 GW de proyectos renovables maduros podrían correr el riesgo de no garantizar el acceso a la red a tiempo de aquí a 2030.[3]
El resultado es una brecha de implementación entre los objetivos europeos de nueva generación y la infraestructura necesaria para conectar y distribuir esa energía. Sin las redes, transformadores, cables y equipos conexos necesarios, la capacidad de generación adicional no puede traducirse plenamente en una mayor seguridad energética.
Para los inversores, esto amplía la oportunidad más allá de la propia generación renovable. Las empresas de redes eléctricas, los fabricantes de cables y transformadores, los proveedores de equipos de distribución eléctrica y las empresas de gestión energética proporcionan las capacidades necesarias para modernizar el sistema eléctrico europeo.
La autonomía es también una cuestión de competitividad
La importancia de esa inversión se hace más clara cuando se mira desde el punto de vista de la competitividad industrial. En 2025, los precios de la electricidad para los grandes consumidores industriales de energía en la UE fueron más del doble que en Estados Unidos y alrededor de un 50 % más altos que en China.[4]
Precio final estimado de la electricidad para grandes clientes industriales en industrias de gran consumo de energía, 2019-2025
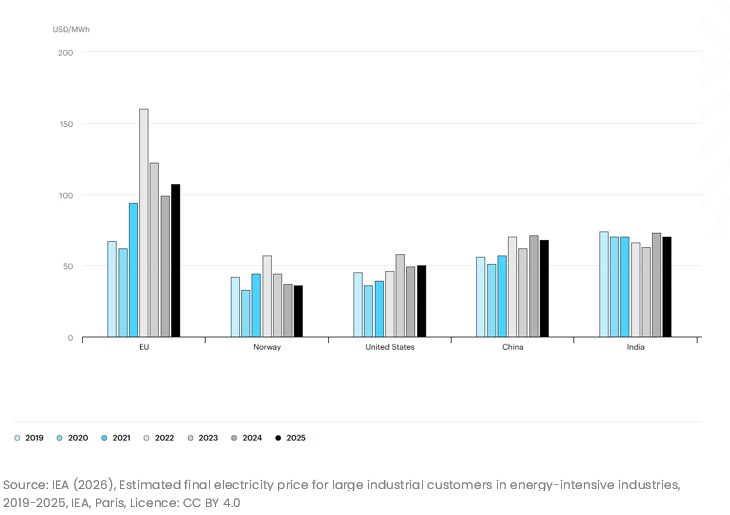
Esa desventaja es importante para sectores como la industria química, la metalurgia y la manufactura avanzada, muchos de ellos precisamente los que Europa quiere conservar o recuperar como parte de su programa de autonomía más amplio.
Un sistema eléctrico más fuerte e interconectado podría mejorar la resiliencia y ayudar a las empresas a acceder a una energía a precios más competitivos. Al mismo tiempo, los proyectos de red siguen expuestos a retrasos normativos y de permisos, los desarrolladores de renovables deben asegurar las conexiones y los fabricantes de equipos siguen enfrentándose a presiones de costes de insumos, competencia y riesgo de ejecución.
En nuestra opinión, esa distinción es importante. La demanda estructural puede respaldar a un sector, pero no hace que todas las empresas que lo componen sean interesantes automáticamente. La capacidad de suministrar equipos escasos, asegurar el acceso a la red, gestionar la intensidad de capital y ejecutar proyectos complejos puede determinar qué empresas están mejor posicionadas para beneficiarse.
La paradoja de los materiales
La electrificación también introduce otra vulnerabilidad estratégica: una mayor dependencia de los materiales necesarios para construir redes, turbinas, motores eléctricos y almacenamiento.
El abandono de los combustibles fósiles importados por parte de Europa aumenta la demanda de cobre, tierras raras y otros materiales estratégicos. China representó alrededor del 91 % del refinado mundial de tierras raras magnéticas en 2024 y el 94 % de la producción de imanes permanentes de tierras raras.[5] Las restricciones a la exportación introducidas en 2025 pusieron de manifiesto la rapidez con la que esa concentración puede convertirse en una vulnerabilidad industrial.
Por lo tanto, sin una transformación interna más sólida y unas cadenas de suministro más diversificadas, Europa podría reducir su dependencia de los combustibles fósiles importados solo para aumentar su dependencia de materiales fundamentales de un pequeño número de proveedores externos. La Ley Europea de Materias Primas Fundamentales pretende responder aumentando la capacidad nacional de extracción, procesamiento y reciclaje, reduciendo al mismo tiempo la dependencia excesiva de cualquier proveedor no perteneciente a la UE.[6]
Sin embargo, la aplicación sigue siendo difícil. La Comisión ha seleccionado proyectos estratégicos para ampliar la capacidad europea, pero la financiación, los permisos y las limitaciones técnicas podrían limitar la rapidez con la que muchos de ellos contribuyen a la oferta. El reciclaje también puede desempeñar un papel más importante, aunque su contribución sigue siendo limitada para varios materiales fundamentales en la actualidad.
Por lo tanto, la capacidad de transformación puede resultar tan estratégicamente importante como el acceso a las materias primas en sí.
La autonomía no es sinónimo de autosuficiencia
Tener autonomía no significa producir todos los materiales y componentes en Europa. Requiere una combinación de capacidades internas más sólidas, abastecimiento diversificado y asociaciones fiables con países ricos en recursos.
Esto crea oportunidades de inversión en cinco partes de la cadena de valor. Las empresas de redes eléctricas proporcionan exposición al ciclo de inversión de red a largo plazo, mientras que los fabricantes de equipos eléctricos suministran los transformadores, cables, aparellaje eléctrico y sistemas de gestión energética necesarios para ampliar y modernizar las redes. Los promotores de energías renovables con proyectos autorizados y conexiones a la red garantizadas también pueden tener una ventaja a la hora de poner en servicio nueva capacidad.
Más al principio de la cadena de suministro, las empresas de transformación de materiales fundamentales pueden contribuir a subsanar carencias estratégicamente importantes en el abastecimiento europeo, mientras que las empresas de reciclaje pueden recuperar materiales que ya se encuentran en la economía europea y reducir la dependencia de las importaciones de materias primas. En estas áreas, la infraestructura existente, las escasas capacidades técnicas y la capacidad de ejecución a escala pueden convertirse en importantes ventajas competitivas.
En Candriam, la exposición a la temática es solo el punto de partida. Evaluamos si las empresas pueden traducir estas necesidades estructurales en un crecimiento rentable, teniendo en cuenta su posición competitiva, la calidad de su gestión, la solidez financiera, los requisitos de capital y la valoración.
Construir el sistema, no simplemente cambiar la fuente
El desafío de la autonomía energética de Europa es mucho más amplio que sustituir los combustibles fósiles importados por la generación nacional de energías renovables. Dependerá de si Europa puede construir las redes, la capacidad industrial, los equipos y las cadenas de suministro de materiales fundamentales necesarios para apoyar una economía más electrificada. Estos elementos son interdependientes: la generación sin infraestructura, la infraestructura sin equipos o la electrificación sin acceso seguro a materiales dejarían importantes vulnerabilidades sin resolver.
Para los inversores, esto crea oportunidades en toda la cadena de valor de la energía, pero no se distribuirán uniformemente. En nuestra opinión, las empresas mejor posicionadas para beneficiarse pueden ser las que resuelven los cuellos de botella prácticos de Europa: conectar nueva generación, suministrar equipos eléctricos escasos, procesar materiales estratégicos y recuperar recursos ya existentes en la economía europea.
Europa ha definido gran parte de lo que quiere construir. La cuestión ahora, desde el punto de vista de la inversión, es qué empresas tienen la capacidad necesaria para llevarlo a cabo de forma rentable.
[1] Comunicación de la Comisión Europea al Parlamento Europeo, Paquete de Redes Europeas, 12 de diciembre de 2025
[2] Comisión Europea, Plan de acción de la UE para las redes eléctricas; Comisión Europea, Objetivos de interconexión eléctrica, estimaciones a partir de 2023
[3] Comisión Europea, Redes eléctricas europeas, 2026
[4] Agencia Internacional de la Energía, Electricidad 2026: Precios, febrero de 2026
[5] Agencia Internacional de la Energía, Con los nuevos controles de exportación de minerales fundamentales, los riesgos de concentración de la oferta se hacen realidad, octubre de 2025
[6] Comisión Europea, Ley Europea de Materias Primas Fundamentales: Mercado interior, industria, emprendimiento y pymes


Principales conclusiones
-
La red se está convirtiendo en el principal cuello de botella. Europa puede añadir capacidad de generación, pero sin una inversión más rápida en redes, interconexión y equipos eléctricos, gran parte de esa energía no puede llegar donde se necesita.
-
El problema de la dependencia está cambiando de forma. La electrificación reduce la dependencia de los combustibles fósiles importados, pero aumenta la necesidad de Europa de materiales fundamentales, capacidad de procesamiento y cadenas de suministro resilientes.
-
Para los inversores, la implementación es importante. La oportunidad abarca servicios públicos, equipos eléctricos, energías renovables, materiales fundamentales y reciclaje. Sin embargo, las posiciones más sólidas pueden pertenecer a empresas con capacidades escasas, infraestructuras existentes y capacidad de ejecución.