Les bons résultats du troisième trimestre ont fourni un contexte favorable aux actions mondiales. Toutefois, les élections de mi-mandat aux États-Unis ont renforcé les doutes concernant les investissements dans l’intelligence artificielle, en soulignant la sensibilité des valorisations aux perspectives de croissance. Nous continuons à privilégier la visibilité des résultats, tandis que l’élargissement de la croissance des bénéfices permet de diversifier les sources de performances.
La croissance des bénéfices est moins concentrée
Selon J.P. Morgan, 81 % des entreprises américaines et 75 % de leurs homologues européennes avaient publié leurs résultats au 6 novembre, la croissance des bénéfices atteignant respectivement 24 % et 28 % des deux côtés de l’Atlantique. Les bénéfices ont dépassé les attentes dans 84 % des cas aux États-Unis et 60 % des cas en Europe, tandis que le chiffre d’affaires a augmenté de 12 % dans les deux régions[1].
Même si l’on exclut l’énergie, principal contributeur, les résultats ont progressé de 17 % aux États-Unis et 13 % en Europe. La technologie a également enregistré une forte croissance des bénéfices. Fait encourageant, les estimations pour le quatrième trimestre et l’année 2027 ont continué à augmenter. La croissance des bénéfices hors du groupe des six Magnificent Seven qui ont déjà publié leurs comptes (ceux de Nvidia n’étaient pas encore disponibles) a dépassé celle enregistrée en son sein. Cette participation plus large – le nombre d’entreprises contribuant à la croissance des bénéfices au-delà des géants de la technologie s’accroît – est de bon augure[2].
Les midterms mettent les projecteurs sur les investissements dans l’IA
La victoire électorale démocrate a renforcé les inquiétudes concernant le secteur de l’IA, alors que les investisseurs doutent de la rentabilité future des investissements engagés. De fait, une surveillance accrue des autorités et une inflexion de la politique de certains États pourraient ralentir la construction des centres de données. Le 5 novembre, le Nasdaq a plongé de 5,5 % pour entrer en territoire de correction, tandis que le S&P 500 cédait 4,4 %[3]. Le repli des marchés a également affecté les sociétés industrielles et énergétiques exposées aux infrastructures d’IA.
Bien qu’un pouvoir divisé limite le risque d’adoption d’une législation fédérale de grande ampleur, les exigences supplémentaires et les décisions d’autorisation au niveau des États pourraient retarder de nombreux projets. Les investisseurs réévaluent donc le rythme d’expansion des infrastructures d’IA, même si rien n’indique une baisse durable de la demande sous-jacente d’IA.
La pérennité des résultats est devenue un enjeu majeur
Le contraste entre les résultats solides des entreprises technologiques au troisième trimestre et le repli des actions souligne la nature prospective du marché. Un coup d’arrêt aux centres de données pourrait retarder les commandes de semi-conducteurs, d’équipements de réseau et d’infrastructures électriques, tandis que la hausse des coûts risque de peser sur les rendements attendus. Une gestion plus rigoureuse des dépenses pourrait améliorer la trésorerie des grands fournisseurs de services cloud, à condition que la croissance du chiffre d’affaires reste solide.
Un ralentissement des dépenses aux États-Unis aurait des conséquences à l’échelle mondiale, affectant les producteurs de semi-conducteurs asiatiques et les équipementiers européens dont les revenus dépendent de l’expansion des infrastructures d’IA. La diversification régionale pourrait donc offrir une protection moins efficace qu’espéré si les entreprises de toutes les régions dépendent du même cycle d’investissement. Les indications concernant les commandes, le taux d’utilisation des capacités et la monétisation de l’IA permettront de distinguer retards temporaires et faiblesse de la demande sous-jacente.
Maintien des convictions, élargissement des opportunités
La combinaison de bénéfices en hausse et d’une incertitude accrue entourant les investissements dans l’IA incite à la sélectivité. Nous restons exposés à la croissance structurelle de la technologie, tout en ciblant une demande visible, une monétisation crédible et la conversion des investissements en flux de trésorerie. Les estimations devraient tenir compte d’éventuels retards et d’une croissance plus modérée des dépenses. Au-delà de la technologie, l’amélioration des bénéfices dans tous les secteurs offre des opportunités de diversification des sources de performance des portefeuilles.
États-Unis
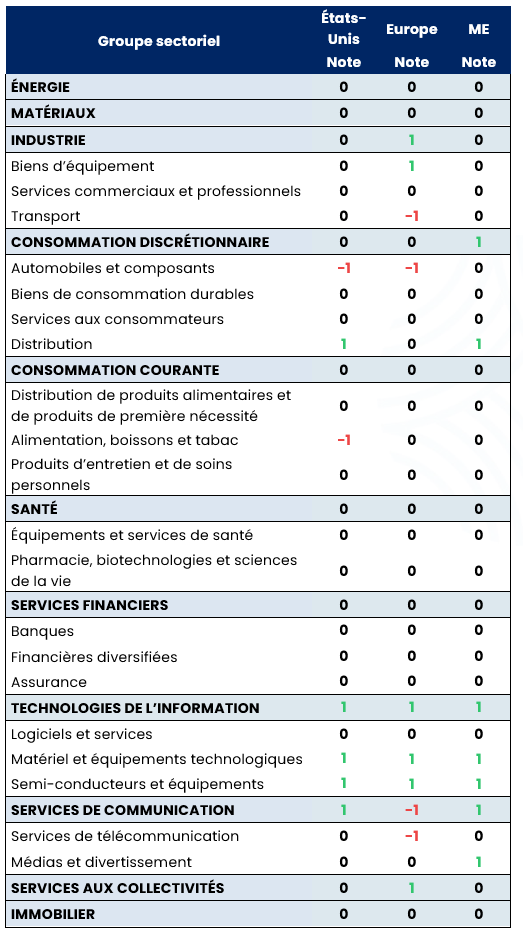
Dans ce contexte, les technologies de l’information restent une surpondération stratégique, notamment les semi-conducteurs et le matériel et les équipements. La forte dynamique bénéficiaire, l’augmentation de l’utilisation de l’IA payante et la poursuite des investissements dans les infrastructures d’IA confortent notre conviction. Cependant, les besoins de financement, la pression sur les flux de trésorerie disponibles et les contraintes d’approvisionnement en électricité méritent une attention particulière, la rentabilité des investissements en IA restant au cœur de notre analyse.
Dans la santé, la forte surperformance du mois dernier a dopé les multiples, les valorisations de la biopharmacie aux États-Unis étant désormais élevées par rapport à leurs niveaux historiques[4]. Le couple rendement/risque est dès lors moins attrayant, ce qui nous a incités à prendre des bénéfices et à réduire le secteur de surpondéré à neutre. La pharmacie et la biotechnologie passent à neutre, tandis que nous maintenons une surpondération dans les sciences de la vie.
Europe
Les actions européennes ont progressé depuis le dernier comité, sur fond de volatilité persistante des marchés. Les résultats des entreprises ont soutenu le sentiment, malgré les fluctuations des cours du pétrole, les tensions sur les marchés obligataires et l’incertitude politique en France. Comme ailleurs, les doutes concernant les rendements des investissements dans l’IA ont pesé sur les valeurs technologiques et rendu les marchés hésitants. La santé et la consommation courante ont été les secteurs les plus performants, grâce à la rotation en faveur des secteurs défensifs.
Comme aux États-Unis, nous avons abaissé le secteur de la santé de surpondéré à neutre, en raison de valorisations tendues après la récente surperformance. Au sein du secteur, nous avons également modifié notre opinion à neutre sur la pharmacie et les biotechnologies.
Les notes des autres secteurs européens demeurent inchangées :
- Nous restons positifs à l’égard de l’industrie (notamment les valeurs exposées à la production d’électricité, à l’électrification et à la modernisation des réseaux), des technologies de l’information (soutenues par l’augmentation des capacités de semi-conducteurs) et des services aux collectivités (qui bénéficient de la demande structurelle liée à l’électrification et aux investissements dans les réseaux, et de valorisations raisonnables).
- Nous restons négatifs vis-à-vis des services de communication en raison de l’intensification de la concurrence et des pressions sur les prix, de perspectives de croissance modestes et de valorisations moins intéressantes.
- Nous sommes neutres vis-à-vis des autres secteurs.
Marchés émergents
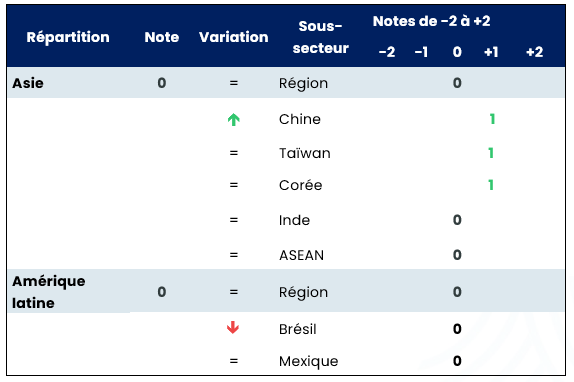
Les actions des marchés émergents connaissent une forte rotation, les bonnes performances récentes de la Corée du Sud, de Taïwan et du Brésil entraînant des corrections, tandis que les marchés à la traîne comme la Chine, l’Inde et le Mexique se redressent. Cette inflexion reflète la tendance à solder les positions de momentum excessives au profit de marchés sous-évalués, dans un contexte de doutes quant à la viabilité des investissements dans l’IA. Si les fondamentaux de la technologie restent favorables, le ralentissement des révisions de bénéfices et l’incertitude entourant les dépenses liées à l’IA imposent une plus grande sélectivité. Dans ce contexte, nous concilions notre conviction dans la technologie avec les opportunités tactiques qui se présentent en Chine, tout en adoptant une attitude plus prudente vis-à-vis du Brésil et de l’Inde.
- La Chine a été relevée tactiquement à surpondéré après une longue période de sous-performance, ce qui a rendu les valorisations et le positionnement de plus en plus attractifs, en particulier dans les valeurs de l’Internet et de la consommation. La forte correction des principales plateformes technologiques[5], conjuguée au soutien du marché domestique et à la baisse des cours du pétrole, ouvre la voie à une reprise tandis que les investisseurs se diversifient hors de la technologie asiatique. Alors que les fondamentaux macroéconomiques restent faibles, la résilience des exportations dans les secteurs stratégiques et la relative stabilité des relations commerciales avec les États-Unis confortent ce positionnement tactique.
- Nous maintenons la surpondération du secteur technologique après la récente correction, en raison de valorisations plus attractives et d’un positionnement moins agressif des investisseurs. Contrairement aux précédentes corrections, principalement dues à des positions excessives, la récente baisse reflète des inquiétudes croissantes concernant la monétisation de l’IA, le financement des infrastructures et les contraintes réglementaires, ainsi que la modération des perspectives de résultats. Les révisions de bénéfices restent néanmoins positives.
- La récente rotation du marché a permis de recalibrer les expositions du portefeuille, nous incitant à ramener les valeurs financières et bancaires à neutre après leur rôle de couverture efficace contre la faiblesse de la technologie. Au plan géographique, la position sur le Brésil a été réduite suite aux élections et à la performance décevante du marché. La reprise récente de l’Inde a été soutenue par la baisse des cours du pétrole et le fait que les investisseurs ont couvert des positions sous-pondérées, même si des valorisations élevées continuent de limiter son attractivité relative.
Convictions mondiales
Le tableau ci-dessous résume nos principales convictions en termes de positionnement régional, géographique et sectoriel à l’issue du dernier Comité stratégique actions.
[1] Source : Bloomberg, 6 novembre 2026
[2] Source : Bloomberg, 6 novembre 2026
[3] La performance passée ne garantit pas les résultats futurs et n’est pas constante dans la durée
[4] Depuis début septembre, l’indice MSCI USA Pharmaceuticals a surperformé l’indice MSCI USA de 15 % (au 16/11/2026, performance totale en USD). Les valeurs pharmaceutiques américaines se négocient désormais à un niveau supérieur de deux écarts-types à leur moyenne des cinq dernières années.
[5] Source : Bloomberg, 6 novembre 2026


