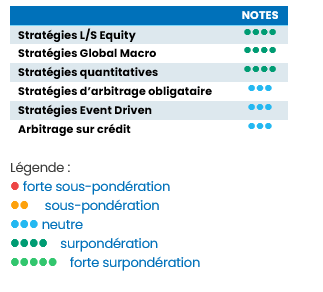
Le mois de septembre s’est caractérisé par une activité résiliente, des pressions inflationnistes persistantes, et des inquiétudes croissantes concernant le resserrement monétaire et les risques géopolitiques. Aux États-Unis, la dynamique économique est restée solide grâce aux investissements liés à l’IA et à la bonne tenue de la consommation, malgré certains signes de ralentissement sur le marché du travail. En Europe, les indicateurs ont continué de s’améliorer, les PMI manufacturier et des services signalant une plus grande résilience. La BCE a maintenu une approche prudente, mettant en balance les risques inflationnistes avec une croissance modeste et des conditions de financement des États de plus en plus contraignantes. Les perspectives budgétaires de la France ont focalisé l’attention et entraîné un élargissement significatif des spreads souverains. Dans le même temps, l’économie chinoise a continué à s’essouffler, freinée par la faiblesse de la consommation intérieure et les difficultés du secteur immobilier, ce qui a nécessité de nouvelles mesures d’aide ciblées.
Les marchés financiers ont souffert, la hausse des rendements souverains, la cherté de l’énergie et les incertitudes géopolitiques ayant pesé sur l’appétit pour le risque. Les actions mondiales ont reculé et les actions européennes ont nettement sous-performé. Les actions américaines ont cependant bien résisté, grâce aux acteurs de la technologie et de l’IA. Les actions européennes ont été pénalisées par la hausse des taux d’actualisation, des coûts de l’énergie et du risque souverain, tandis que la dispersion sectorielle a fortement augmenté.
Parallèlement, le retour des craintes inflationnistes et les anticipations de resserrement monétaire ont pénalisé les marchés obligataires. Les rendements des bons du Trésor américain ont atteint des niveaux inédits depuis plusieurs décennies, tandis que les emprunts d’État européens subissaient des pressions supplémentaires liées aux incertitudes budgétaires. Le spread entre les emprunts d’État français et les Bunds allemands s’est sensiblement élargi, suscitant des craintes de contagion sur les marchés souverains périphériques. Les marchés du crédit ont également été confrontés à des pressions croissantes, sous l’effet de la hausse des coûts de financement et de la dégradation de l’appétit pour le risque.
L’indice HFRX Global Hedge Fund EUR a reculé de 0,60 % sur le mois[1].
Stratégies L/S Equity
Les stratégies Long/Short Equity ont connu un mois difficile, la performance ayant été affectée par la baisse des marchés actions, la hausse des rendements obligataires et une forte dispersion sectorielle. Les performances ont été très dispersées : les indices de hedge funds ont enregistré, en moyenne, des pertes limitées à quelques pourcents, tandis que les stratégies « market neutral » ont généralement surperformé grâce à la protection du portefeuille short et à une moindre exposition directionnelle. La hausse du marché est restée principalement portée par le secteur technologique et les valeurs liées à l’IA, tandis que les valeurs cycliques traditionnelles et les secteurs sensibles aux taux d’intérêt sont restés à la peine. Les hedge funds ont renforcé l’exposition à la technologie américaine via les infrastructures d’IA et les applications agentiques, mais réduit le poids de l’industrie européenne et de l’Asie. À terme, une plus grande dispersion et une meilleure différenciation des bénéfices des entreprises pourraient soutenir la sélection fondamentale d’actions, même si les valorisations élevées et la volatilité des taux restent des risques importants.
Stratégies Global Macro
Les stratégies Global Macro ont figuré parmi les plus performantes en septembre, bénéficiant de tendances marquées sur les taux d’intérêt, les devises et les matières premières. La hausse des rendements souverains déclenchée par la hausse des taux de la Fed en septembre a offert des opportunités aux gérants positionnés en vue d’un resserrement monétaire. Les positions longues sur l’énergie ont bénéficié de la hausse du pétrole et des perturbations de l’offre au Moyen-Orient, tandis que l’appréciation du dollar a favorisé les positions directionnelles sur les devises. En Europe, l’élargissement des spreads souverains, notamment en France, a créé des opportunités de valeur relative. Au-delà de positions individuelles diverses, le positionnement a ciblé la hausse des rendements et la vigueur des matières premières. À terme, la persistance de l’inflation, la divergence des politiques monétaires et l’incertitude géopolitique devraient offrir des opportunités de positionnement macroéconomique tactique.
Stratégies quantitatives
Les stratégies quantitatives ont fait preuve d’une relative résilience en septembre, surperformant les approches discrétionnaires en actions malgré une volatilité considérable des facteurs. Les expositions au facteur « momentum » se sont redressées grâce à un repositionnement des stratégies systématiques et à l’amélioration de la performance du facteur après les replis précédents. Mais la dispersion importante entre les expositions aux valeurs de croissance, aux actions « value » et aux différents secteurs a créé un environnement difficile pour certains modèles directionnels. Les stratégies « market neutral » ont bénéficié de la différenciation au niveau des titres, tandis que les modèles macroéconomiques systématiques ont tiré parti des tendances sur les marchés des matières premières, des devises et des taux d’intérêt. Les gérants quantitatifs ont maintenu une exposition brute importante, tout en renforçant leurs positions sur le facteur momentum. À terme, la dispersion devrait favoriser des approches d’arbitrage statistique diversifiées, même si les retournements brusques des facteurs constituent toujours un risque majeur.
Stratégies d’arbitrage obligataire
Les stratégies d’arbitrage obligataire ont connu un mois de septembre difficile, l’envolée des rendements souverains, la forte volatilité et l’évolution des anticipations concernant les banques centrales ayant perturbé les relations traditionnelles de valeur relative. Les rendements des bons du Trésor américain ont bondi, tandis que les marchés souverains européens ont souffert des inquiétudes liées à la situation budgétaire de la France et de l’élargissement des spreads périphériques. Ces évolutions ont pénalisé les stratégies de convergence à effet de levier, notamment lorsque les mouvements de la courbe des taux et les relations entre spreads souverains se sont écartés des tendances historiques. L’indice HFRX Relative Value a reculé de 1,21 %[2]. Des opportunités de valeur relative ont émergé sur les courbes souveraines, les swaps spreads et les emprunts d’État européens. À terme, les perturbations des marchés pourraient offrir des points d’entrée intéressants, si les conditions de financement restent stables et si les risques souverains demeurent contenus.
Stratégies Event Driven
Les stratégies Event Driven ont connu un mois de septembre difficile et ont délivré des performances négatives, la hausse des coûts de financement et la faiblesse des marchés actions ayant pesé sur l’arbitrage de fusions et les situations spéciales. La volatilité accrue et la hausse des taux d’actualisation ont affecté les valorisations des transactions et l’appétit pour le risque, tandis que l’incertitude géopolitique a compliqué l’exécution des transactions. Néanmoins, l’activité des entreprises a généré certaines opportunités en matière de restructuration, d’activisme actionnarial et d’acquisitions stratégiques. La poursuite des restructurations et de potentielles opérations de consolidation pourraient soutenir le flux de transactions, même si les conditions de financement, l’incertitude réglementaire et les risques propres à chaque opération imposent de se montrer sélectif.
Arbitrage sur crédit
L’arbitrage sur crédit a été confronté à un environnement très difficile en septembre, la hausse des rendements souverains, le resserrement des conditions financières et l’incertitude géopolitique pesant sur les valorisations des obligations d’entreprise. La hausse des coûts de financement et l’augmentation de la volatilité ont pénalisé les positions à effet de levier axées sur la valeur relative, tandis que les inquiétudes des investisseurs concernant les risques de refinancement et les fondamentaux de crédit ont accentué les disparités entre émetteurs. Les performances ont été contrastées, les expositions aux actifs en difficulté et celles à fort effet de levier étant particulièrement vulnérables. Les marchés du crédit européens ont également été confrontés aux répercussions de l’élargissement des spreads souverains français. Néanmoins, les dislocations touchant les segments investment grade et high yield, ainsi que les instruments liés à la structure du capital, ont créé des opportunités de valeur relative. À l’avenir, la volatilité persistante des rendements et la dispersion plus élevée des émetteurs pourraient favoriser l’arbitrage de crédit lié aux fondamentaux, même si les risques d’effet de levier, de liquidité et de refinancement ne peuvent être ignorés.
[1] Source : HFRX Octobre 2026
[2] Source : HFRX Octobre 2026


