Des voix dissidentes se sont fait entendre en octobre, tandis que Jensen Huang (PDG de Nvidia) avertissait que la Chine allait « remporter la course à l'IA ». Le mois a néanmoins été positif pour les hedge funds, malgré un accès de volatilité des marchés lié aux relations commerciales sino-américaines. Les actions américaines ont fortement progressé, atteignant de nouveaux sommets en dépit de la controverse concernant les perspectives de l'IA. Dans ce contexte, les hedge funds ont choisi de faire preuve de prudence. En moyenne, le levier net des stratégies Long/Short américaines est tombé à 56 % (le levier brut à 213 %), ce qui reflète une réduction mesurée du risque à l’approche de la fin d'année.
Le rallye s'est étendu au-delà des géants de la technologie. Après d'importantes prises de bénéfices dans le sillage de la publication des résultats, les flux se sont orientés vers la santé, la consommation discrétionnaire, l'industrie et la finance, où le positionnement net reste proche de ses points bas.
Sur le plan macroéconomique, l’économie américaine a bien résisté malgré un shutdown interminable, renforçant les anticipations d’un cycle d'assouplissement en 2026. En Europe, la croissance est restée modérée, la France et l'Allemagne étant proches de la stagnation tandis que l'Europe du Sud – notamment l’Espagne – affichait une certaine vigueur. La reprise chinoise a montré de premiers signes de stabilisation, mais reste fragile en raison de tensions persistantes dans le secteur immobilier.
L’indice HFRX Global Hedge Fund EUR a enregistré une performance de +0,50 % sur le mois.
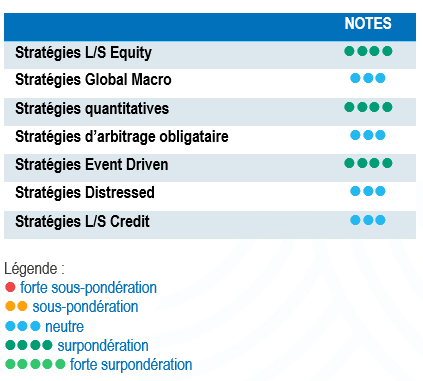
Stratégies Long/Short Equity
Les stratégies Long/Short Equity ont connu un mois d’octobre plutôt calme. Au niveau régional, seule l'Europe a enregistré des flux nets positifs, ciblant notamment les secteurs de la santé et des services financiers. L'Asie a affiché des tendances divergentes : les fonds axés sur la Chine ont bien performé grâce aux mesures de relance, tandis que le Japon et l'Asie hors Chine ont enregistré des flux de capitaux plus modestes.
La rotation thématique a bénéficié aux fonds ayant des expositions équilibrées entre la technologie, l'industrie et la consommation discrétionnaire, tandis que la santé et la finance ont attiré de nouveaux investissements de la part des hedge funds (selon Morgan Stanley Prime Brokerage). Les fonds américains ont été vendeurs nets dans le secteur TMT (bénéficiaires de l'IA, alimentation des outils d'IA), mais acheteurs nets dans les secteurs de la santé et de la consommation discrétionnaire. En résumé, le marché est resté porté par l’enthousiasme autour de l'IA, mais confronté à des critiques sur un possible excès d’optimisme.
Les marchés asiatiques ont contribué positivement – en particulier le Japon –, tandis que la Chine est restée plus volatile. Cependant, les fonds L/S axés sur la Chine ont enregistré les plus fortes hausses en termes absolus sur tous les segments. Dans l'ensemble, la dispersion entre les secteurs et les facteurs a encore offert un contexte favorable à la sélection active de titres, les fonds conservant des profils de rendement/risque solides.
Stratégies Global Macro
Les stratégies Global Macro ont connu un mois compliqué, marqué par un regain de volatilité politique et liée aux politiques économiques. La paralysie de l’administration américaine et la chute du gouvernement français en début de mois ont brièvement ravivé l'incertitude sur les marchés. Dans le même temps, le FOMC a procédé à une baisse des taux de 25 pb et confirmé la poursuite de l’assouplissement monétaire. En Europe, la BCE a choisi le statu quo, sachant que le cycle de baisse des taux devrait reprendre vers mars 2026.
Les fonds macro ont bénéficié de positionnements tactiques tels que l'exposition longue aux bons du Trésor américain, le bêta actions sélectif en Asie et les transactions de valeur relative sur le change. Les divergences régionales sont restées marquées, avec un marché du travail résilient aux États-Unis, une Europe en stagnation et une stabilisation lente en Chine. Dans l'ensemble, les fonds macro discrétionnaires affichent une solide performance depuis le début de l'année (dans le haut de la fourchette à un chiffre), tout en maintenant des budgets de risque disciplinés et une liquidité élevée.
Stratégies quantitatives
Les gérants systématiques et quantitatifs ont généré des performances étales en octobre. Après un mois de septembre volatil marqué par des retournements de position, les tendances factorielles se sont stabilisées. En moyenne, les hedge funds quantitatifs ont progressé d'environ +0,7 % sur le mois et +10 % depuis le début de l'année. Les stratégies de suivi de tendance ont profité de signaux haussiers sur les actions et les matières premières, tandis que les fonds actions « market-neutral » ont récupéré une partie des pertes subies en septembre. Malgré des tendances fragiles sur les marchés obligataires, la dispersion entre les styles et les indices régionaux a offert des opportunités aux stratégies quantitatives. L'environnement continue de bénéficier aux portefeuilles quantitatifs diversifiés qui font preuve d'une gestion rigoureuse des risques.
Stratégies d’arbitrage obligataire
Le mois d'octobre s’est avéré très calme pour les marchés obligataires. Aux États-Unis, la pente et le niveau de la courbe des taux sont restés relativement stables. Mais les spreads de swap se sont considérablement creusés sur l'ensemble de la courbe, atteignant un sommet inédit depuis avril. L’Europe a connu une dynamique générale assez similaire. Les spécialistes de l'arbitrage obligataire ont enregistré de modestes performances positives.
Stratégies Event Driven
Les stratégies Event Driven sont restées sur une dynamique positive, alors que les activités de fusion-acquisition accéléraient au niveau mondial. Les gérants ont enregistré des résultats moyens légèrement positifs, affichant désormais une performance annuelle dans le haut de la fourchette à un chiffre. Selon Morgan Stanley, le volume des fusions-acquisitions annoncées au troisième trimestre a augmenté de 43 % en glissement annuel sous l'impulsion d’importantes transactions stratégiques, et le volume mondial devrait progresser de 32 % cette année pour atteindre 7 800 milliards de dollars d'ici 2027, incluant les opérations stratégiques, de sponsors et les programmes de rachats. En Europe, l’activité de fusions-acquisitions progresse d'environ 5 % en glissement annuel, notamment dans l’industrie minière, les services aux entreprises, les télécommunications et la défense. Les gérants restent optimistes à l'approche du quatrième trimestre : les transactions suspendues ou retardées devraient se confirmer à mesure que les CEO reprennent confiance, ce qui offrira un riche réservoir de projets pour l’arbitrage de fusion et les situations spéciales.
Stratégies Distressed
Les stratégies Distressed ont enregistré des résultats modestes mais positifs en octobre, dans un contexte de spreads de crédit serrés. Selon l'équipe crédit de Morgan Stanley, les spreads du haut rendement américain se sont resserrés de 11 pb au cours du mois. Au cours de la période, les spreads des leveraged loans se sont resserrés de 3 pb, mais le segment a subi des sorties nettes d'environ 780 millions de dollars. L'actualité a été dominée par l'effondrement de First Brands. Certains hedge funds ont été durement touchés, leurs prêts sécurisés de premier rang s'échangeant à moins de 50 cents pour un dollar. En outre, l’éventuelle suppression des allocations SNAP pour 42 millions d'Américains réduirait les revenus des ménages et pèserait sur les ventes de produits alimentaires et de boissons, ce qui menacerait les crédits discrétionnaires. Dans ce contexte, les gérants de stratégies Distressed sont restés très sélectifs, se concentrant sur les restructurations complexes, les situations adossées à des actifs et les juridictions engageant des réformes crédibles. L'Argentine en offre un exemple typique : la nette victoire électorale de Javier Milei renforce la probabilité d'une véritable restructuration. Dans l'ensemble, le « big bang » du segment Distressed n'a pas encore commencé, mais l’univers des titres en difficulté va probablement s’élargir en 2026.
Stratégies Long/Short Credit
Les stratégies Long/Short Credit sont restées globalement stables en octobre, en phase avec un marché où le bêta demeure attractif. Selon Morgan Stanley, les spreads du segment investment grade américain se sont resserrés de 3 pb et les échéances de 7 à 10 ans ont surperformé. Les fonds IG ont attiré 4,1 milliards de dollars au cours du mois dernier, tandis que l'offre atteignait 10 milliards de dollars, ce qui porte le volume d’émissions depuis le début de l'année à 1 530 milliards de dollars. Les gérants ont maintenu des expositions nettes quasiment neutres, axant leurs portefeuilles autour de positions longues sur des bilans résilients (sociétés financières de qualité, acteurs de la santé et de l'énergie) et de positions short sur des valeurs cycliques de moindre qualité et des émetteurs exposés à l’affaiblissement de la consommation des ménages à bas revenus. Le marché chinois souffre particulièrement du recul de la consommation, même si certaines entreprises parviennent à tirer leur épingle du jeu.


