
Asset Allocation, Monthly Coffee Break
L’activité résiste encore
La solidité de la croissance incite les banques centrales à la fermeté.


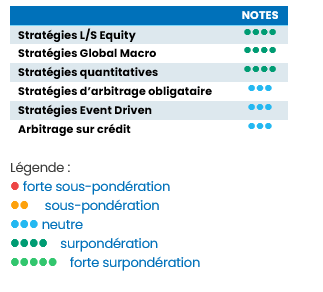
L’activité mondiale est restée solide en août, malgré des divergences régionales persistantes. En zone euro, le climat économique, l’emploi et l’investissement se sont améliorés malgré l’envolée des coûts de l’énergie et la faiblesse de la demande des ménages, ce qui incite la BCE à la prudence. Aux États-Unis, la croissance et l’emploi sont demeurés robustes, tandis que l’inflation a progressivement ralenti. La Chine est restée le principal point faible, pénalisée par une consommation atone, les difficultés du secteur immobilier et une demande de crédit limitée, ainsi que par une dépendance croissante aux exportations.
Les actifs risqués ont progressé grâce au regain d’enthousiasme suscité par l’IA et les logiciels. Les actions américaines ont enregistré de solides performances, tirées par les secteurs de la technologie et de l’énergie, tandis que l’Europe s’est montrée plus modérée et que la France a sous-performé. Les matériaux ont surperformé les secteurs défensifs. Les marchés asiatiques se sont renforcés, notamment Taïwan, le Japon et la Corée, mais la Chine et Hong Kong sont restés en retrait. Malgré ce contexte positif, les hedge funds ont choisi la prudence, réduisant fortement l’exposition aux actions non américaines et débouclant des positions dans les semi-conducteurs, le matériel informatique et d’autres actifs d’infrastructure liés à l’IA.
Les marchés obligataires sont restés sensibles aux inquiétudes entourant la politique monétaire et aux préoccupations liées à l’offre de titres. Les rendements à long terme américains ont augmenté malgré les rachats d’obligations du Trésor destinés à soutenir la liquidité. Les investisseurs sont restés attentifs à l’ampleur des déficits budgétaires, aux importantes émissions souveraines et d’entreprises, ainsi qu’à une communication de la Fed devenue moins prévisible. Sur le marché du crédit, les importants volumes d’émission, notamment celles destinées à financer le cycle d’investissement dans l’intelligence artificielle, ont contribué à un certain élargissement des spreads malgré la solidité globale des bilans des entreprises.
Le mois a donc été marqué par une croissance résiliente et des performances positives sur les marchés actions, mais aussi une nette réorientation en faveur d’expositions de meilleure qualité et à bêta plus faible. Dans le même temps, les hedge funds ont réduit leurs positions sur les stratégies de momentum et les valeurs liées à l’intelligence artificielle faisant l’objet de positionnements très concentrés, tout en renforçant certaines positions dans les secteurs de la finance, de l’énergie, de la santé et dans les valeurs défensives. Cette évolution témoigne d’une sélectivité accrue plutôt que d’un retrait pur et simple du risque.
L’indice HFRX Global Hedge Fund EUR a progressé (0,65 %) sur le mois.
Les fonds Long/Short Equity ont généré des performances absolues positives en août, mais sans profiter pleinement du rebond : selon Morgan Stanley, les fonds L/S ont capté environ 50 % de la hausse des actions mondiales. Les positions short ont pénalisé la performance, leur progression ayant dépassé celle des positions longues, notamment dans le secteur des logiciels, les valeurs SaaS fortement vendues à découvert ayant vivement rebondi. Les fonds ont encore réduit le risque lié aux positions très concentrées dans les infrastructures d’IA, les semi-conducteurs, le matériel informatique et les mémoires, tout en privilégiant les hyperscalers, les technologies de haute qualité et certains titres des services financiers, de l’énergie et de la santé. Les ventes de positions longues hors États-Unis ont été exceptionnellement importantes, notamment en Europe et en Asie. À l’avenir, la moindre concentration des positions et la plus grande dispersion des performances devraient améliorer les opportunités de sélection de titres, même si les liquidations forcées de positions short restent un risque majeur.
Les stratégies Global Macro ont figuré parmi les stratégies de hedge funds les plus performantes en août, grâce à l’amplitude des mouvements sur les marchés de taux et de matières premières. La hausse des rendements obligataires mondiaux (US, EUR, JPY), alimentée par une inflation persistante, par la vigueur des cours du pétrole et des matières premières agricoles, ainsi que par la volatilité des devises, a fourni des opportunités directionnelles. Les rendements américains, notamment à long terme, sont restés soumis à des pressions haussières en raison des déficits budgétaires persistants, des émissions massives du Trésor et des entreprises, ainsi que des incertitudes entourant la communication de la Fed, tandis que les tensions au Moyen-Orient ont soutenu la volatilité des marchés de l’énergie. La divergence des politiques monétaires, les craintes budgétaires et l’incertitude géopolitique continuent de bénéficier aux stratégies Global Macro, avec toutefois certains risques de retournement de tendance.
Les stratégies quantitatives et multigérants ont connu un nouveau mois volatil, mais légèrement positif. Les stratégies Momentum et Short Interest ont pesé sur la performance, tandis que la liquidité, le sentiment des analystes et les retournements à court terme ont eu un impact positif. Tenant compte du retournement de tendance sur des positions encombrées, les gérants ont réduit l’exposition aux facteurs Momentum et Short Interest. La dispersion transversale reste source d’opportunités, mais les rotations brutales entre les facteurs plaident en faveur de signaux diversifiés et d’une gestion rigoureuse des expositions.
Les stratégies obligataires de valeur relative ont généré des gains légèrement positifs malgré un marché directionnel difficile à exploiter. La volatilité accrue des bons du Trésor, la réévaluation de la courbe des taux et les émissions massives d’obligations d’entreprise IG ont néanmoins créé des opportunités. Les hedge funds demeurent également des acteurs importants des opérations d’arbitrage de base sur les titres du Trésor américain (Treasury basis trades), tandis que l’évolution de la structure de détention de ces titres et la persistance des déficits budgétaires contribuent à accroître la sensibilité du marché. La volatilité élevée des taux et de la courbe des rendements devrait offrir des opportunités de valeur relative. Toutefois, la concentration des positions d’arbitrage de base, les conditions de financement sur le marché des opérations de repo et les perturbations soudaines de la liquidité demeurent des risques importants.
Les stratégies Event Driven ont généré des gains modestes, mais très variables selon les sous-stratégies. L’arbitrage de fusions a été la composante la plus performante, avec un gain de 0,87 % selon l’indice HFRX ED Merger Arbitrage, tandis que les situations spéciales ont perdu du terrain en raison du recul de certaines actions liées à des catalyseurs spécifiques. L’effet de levier est resté relativement élevé, mais dans la fourchette observée ces dernières années. Les perspectives sont plutôt positives, en particulier pour les situations spéciales et les catalyseurs liés au bilan, tandis que l’arbitrage de fusions reste tributaire de la clarté du cadre réglementaire et des conditions de financement.
L’arbitrage de crédit a évolué dans un environnement contrasté, mais de plus en plus riche en opportunités. Les bilans des entreprises demeurent globalement robustes, mais les émissions massives, en particulier les financements associés à l’IA, ont renforcé la dispersion entre les titres et les émetteurs. L’élargissement des spreads des hyperscalers a néanmoins aidé les marchés à absorber l’offre. Les titrisations adossées à des centres de données stabilisés ont mieux résisté que la dette d’entreprise non garantie. Par ailleurs, la hausse des rendements des bons du Trésor américain et l’augmentation des émissions ont créé des opportunités de valeur relative entre les obligations au comptant, les CDS, les courbes de taux et les structures de capital. La dispersion et l’offre devraient rester favorables aux stratégies Long/Short Credit et aux arbitrages sur la structure du capital, tandis que le faible niveau des spreads globaux plaide en faveur de prises de risque de crédit idiosyncratiques plutôt que de positions directionnelles généralisées.
Mise à jour chaque mois, cette section fournit des analyses d'experts et des perspectives stratégiques. Restez informé avec nos dernières perspectives de marché et allocations.


Obtenez des informations plus rapidement en un seul click