Actions européennes : rebond tiré par la technologie sur fond de stabilisation géopolitique
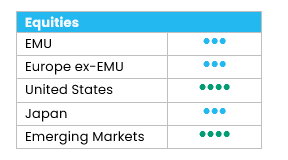
Les actions européennes ont progressé depuis notre Comité actions de mai, grâce au recul des risques géopolitiques au Moyen-Orient. Cette désescalade a entraîné une forte baisse des cours du brut et un reflux des anticipations d’inflation, ce qui a soulagé les secteurs cycliques et ceux liés à la consommation. Dans le même temps, le boom mondial de l’IA a déclenché un rally des fabricants européens de semi-conducteurs. Les résultats ont dépassé les attentes et entraîné une révision à la hausse de l’ensemble des valorisations du secteur.
Le secteur technologique toujours en tête
Depuis le dernier comité, les technologies de l’information ont été soutenues par les performances exceptionnelles des fabricants de semi-conducteurs, premiers bénéficiaires de l’engouement pour l’IA. Le secteur affiche désormais la meilleure performance depuis le début de l’année, devant le secteur de l’énergie.
Les secteurs cycliques ont nettement surperformé les secteurs défensifs grâce au retour en force de l’appétit pour le risque, sur fond de reflux des risques géopolitiques et des anticipations d’inflation. La consommation discrétionnaire s’est particulièrement distinguée, même si le rebond n’a pas permis d’effacer entièrement les pertes accumulées depuis le début de l’année. Les valeurs financières se sont classées en deuxième position grâce aux banques, qui ont bénéficié de résultats supérieurs aux attentes et de rumeurs de consolidation. Plombé par la perspective d’une hausse des taux de la BCE, l’immobilier a été le seul secteur cyclique à perdre du terrain.
Les secteurs défensifs sont restés à la traîne, notamment les services aux collectivités, pénalisés par la chute des prix de l’électricité et la hausse des taux. La consommation courante est restée stable sur la période, tandis que la santé et l’énergie ont généré des performances légèrement positives.
En queue de peloton, les services de communication ont été plombés par la rotation en faveur des secteurs à forte croissance, les craintes de disruption par l’IA et les anticipations de hausse des taux.
En termes de capitalisation boursière, les large caps ont surperformé les small et les mid-caps, grâce aux performances d’ASML et d’autres fabricants de semi-conducteurs[1].
Révision à la hausse des bénéfices
Les révisions de bénéfices restent positives en Europe, 52 % des composantes de l’indice MSCI Europe ayant relevé leurs estimations pour l’exercice à venir le mois dernier. Les révisions les plus significatives ont concerné les services aux collectivités, les technologies de l’information et l’énergie.
En Europe, les bénéfices prévisionnels à 12 mois pourraient progresser de 12 %, selon les données de Bloomberg au 8 juin 2026. Le secteur le plus robuste devrait être celui de l’énergie (+48 %), suivi de la consommation discrétionnaire (+26 %), des matériaux (+24 %) et des technologies de l’information (+20 %). À l’inverse, les services financiers (+1 %) et la consommation courante (+2 %) devraient enregistrer les taux de croissance des bénéfices par action les plus faibles.[2]
Depuis la dernière réunion du Comité actions, les multiples de valorisation européens ont légèrement baissé, le ratio cours/bénéfice (C/B) à 12 mois s’établissant désormais à 15,0x (contre 15,3x). Selon les données de Bloomberg au 8 juin 2026, les technologies de l’information et l’industrie restent les secteurs les plus chers (respectivement 32,9x et 22,2x), tandis que l’énergie et les services financiers sont les plus abordables (respectivement 9,1x et 10,7x).
Aucune modification de nos notes sectorielles
Nous conservons nos notes sectorielles.
Au premier niveau, nous maintenons notre note positive (+1) sur les secteurs suivants :
- Santé : le segment des produits pharmaceutiques, de la biotechnologie et des sciences de la vie devrait bénéficier d’une meilleure visibilité politique, d’une croissance tirée par l’innovation et de valorisations relatives attractives.
- Technologie : les semi-conducteurs et les matériels et équipements bénéficient d’une demande solide tirée par l’IA et de l’expansion des centres de données. Les valorisations ne sont pas bon marché, mais elles restent soutenues par une solide dynamique des bénéfices et une meilleure visibilité.
- Services de communication : la consolidation du secteur européen des télécommunications devrait favoriser un environnement de prix plus rationnel à terme. Les synergies et l’amélioration du levier d’exploitation devraient en outre soutenir les bénéfices et les flux de trésorerie.
- Services aux collectivités : le secteur continue de bénéficier de solides moteurs de croissance structurelle, notamment l’électrification et les raccordements au réseau, tandis que les valorisations restent raisonnables.
Actions américaines : gains sélectifs, résultats solides
Les actions américaines ont raisonnablement progressé depuis début mai[3]. Les inquiétudes liées à l’inflation, la volatilité des cours du pétrole et l’incertitude entourant la politique monétaire ont guidé les marchés, la hausse des rendements obligataires limitant finalement les gains. Les bénéfices ont bien résisté et la poursuite des investissements dans les infrastructures liées à l’IA a soutenu les segments liés à la technologie.
Le choix de la visibilité
Les actions américaines ont légèrement progressé ces dernières semaines, grâce à un élargissement de la participation au marché. Les Small et Mid-caps ont surperformé les Large Caps, et la « value » a surperformé la croissance. En l’absence de leadership clair entre secteurs cycliques et défensifs, les performances ont varié, les investisseurs privilégiant les secteurs où la visibilité sur les bénéfices était plus forte – ce qui souligne l’importance de la sélectivité[4].
- Le secteur de la santé a affiché la surperformance la plus importante, porté par ses caractéristiques défensives dans un contexte macroéconomique incertain, ses valorisations attrayantes et l’amélioration de ses fondamentaux.
- Soutenues par le rebond de certains éditeurs de logiciels et la demande liée aux infrastructures d’IA, au matériel technologique et aux semi-conducteurs, les technologies de l’information ont également surperformé.
- L’énergie et les valeurs financières ont généré des performances relatives positives.
- En revanche, les services de communication, les matériaux, la consommation discrétionnaire, la consommation courante et les services aux collectivités ont sous-performé[5].
Les bénéfices restent porteurs
Malgré un environnement de marché plus exigeant, les fondamentaux des entreprises demeurent favorables. La tendance des révisions de bénéfices est toujours positive, 63 % des composantes de l’indice MSCI USA ayant relevé leurs estimations pour l’exercice à venir [6].
Cet environnement se traduit par des anticipations de croissance des bénéfices optimistes. Aux États-Unis, les bénéfices par action prévisionnels à 12 mois devraient progresser de 21 %. Les technologies de l’information restent le principal contributeur, avec une croissance de 41 % soutenue par la poursuite des investissements dans l’IA[7].
Dans ce contexte, les actions américaines se négocient à moins de 20 fois le ratio cours/bénéfice à 12 mois, contre 22 fois le mois précédent[8]. Les valorisations restent supérieures aux moyennes historiques, mais la récente correction et la forte croissance des bénéfices offrent une base fondamentale plus solide.
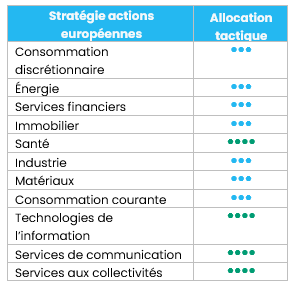
Positionnement sectoriel inchangé
Nous conservons notre positionnement sectoriel et restons confiants dans nos principales convictions : santé, services aux collectivités et technologies de l’information.
- La santé bénéficie d’une meilleure visibilité politique, d’une croissance tirée par l’innovation et de valorisations relatives convaincantes, en particulier dans les secteurs pharmaceutique et biotechnologique.
- Les services aux collectivités bénéficient d’une forte visibilité sur la croissance de la demande, soutenue par des moteurs structurels tels que l’électrification et la hausse de la consommation d’énergie liée à l’IA. La croissance des bénéfices devrait dépasser 10 % au cours des douze prochains mois, tandis que les valorisations restent raisonnables.
- Dans le secteur des technologies de l’information, la demande structurelle – matériel informatique et semi-conducteurs liés aux infrastructures d’IA et à la transformation numérique – reste solide. Malgré la forte hausse des cours de ces derniers mois, les valorisations demeurent raisonnables. Les fabricants de matériel sont relativement chers, mais le ratio cours/bénéfices des semi-conducteurs avoisine la moyenne des cinq dernières années. Nous ne voyons aucune raison de réduire le poids de la technologie au sein des portefeuilles à ce stade.
Actions émergentes : une reprise vigoureuse
Les marchés émergents ont encore progressé en mai[9], la classe d’actifs surperformant les marchés développés grâce à la résilience de l’appétit pour le risque à l’échelle mondiale. Les inquiétudes concernant la monétisation de l’IA se sont dissipées et les dépenses d’investissement des hyperscalers ont renforcé la confiance dans la durabilité du cycle des semi-conducteurs.
Au niveau régional, la Corée a enregistré un rebond vigoureux[10], soutenu par une dynamique bénéficiaire exceptionnelle, des révisions positives dans la plupart des secteurs et un regain d’enthousiasme dépassant les géants des semi-conducteurs pour s’étendre aux thèmes industriels et manufacturiers connexes. Malgré des valorisations désormais élevées, Taïwan a également atteint de nouveaux sommets[11] grâce aux projets d’investissement des fournisseurs de services sur le cloud. La Chine a sous-performé[12], les résultats solides et les projets d’investissement dans l’IA étant contrebalancés par la faiblesse de la consommation intérieure, la publication de résultats mitigés en dehors de la technologie et le soutien limité du récent sommet sino-américain, qui a réduit les risques d’escalade à court terme sans pour autant déboucher sur un accord commercial significatif.
Au plan sectoriel, les technologies de l’information ont enregistré les meilleures performances. L’énergie – qui a souffert de la forte baisse des cours du pétrole – et les services aux collectivités se sont repliés[13].
Perspectives et moteurs
Les marchés émergents se sont nettement redressés en mai[14], sur fond de bénéfices solides, de bonne visibilité des flux de trésorerie et d’élargissement du cycle d’investissement. En ce qui concerne le second semestre 2026, une stabilisation du contexte géopolitique est envisageable. Les perspectives des marchés émergents sont principalement soutenues par une solide dynamique bénéficiaire, des valorisations attrayantes et une sous-exposition globale des investisseurs.
En Asie, les chaînes d’approvisionnement en matériels, mémoires et semi-conducteurs liés à l’IA continuent d’offrir un excellent levier d’exploitation. Les bénéfices progressent grâce au pouvoir de fixation des prix, au resserrement de l’offre et à la visibilité de la demande sur un horizon de plusieurs trimestres. L’IA reste le thème dominant des actions mondiales, et les marchés émergents fournissent un accès direct à l’infrastructure physique sous-jacente (puces, mémoire à bande passante élevée, serveurs, équipements électriques, gestion thermique et stockage d’énergie, etc.). On observe cependant que d’autres secteurs se greffent sur cette tendance. De fait, les récentes révisions positives mettent en lumière tout un écosystème lié à l’IA et aux matières premières. Les révisions les plus significatives sont liées aux investissements dans les centres de données, à l’électrification, aux pénuries d’électricité, à la sécurité énergétique et à la rareté des ressources.
Par ailleurs, les valorisations et le positionnement restent des arguments essentiels en faveur des actions émergentes. Malgré le récent rally, la classe d’actifs affiche encore une décote importante par rapport aux marchés développés, notamment les États-Unis. Dans un contexte de sous-allocation, des fondamentaux plus solides pourraient attirer les capitaux, ce qui se traduira par une hausse des multiples si la confiance dans la croissance des marchés émergents se renforce au cours des prochains trimestres.
Mise à jour du positionnement
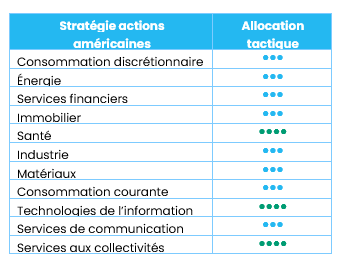
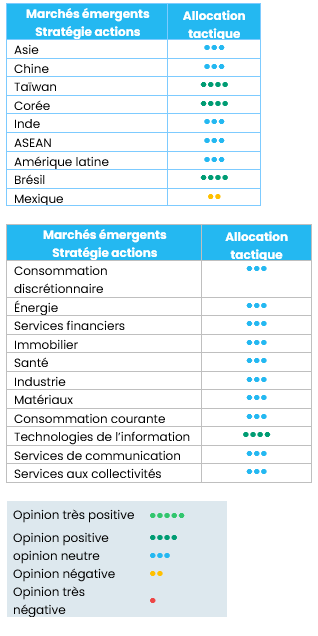
Aucun changement de notation au cours de la période. Nous restons optimistes vis-à-vis de la technologie en Asie, tout en gérant les risques par le biais de prises de bénéfices.
Régions
Taïwan et Corée
Nous restons surpondérés, car les bénéfices sont solides et le marché offre des opportunités intéressantes dans l’ensemble de la chaîne d’approvisionnement de la technologie. Les deux pays affichent un positionnement et une dynamique bénéficiaire robustes, ce qui nous conforte dans notre opinion. On observe néanmoins que les facteurs techniques sont tendus. Bien que notre point de vue demeure intact, nous privilégions une gestion des risques rigoureuse.
Brésil
Le marché requiert toujours une sélection de titres exigeante. Plutôt que de cibler le bêta du marché, nous tentons d’identifier des opportunités parmi les entreprises dotées de bilans résilients et d’une visibilité claire sur les bénéfices. Cette approche nous permet de saisir des opportunités à partir de convictions plus sélectives que directionnelles.
Chine
La situation macroéconomique reste mitigée sur fond de consommation atone, ce qui limite le potentiel de rebond généralisé. Les valorisations des leaders de la consommation domestique deviennent néanmoins plus intéressantes. La récente rencontre entre Donald Trump et Xi Jinping a quelque peu renforcé la confiance, sans pour autant modifier la réalité à long terme d’un paysage concurrentiel marqué par un antagonisme stratégique. Nous adoptons dès lors une approche très sélective.
Secteurs
Technologie
Nous restons positifs à l’égard de la technologie. Une gestion tactique des risques s’impose, car les facteurs techniques sont de plus en plus tendus et le momentum est devenu un facteur de style très prisé. Nous avons dès lors pris quelques bénéfices. Les fondamentaux restent solides, mais le potentiel de hausse est quelque peu limité par ce positionnement. L’objectif est de préserver les gains, de réduire la sensibilité aux pertes et de conserver la flexibilité nécessaire pour reconstituer l’exposition en tirant parti de points d’entrée plus intéressants.
Énergie
Le secteur est extrêmement sensible aux événements géopolitiques et à la volatilité des cours du brut. L’actualité reste caractérisée par une incertitude élevée. De nouvelles hostilités ne peuvent être écartées, ce qui favorise l’instabilité des primes de risque et complique le timing des investissements.
[1] Sources : performances sectorielles Bloomberg, au 8 juin 2026.
[2] Source : Bloomberg, au 8 juin 2026.
[3] Source : S&P 500 : 5,3 % au 31 mai 2026.
[4] Source : Bloomberg, au 8 juin 2026.
[5] Sources : performances sectorielles Bloomberg, au 8 juin 2026.
[6] Source : Bloomberg, au 8 juin 2026.
[7] Source : Bloomberg, au 8 juin 2026.
[8] Source : Bloomberg, au 8 juin 2026.
[9] Source : MSCI Emerging Markets (+9,5 %) au 31 mai 2026
[10] Source : MSCI Korea +34,9 %
[11] Source : MSCI Taiwan +16,3 %
[12] Source : MSCI China -3,4 %
[13] Source : Bloomberg, au 8 juin 2026.
[14] Source : MSCI Emerging Markets (+9,5 %) au 31 mai 2026


