Le mois de mai a été marqué par une activité mondiale résiliente, mais une incertitude macroéconomique croissante. Tandis que les PMI manufacturiers résistaient mieux que ceux des services, les risques inflationnistes ont refait surface, les tensions au Moyen-Orient ont perturbé le trafic dans le détroit d’Ormuz et maintenu les risques liés à l’énergie au cœur des préoccupations. En zone euro, la reprise amorcée précédemment s’est essoufflée. La croissance a ralenti au premier trimestre dans la plupart des pays, l’activité des services s’est affaiblie, la confiance des consommateurs s’est détériorée et la hausse des prix de l’énergie a commencé à peser sur le pouvoir d’achat des ménages. La BCE doit désormais tenir compte des risques inflationnistes, qui réduisent sa capacité à poursuivre l’assouplissement de sa politique monétaire malgré le ralentissement de la demande. Aux États-Unis, la demande intérieure privée a résisté grâce aux investissements liés à l’IA, mais la consommation est de plus en plus soutenue par un recul du taux d’épargne, alors que la progression des revenus réels ralentit et que les prix de l’essence augmentent.
Les actifs risqués ont fortement progressé en mai, tirés par les valeurs technologiques et les secteurs liés à l’IA. Les actions américaines ont enregistré de solides performances, mais les indices asiatiques à forte composante technologique ont nettement surperformé, grâce aux marchés coréens et taïwanais. Les actions européennes ont également progressé, mais de manière plus modérée. Les performances sectorielles ont été contrastées. Les technologies de l’information ont dominé, tandis que l’énergie a sous-performé sous l’effet du recul des prix du pétrole. Les taux des obligations souveraines de référence sont restés volatils : la baisse des prix du pétrole et le retour de l’appétit pour le risque ont soutenu les obligations en fin de mois, mais les anticipations de politique monétaire sont restées sensibles à la persistance de l’inflation, notamment aux États-Unis et dans la zone euro.
L’indice HFRX Global Hedge Fund EUR a progressé (+1,58 %) sur le mois.
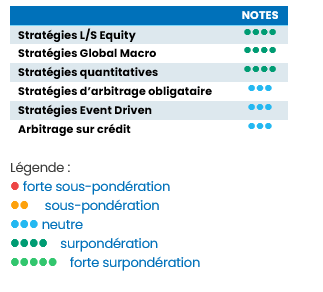
Stratégies L/S Equity
Les stratégies Long/Short Equity se sont bien comportées en mai, les résultats reflétant fortement l’exposition à l’IA, aux semi-conducteurs et à l’Asie. Les performances ont été dispersées. L’indice HFR Equity Hedge a gagné 2,7 % grâce à la technologie (+10,6 %) et aux stratégies directionnelles quantitatives (+4,0 %), tandis que la santé a reculé (-2,04 %). Selon Morgan Stanley prime brokerage, les portefeuilles longs des stratégies Global L/S ont généré un spread positif, profitant d’une excellente performance de la région APAC. Les positions longues sur le Japon ont surperformé les positions short d’environ 20 %. Le positionnement est resté très concentré. Les semi-conducteurs et le matériel informatique ont représenté plus de 35 % de l’exposition nette mondiale, mais les expositions à l’Europe et aux États-Unis hors IA sont restées faibles. Les perspectives demeurent positives, mais vulnérables à la rotation ou aux prises de bénéfices dans l’IA.
Stratégies Global Macro
Les stratégies Global Macro ont enregistré des gains modestes, malgré d’importants mouvements dans toutes les classes d’actifs. L’indice HFR Macro a progressé de 0,2 %, les stratégies de trading actif (+1,7 %) et les stratégies discrétionnaires thématiques (+1,2 %) ayant compensé les pertes enregistrées par les stratégies sur les matières premières et les CTA systématiques. Les moteurs de performance ont été : la baisse des cours du pétrole, la bonne dynamique des actions, la volatilité des anticipations de taux et les mouvements de devises. À court terme, les gérants restent prudents face au risque d’un retournement brutal du sentiment de marché et des prix des actifs, sous l’effet de facteurs tels que les marchés de l’énergie, les développements en matière d’inflation et les changements dans les anticipations concernant les banques centrales. Cependant, l’univers des opportunités s’avère plus attractif à long terme, grâce aux divergences croissantes entre les classes d’actifs, les politiques monétaires et les trajectoires de croissance des différentes économies.
Stratégies quantitatives
Si les résultats ont varié en fonction des modèles, les stratégies quantitatives ont globalement bénéficié d’une forte dispersion des tendances et des facteurs. L’indice HFR Equity Hedge Quantitative Directional a gagné 4,0 %, soutenu par la dynamique des actions, le leadership de la technologie et la dispersion régionale. Mais les CTA diversifiés systématiques ont souffert, les changements de cap soudains du pétrole et l’évolution des anticipations de taux créant des conditions difficiles pour les modèles de tendance à moyen terme. Morgan Stanley a noté une forte dispersion des performances au niveau des actions individuelles dans un marché très concentré, un contexte favorable à la sélection de titres, mais pénalisant pour les positions factorielles encombrées. L’environnement actuel favorise les modèles capables de jongler entre dynamique de l’IA, risque de retour à la moyenne et rotation sectorielle plus large.
Stratégies d’arbitrage obligataire
Les stratégies d’arbitrage obligataire et de valeur relative sur les taux ont enregistré des performances positives, mais pas exceptionnelles en mai. Elles ont bénéficié d’une meilleure visibilité concernant la transition à la tête de la Fed, de la volatilité des anticipations concernant la courbe des taux et des opportunités offertes par les stratégies de valeur relative sur les taux souverains, alors que les marchés réévaluaient les trajectoires de politique monétaire de la Fed et de la BCE. Selon les économistes de Candriam, le choc énergétique rend l’arbitrage entre inflation et croissance plus compliqué pour la BCE. Le positionnement des arbitragistes obligataires devrait rester prudent, la volatilité des taux n’incitant pas à accroître le levier. Les perspectives à court terme sont positives si la dispersion persiste, mais vulnérables à de nouveaux chocs inflationnistes.
Stratégies Event Driven
Les stratégies Event Driven se sont bien comportées en mai. Le regain d’appétit pour le risque a favorisé les stratégies plus directionnelles, les situations spéciales surperformant nettement les portefeuilles d’arbitrage de fusions. Mais depuis le début de l’année, les stratégies « hard catalyst » se sont avérées solides, offrant des performances satisfaisantes et une bonne résistance dans les marchés volatils. La sélection des transactions et la construction de portefeuille restent essentielles pour faire face à l’environnement actuel. Les perspectives à court terme sont équilibrées : la volatilité offre des points d’entrée, mais le risque géopolitique pourrait limiter la hausse. L’éventail des opportunités devrait néanmoins s’améliorer, l’arrivée de nouvelles transactions contribuant à la stabilisation des spreads.
Arbitrage sur crédit
Dans un contexte de tensions limitées, l’arbitrage sur crédit a généré des gains réguliers grâce au retour de l’appétit pour le risque. Le rebond des actions, la baisse des cours du pétrole et l’amélioration du sentiment ont soutenu le portage et la compression des spreads, tandis que la dispersion idiosyncratique a créé des opportunités de valeur relative. Les gérants ont en outre bénéficié de la demande de financement liée aux infrastructures d’IA et des investissements dans les centres de données ; il faut cependant noter que le risque de concentration dans les structures de capital liées à la technologie s’en trouve accru. Les perspectives restent modérément favorables si la croissance se maintient et si les anticipations de défaut restent contenues.


