Le mois de mars a été dominé par la crise au Moyen-Orient, l’escalade du conflit entre les États-Unis et l’Iran et le blocage du détroit d’Ormuz causant une envolée des prix de l’énergie et ravivant les craintes inflationnistes. En Europe, le mix macroéconomique s’est dégradé : soutenue par les mesures budgétaires – notamment en Allemagne – l’activité s’était redressée début 2026, mais le mois de mars a reflété des inquiétudes dans les services et un recul de la confiance des consommateurs sur fond de choc énergétique pour les économies de la zone euro. L’exposition directe de l’Europe au trafic du détroit d’Ormuz est limitée, mais sa dépendance à l’égard de l’énergie importée la rend très vulnérable à la hausse des prix du pétrole et du gaz. Aux États-Unis, la croissance résistait en début de mois, mais le pouvoir d’achat des ménages s’est avéré de plus en plus menacé par la hausse des prix de l’essence, les droits de douane et les taux d’intérêt toujours restrictifs, ce qui a conforté l’attentisme de la Fed. Plus que la demande intérieure, c’est désormais la géopolitique qui influe sur les anticipations macroéconomiques et monétaires.
Le mois de mars 2026 restera probablement dans les mémoires comme l’un des plus difficiles pour les investisseurs. À part le pétrole et le dollar, quasi aucun marché n’a progressé. Les actions ont fortement chuté dans les principales régions, les marchés américains surperformant leurs homologues européens. La baisse a été particulièrement prononcée au Japon et en Corée (performances négatives à deux chiffres), deux pays très exposés au blocage du détroit d’Ormuz. Au niveau sectoriel, l’énergie a surperformé et a été le seul secteur à enregistrer une performance moyenne positive. En revanche, la consommation et l’industrie sont restées à la traîne.
Sur le marché obligataire, les rendements souverains ont augmenté en raison du repli des anticipations d’assouplissement de la Fed et d’une possible accélération de l’inflation. Les investisseurs, qui s’interrogent sur la capacité de la BCE à surmonter le choc énergétique, tablent sur une hausse des taux en zone euro. Les marchés de crédit ont perdu du terrain, affichant un élargissement des spreads et des rendements négatifs dans l’ensemble des segments. Les matières premières ont nettement surperformé, tirées par le pétrole brut et le gaz naturel, les perturbations du transport maritime et les dommages aux infrastructures faisant craindre un resserrement de l’offre. Le marché des changes a réagi aux mêmes facteurs, la hausse des rendements américains et la détérioration de l’appétit pour le risque favorisant le dollar et, plus généralement, les devises défensives.
L’indice HFRX Global Hedge Fund EUR a perdu du terrain (-3,15 %) sur le mois[1].
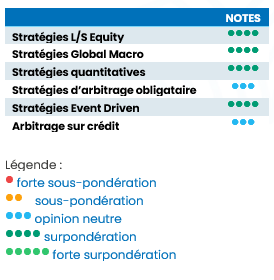
Stratégies L/S Equity
Les stratégies Long/Short Equity ont été à la peine en mars, la crise au Moyen-Orient, la hausse des prix du pétrole et le rebond des rendements ayant affecté simultanément le bêta et les positions longues. Les stratégies directionnelles et « variable-net » ont sous-performé les portefeuilles « market neutral ». En moyenne, les stratégies Long/Short ont enregistré des performances négatives comprises entre -1 % et -5 %. En termes relatifs, les gérants axés sur l’Europe et l’Asie ont capturé 50 % de la baisse et surperformé leurs homologues américains[2]. Le positionnement est resté prudent. Les gérants ont réduit le risque de manière contrôlée et actualisé les protections en restant investis dans les positions de conviction[3]. Par conséquent, les stratégies Long/Short Equity ont effacé l’essentiel de leurs pertes mensuelles dans la première quinzaine d’avril. Les stratégies Long/Short Equity sont bien placées pour tirer parti de la dispersion accrue entre les secteurs, ce qui offre un contexte favorable à la sélection de titres active.
Stratégies Global Macro
Les stratégies Global Macro ont souffert en mars sur fond de mouvements violents frappant toutes les classes d’actifs. Les gérants discrétionnaires ont enregistré des performances légèrement négatives[4]. Les segments les plus touchés ont été les positions longues sur actions et les expositions peu judicieuses aux taux après la réévaluation brutale de l’inflation et de la croissance dans le sillage du choc pétrolier, même si la Fed et la BCE ont choisi le statu quo dans un contexte incertain. Le positionnement n’a pas été uniforme : les portefeuilles discrétionnaires ont été mis à mal, mais certains gérants exposés aux matières premières, aux devises ou tactiquement aux taux se sont mieux comportés. Les perspectives restent attrayantes en raison des divergences entre les actifs, les trajectoires de croissance et les politiques de divers pays, bien que le risque de « timing » demeure élevé.
Stratégies quantitatives
Les stratégies quantitatives se sont bien comportées en mars, affichant une performance moyenne modeste, mais positive[5]. La diversification systématique et l’ajustement rapide du niveau de risque ont permis d’amortir le choc. Concrètement, la surperformance des stratégies quantitatives s’explique par une moindre dépendance aux fondamentaux de titres recherchés et une meilleure adaptation à la rotation factorielle, l’énergie surperformant tandis que les facteurs « momentum » et « growth » perdaient du terrain. Morgan Stanley observe néanmoins que les stratégies quantitatives sur actions ont été pénalisées par une dispersion liée aux titres individuels et les difficultés des positions sur le « momentum » et l’IA. Les perspectives à court terme sont favorables si la volatilité reste élevée, sauf inversion brutale des tendances macroéconomiques directionnelles. L’incertitude macroéconomique et les écarts de croissance régionaux continuent d’offrir des opportunités pour les modèles capturant la dispersion, ce qui renforce le rôle de diversification des stratégies quantitatives.
Stratégies d’arbitrage obligataire
L’arbitrage obligataire et les portefeuilles de valeur relative en général ont souffert de la forte hausse des rendements et de la volatilité des taux. En moyenne, les stratégies ont enregistré des performances négatives à un chiffre, captant une petite partie de la baisse du marché[6]. Le principal facteur a été la révision brutale des anticipations de politique monétaire et des relations courbe/taux après le choc énergétique, qui a affecté les transactions multi-marchés, la forme des courbes de taux (aplatissement) et les transactions directionnelles à la baisse des taux, alors que les transactions de base s’avéraient performantes. Finalement, le resserrement des conditions de financement a incité les gérants à réduire leur bilan et à adopter des portefeuilles plus défensifs.
Stratégies Event Driven
Les stratégies Event Driven ont enregistré des performances neutres à modérément négatives en mars[7]. Les moteurs de performance ont été l’élargissement des spreads, la faiblesse des actions et l’incertitude accrue, avec un flux de transactions toujours satisfaisant. On a observé un choc de prime de risque : le risque de conclusion des transactions n’a pas changé radicalement, mais les spreads se sont élargis en raison de la hausse des coûts de financement et de l’incertitude macroéconomique. Les perspectives à court terme sont neutres : l’élargissement des spreads génère des opportunités, mais les gains ne seront pas durables sans un apaisement des marchés et une réduction des pertes liées aux facteurs macroéconomiques.
Arbitrage sur crédit
L’arbitrage sur crédit a été négatif en mars[8], mais les pertes ont été moins importantes que sur les actions, car la faiblesse des produits de spread n’a pas entraîné d’événement de crédit désordonné. Selon Morgan Stanley, mars a été marqué par l’élargissement des spreads sur le segment Investment Grade américain, des performances globales négatives et des sorties de capitaux importantes en fin de mois, dans un contexte difficile pour les transactions de portage, de base et de structure du capital. Alors que le positionnement est devenu plus sélectif sans que l’aversion au risque l’emporte totalement, les portefeuilles de meilleure qualité et les structures à duration plus courte ont mieux résisté. Les perspectives sont mitigées : l’élargissement des spreads et la dispersion accrue peuvent aider les arbitragistes, mais la persistance d’une inflation liée au pétrole et de rendements élevés se traduirait par d’importants risques de financement et de valorisation mark-to-market.
[1] Source : HFR.com – 1er avril 2026
[2] Source : Morgan Stanley Prime Brokerage– 1er avril 2026
[3] Source : Candriam – 1er avril 2026
[4] Source : Candriam – 1er avril 2026
[5] Source : Candriam – 1er avril 2026
[6] Source : Candriam – 1er avril 2026
[7] Source : Candriam – 1er avril 2026
[8] Source : Candriam – 1er avril 2026


