
Asset Allocation, Monthly Coffee Break
L’activité résiste encore
La solidité de la croissance incite les banques centrales à la fermeté.


Après la correction de juillet tirée par la technologie et le facteur « momentum », les bourses mondiales ont repris la tendance haussière observée depuis le début de l’année. La reprise s’est élargie au-delà de la technologie américaine et a concerné l’ensemble des marchés développés et émergents. La résilience de l’activité et la solidité des résultats ont aidé les investisseurs à faire abstraction de l’incertitude géopolitique et de l’envolée des rendements obligataires à long terme.
Pour les investisseurs, la hausse des rendements à long terme a souvent un effet négatif sur la performance des marchés actions. Cependant, cela n’a pas toujours été le cas. Historiquement, l’impact a dépendu des causes, mais aussi de la rapidité de la hausse des taux. Une montée progressive alimentée par une croissance économique robuste peut être absorbée, car l’amélioration du chiffre d’affaires et des bénéfices compense la hausse du taux d’actualisation. Les mouvements rapides liés à l’inflation, aux inquiétudes budgétaires et à une prime de terme renforcée s’avèrent plus problématiques.
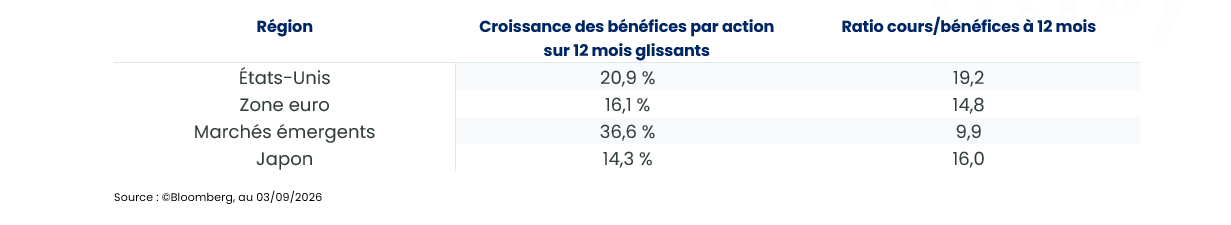
Le marché américain illustre cet équilibre. Depuis mars, le rendement des bons du Trésor à 10 ans a augmenté de plus de 80 points de base à 4,8 %, mais cela n’empêche pas le S&P 500 d’afficher une progression annuelle supérieure à 11 %[1]. À ce stade, la forte croissance des bénéfices a absorbé la pression exercée par la hausse des rendements, les valorisations reculant par rapport aux niveaux de début d’année sans déstabiliser les actions. Cette résistance s’appuie sur des perspectives de bénéfices solides dans toutes les grandes régions, malgré des différences notables dans l’équilibre entre croissance des bénéfices et valorisations.
La saison des résultats du deuxième trimestre étant presque derrière nous, l’attention des investisseurs pourrait se concentrer à nouveau sur la situation macroéconomique. Une hausse rapide des rendements, en particulier vers le niveau psychologique de 5 %, mettrait sous pression les multiples de valorisation et les actions de duration longue. La hausse des rendements pourrait donc favoriser la volatilité à court terme, même si les bénéfices restent le moteur fondamental des marchés actions.
Le mouvement actuel reflète une combinaison de croissance économique résiliente, d’inflation persistante, de prix de l’énergie élevés et d’inquiétudes concernant la crédibilité budgétaire. Cela crée un contexte de marché plus exigeant, sans pour autant remettre en cause l’attrait des actions. Tant que les bénéfices continuent de croître raisonnablement, les marchés peuvent absorber une hausse progressive des rendements. En revanche, une forte hausse des taux en l’absence d’accélération de la croissance ou des bénéfices constituerait un risque évident.
Dans ce contexte, nous restons concentrés sur la croissance structurelle, mais la génération de bénéfices devient plus importante. La hausse des rendements pourrait menacer les actions de duration longue, notamment celles dont la valorisation dépend des bénéfices à long terme. Nous privilégions donc les entreprises qui allient croissance visible des bénéfices, forte génération de flux de trésorerie, bilans solides et valorisations raisonnables. Nous ciblons, dans la technologie, la santé, les services aux collectivités et l’industrie ainsi que des acteurs liées à l’IA, à l’innovation, à l’électrification et à l’investissement dans les réseaux.
L’impact de la hausse des rendements sera différent en fonction des régions et des secteurs. Les marchés affichant une croissance des bénéfices solide sont plus à même d’absorber un taux d’actualisation plus élevé, tandis que les segments chers et sensibles aux taux d’intérêt restent vulnérables. Nous ajustons donc notre positionnement régional et sectoriel en fonction de l’interaction entre la dynamique des bénéfices, les valorisations, la solidité des bilans et l’exposition aux opportunités de croissance structurelle.
Le marché américain est au centre de cet arbitrage. La robustesse des résultats et des révisions soutient les perspectives, tandis que la hausse des anticipations de bénéfices a permis une détente des valorisations malgré la progression du marché. À 19,2 fois les bénéfices attendus[2], les États-Unis restent néanmoins plus chers que les autres régions, et donc plus sensibles à toute hausse rapide des rendements à long terme. Ce contexte impose une approche constructive, mais de plus en plus sélective.
Au niveau sectoriel, l’évolution de l’environnement de taux nous conduit à baisser les services aux collectivités de surpondérer à neutre. La hausse des rendements longs renforce les coûts de financement et réduit l’attractivité relative du secteur, tandis que l’incertitude d’ordre politique ou liée aux autorisations génère des risques concernant le financement et l’exécution des investissements dans les réseaux.
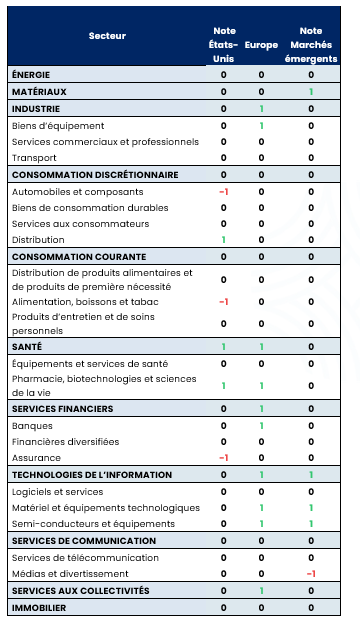
Malgré des résultats solides au deuxième trimestre et des révisions positives des bénéfices, les actions européennes se sont repliées après avoir atteint des sommets historiques au début de l’été. Cette correction est principalement due à l’escalade des tensions géopolitiques au Moyen-Orient, qui a poussé les prix du pétrole brut à la hausse. Par conséquent, l’énergie a été le secteur le plus performant, tandis que tous les secteurs autres que les matériaux et la finance ont enregistré des performances négatives. Les actions européennes continuent de se négocier à environ 15 fois les bénéfices à 12 mois, ce qui reste raisonnable[3]. Dans ce contexte, nous avons apporté quelques changements :
Nous maintenons toutes les autres notes et conservons une opinion positive sur les secteurs européens de la santé, des technologies de l’information et des services aux collectivités. Dans le secteur de la santé, nous continuons de cibler les produits pharmaceutiques, les biotechnologies et les sciences de la vie. Les services aux collectivités bénéficient de solides moteurs de croissance structurelle – électrification, investissements dans les réseaux, etc. – et offrent des valorisations raisonnables.
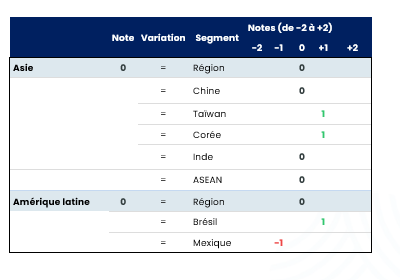
Nous n’avons pas modifié nos notes et restons optimistes vis-à-vis de la région, qui affiche une combinaison favorable de croissance des bénéfices et de valorisations abordables. Cela offre une certaine protection contre la hausse des rendements. Toutefois, les perspectives restent sensibles à l’orientation des taux réels américains et du dollar, ce qui rend la sélection des pays et des secteurs particulièrement importante.
Les solides fondamentaux de l’IA favorisent toujours la technologie en Asie, en particulier en Corée et à Taïwan, tandis que la faiblesse macroéconomique persistante et la détérioration des fondamentaux des entreprises imposent une plus grande prudence en Chine. La cherté des matières premières et le potentiel de dépréciation du dollar créent aussi des opportunités au-delà de la technologie, notamment au Brésil et sur le segment des ressources naturelles.
Le tableau ci-dessous résume nos principales convictions en termes de positionnement régional, géographique et sectoriel.
[1] Source : Bloomberg©, au 03/09/2026
[2] Source : Bloomberg©, au 03/09/2026
[3] Source : Bloomberg©, au 03/09/2026
Mise à jour chaque mois, cette section fournit des analyses d'experts et des perspectives stratégiques. Restez informé avec nos dernières perspectives de marché et allocations.


Obtenez des informations plus rapidement en un seul click