Giugno è stato caratterizzato da una crescita globale resiliente, ma meno generalizzata, da pressioni sui prezzi ancora significative e da una rinnovata attenzione al rischio energetico. I PMI globali sono rimasti coerenti con una fase di espansione, ma le tensioni sulle supply chain e l'incertezza geopolitica sono rimaste anche dopo la parziale riapertura dello Stretto di Hormuz. Nell'Eurozona lo shock energetico ha iniziato ad attenuarsi con il calo dei prezzi del petrolio, favorendo un graduale miglioramento dei PMI, soprattutto nei servizi, sebbene gli indicatori di crescita continuino a segnalare un'attività solo moderata nel T2. A giugno la BCE ha aumentato i tassi di 25 pb, citando le pressioni inflazionistiche legate al Medio Oriente e il proprio mandato che prevede un obiettivo del 2%. Negli Stati Uniti, la domanda interna si è confermata resiliente ma sempre più dipendente dagli investimenti connessi all'IA, mentre i consumi sono stati frenati da un reddito disponibile reale stagnante. L'attività in Cina è rallentata nel T2, con una domanda interna e investimenti immobiliari deboli compensati solo in parte dalla produzione high-tech e dalle esportazioni correlate all'IA.
A giugno si è osservata una forte divergenza tra gli asset rischiosi. Le azioni europee hanno sovraperformato quelle statunitensi. Il Giappone si è rivelato solido, mentre la Cina e Hong Kong hanno esibito andamenti contrastanti. La performance settoriale ha mostrato una chiara rotazione: in Europa, IT, finanziari e servizi di pubblica utilità sono saliti, mentre energia e telecomunicazioni hanno perso terreno. Sul fronte delle commodity, il settore energetico ha esibito una brusca inversione di tendenza; anche i metalli preziosi sono diminuiti, con oro e argento in forte calo. Nel complesso, i mercati del credito sono rimasti resilienti, sostenuti da una costante propensione al rischio azionario, da prezzi del petrolio più contenuti a fine mese e dall'assenza di un deterioramento significativo nel pricing del rischio di insolvenza.
Nel mese l'indice HFRX Global Hedge Fund EUR ha guadagnato lo 0,49%.
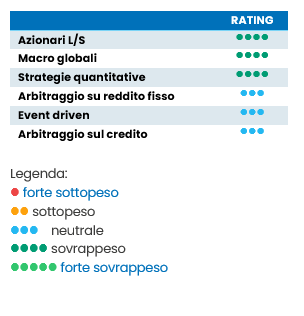
Azionari L/S
A giugno le strategie azionarie long/short hanno generalmente beneficiato di una forte dispersione e di una rotazione settoriale. HFR ha evidenziato un aumento dell'1,70% per l'Equity Hedge, sostenuto dalle strategie growth, value e market-neutral fondamentali. Secondo i dati di Morgan Stanley Prime Brokerage, gli hedge fund hanno continuato a ridurre le posizioni affollate nei vincitori dell'IA/tecnologia, in particolare i beneficiari dell'IA e l'hardware tecnologico, acquistando specifici titoli nei comparti software, beni di consumo discrezionali e industriali. I fondi L/S delle Americhe hanno guadagnato il +2,4% a giugno, mentre quelli con sede in Europa si sono rivelati più deboli, chiudendo con un -0,4%. Le prospettive a breve termine rimangono favorevoli ma maggiormente selettive, con l'alfa probabilmente trainato dalla dispersione degli utili piuttosto che dal beta generale.
Macro globali
Giugno si è rivelato un mese complesso per le strategie macro globali, poiché diverse tendenze significative degli asset si sono invertite o sono diventate meno direzionali. HFR ha segnalato un calo del segmento Macro pari allo 0,9%, con le strategie macro sistematiche particolarmente deboli, avendo perso l'1,4%. Le brusche inversioni delle commodity hanno rappresentato il principale freno alla performance, in particolare il calo di Brent e WTI, affiancato dalla debolezza dei metalli preziosi e dal rinnovato vigore del dollaro statunitense. I gestori macro discrezionali hanno trovato migliori opportunità nelle operazioni relative sui tassi e sul mercato valutario, ma è stato più difficile mantenere convinzioni direzionali generali, poiché i mercati hanno rivalutato l'inflazione, le tempistiche delle banche centrali e il rischio geopolitico. Le prospettive restano contrastanti: la maggiore volatilità tra gli asset crea opportunità, ma i fondi macro potrebbero aver bisogno di trend più persistenti nei tassi, nelle valute o nelle commodity per ritrovare slancio.
Strategie quantitative
Le strategie quantitative sono state sostenute da un contesto di mercato contraddistinto da un'elevata dispersione, correlazioni più deboli e una brusca rotazione dei fattori. Gli approcci market-neutral azionari si sono comportati bene, con l'indice HFRX Equity Market Neutral in rialzo dell'1,8%, poiché i movimenti di specifici titoli e la dispersione settoriale hanno delineato un quadro favorevole per i modelli di arbitraggio statistico, basati sui fattori e sul valore relativo. I segnali di momentum sono risultati meno efficaci verso la fine del mese, poiché le posizioni affollate nei vincitori dell'IA e della tecnologia sono state ridotte, con una rotazione del capitale verso sanità, finanziari, industriali e determinati titoli di software. Le strategie CTA e macro sistematiche hanno esibito risultati più contrastanti, con diverse tendenze consolidate nelle commodity e nel mercato valutario che si sono invertite a giugno. Tuttavia, il contesto ha ancora offerto opportunità per i modelli in grado di adattarsi a diversi orizzonti temporali. In prospettiva, la dispersione dovrebbe continuare a favorire le strategie quantitative azionarie, mentre quelle di trend potrebbero aver bisogno di una direzione più chiara di tassi, valute e commodity.
Reddito fisso
Le strategie di arbitraggio e relative value sul reddito fisso hanno chiuso con rendimenti moderatamente positivi. L'indice HFRX Relative Value è salito dello 0,30%, sostenuto da un contesto in cui i tassi a breve termine sono aumentati e i rendimenti a più lungo termine sono rimasti sostanzialmente stabili. Questa congiuntura ha favorito le operazioni legate alla curva, al carry e sensibili alle condizioni di finanziamento, sebbene la volatilità delle aspettative sulle banche centrali sia rimasta un fattore limitante. Le prospettive a breve termine sono positive per il carry relative value, ma è sempre importante mantenere un approccio disciplinato alla leva, poiché permane l'incertezza sul fronte delle politiche.
Event driven
Le strategie event driven hanno ottenuto risultati positivi ma eterogenei. L'indice HFRX Event Driven ha guadagnato lo 0,6%, trainato dalle special situation, mentre l'arbitraggio su fusioni è diminuito dello 0,4% poiché gli spread delle operazioni si sono scontrati con mercati azionari contrastanti e incertezze nell'esecuzione. Il quadro generale è stato propizio: le azioni sono rimaste resilienti al di fuori dell'affollato settore tecnologico statunitense, l'attività sui mercati dei capitali è migliorata, comprese condizioni più favorevoli per le fusioni e acquisizioni (M&A) e le offerte pubbliche iniziali (IPO). Tuttavia, il rischio geopolitico e le mutevoli aspettative sui tassi hanno indotto i gestori a mantenere un approccio selettivo. Le prospettive sono cautamente ottimistiche, in particolare per le special situation e i catalizzatori di bilancio, mentre l'arbitraggio su fusioni continua a dipendere dalla chiarezza normativa e dalle condizioni di finanziamento.
Arbitraggio sul credito
Le strategie di arbitraggio sul credito hanno beneficiato di una propensione al rischio stabile e di una volatilità degli spread contenuta. Il rendimento positivo dell'indice HFRX Relative Value e i guadagni nell'arbitraggio sulle obbligazioni convertibili suggeriscono condizioni favorevoli per le operazioni di credito sensibili a spread, carry e volatilità. Le prospettive a breve termine sono equilibrate: il carry rimane interessante, ma gli spread contratti offrono una minore protezione in caso di un rallentamento della crescita, un ritorno della volatilità del petrolio o un deterioramento delle condizioni di rifinanziamento.
Fonte dei dati sulla performance: HFR (o altra fonte pertinente utilizzata). Le performance passate di un determinato strumento finanziario o indice, o di un servizio o strategia di investimento, non sono indicative dei rendimenti futuri.


