Il mese di aprile è stato caratterizzato da un'attività globale resiliente e un nuovo shock energetico legato al conflitto in Medio Oriente e alle difficoltà di transito nello Stretto di Hormuz. I PMI manifatturieri globali sono migliorati in diverse economie sviluppate ed emergenti, ma il FMI e l'OCSE hanno rivisto al ribasso le previsioni di crescita per il 2026 ed evidenziato scenari di ribasso. Negli Stati Uniti la domanda interna privata è rimasta solida, sostenuta dagli investimenti legati all'IA, mentre la resilienza dei consumi è dipesa sempre più da un minore tasso di risparmio ed è stata sottoposta a pressioni derivanti dai dazi, da una crescita dei redditi più lenta e dai maggiori prezzi della benzina. Nell'Eurozona lo shock energetico si è tradotto in un'attività più modesta, servizi più deboli e fiducia dei consumatori in calo, sebbene il settore manifatturiero abbia tenuto, in parte grazie al front-loading delle importazioni. La ripresa della Cina all'inizio del 2026 è rimasta disomogenea, trainata dalle esportazioni e dai servizi finanziari anziché dalla domanda interna.
Gli asset rischiosi hanno messo a segno un deciso rimbalzo nel mese, sospinti dalle azioni coreane, giapponesi e statunitensi e dai settori legati all'IA. Gli indici tecnologici americani hanno registrato uno dei mesi migliori dal 2002, mentre gli utili negli Stati Uniti si sono dimostrati particolarmente resilienti, con dati superiori alle attese e revisioni positive che hanno sostenuto il sentiment generale nei confronti delle azioni. Le azioni europee sono rimaste indietro, riflettendo sorprese macro più deludenti. Nel mese l'energia e i settori difensivi come la sanità, i beni di prima necessità e i servizi di pubblica utilità hanno sottoperformato tecnologia, beni di consumo discrezionali, industriali e finanziari. Gli hedge fund hanno ridotto l'esposizione lorda alle azioni globali, soprattutto negli Stati Uniti, pur continuando a puntare sui titoli long/short più richiesti. Lo spread Momentum Equity Long Short ha conseguito uno dei rendimenti mensili più elevati di sempre. Dopo essere saliti di 30-40 pb[2] nel tratto lungo della curva, i rendimenti dei titoli di Stato statunitensi ed europei si sono stabilizzati. Il decennale in euro viene scambiato intorno al 3%, mentre le emissioni americane hanno chiuso il mese di aprile a circa il 4,31%[3]. Il credito corporate ha esibito un significativo rally sulla scia della propensione al rischio.
Nel mese l'indice HFRX Global Hedge Fund EUR ha guadagnato il +2,72%.
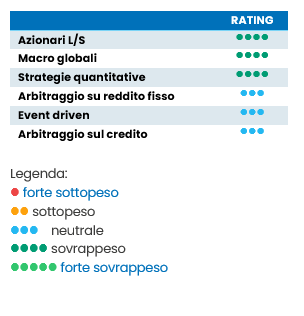
Azionari L/S
Ad aprile le strategie azionarie long/short si sono fortemente riprese, trainate dal rimbalzo della tecnologia statunitense, dai beneficiari dell'IA e dalla dinamica degli utili. HFRX Equity Hedge ha guadagnato il +5,43%, con i titoli growth fondamentali in rialzo del +8,74% e quelli value del +4,16%. I gestori hanno beneficiato degli utili più solidi negli Stati Uniti, di un rendimento positivo a doppia cifra per il Nasdaq e di un rinnovato interesse per i titoli esposti agli investimenti in IA. In termini di propensione al rischio, il posizionamento non si è rivelato aggressivo: stando ai dati di Morgan Stanley Prime Broker, gli hedge fund hanno tagliato l'esposizione lorda globale e successivamente hanno ridimensionato i beneficiari dell'IA nonostante una pregevole performance. Le prospettive a breve termine rimangono costruttive per gli stock picker, ma l'affollamento nei semiconduttori e la sensibilità agli shock macro legati all'energia impongono un'esposizione netta disciplinata. Le strategie azionarie long/short sono ben posizionate per beneficiare della maggiore dispersione tra i settori, delineando un contesto favorevole alla selezione attiva dei titoli.
Macro globali
Ad aprile le strategie macro globali si sono riprese dopo lo shock energetico e sui tassi di marzo. Gli indici macro hanno ottenuto rendimenti positivi nella fascia bassa dei valori a una cifra, trainati principalmente dal trend following sistematico, mentre la debolezza del dollaro e l'andamento altalenante delle commodity hanno creato opportunità cross-asset. Il contesto macro è rimasto complesso: il petrolio si è mantenuto elevato in seguito al blocco dello Stretto di Hormuz, la Fed ha adottato un approccio paziente e la BCE è più vicina a un potenziale rialzo dei tassi sulla scia dei crescenti prezzi energetici. Il posizionamento è probabilmente passato dall'atteggiamento difensivo di marzo a operazioni più selettive su valute, tassi e commodity. Per i gestori agili le prospettive sono favorevoli, poiché la divergenza delle politiche, la geopolitica e la volatilità energetica dovrebbero mantenere elevata la dispersione.
Strategie quantitative
In linea generale, le strategie quantitative si sono comportate bene, sostenute da segnali di trend più marcati, dal momentum azionario e dall'elevata dispersione a livello di singoli titoli. In media, le strategie quantitative direzionali hanno sovraperformato in modo significativo, generando rendimenti positivi nella fascia alta dei valori a una cifra, mentre i rendimenti delle strategie azionarie market neutral sono stati più contenuti. Ciò sembra indicare che i modelli direzionali e di trend abbiano tratto maggiori benefici rispetto agli approcci factor-neutral puri. Il posizionamento si è confermato sistematico, privilegiando probabilmente il momentum azionario, i trend di indebolimento del dollaro e i leader legati all'IA. Morgan Stanley ha osservato che la dispersione tra i titoli dell'S&P 500 si è mantenuta elevata, favorendo le opportunità di alfa. Se la volatilità rimane sotto controllo e la dispersione persiste, le prospettive resteranno favorevoli, ma le inversioni dei fattori sono ancora il rischio principale.
Reddito fisso
Le strategie di arbitraggio su reddito fisso e relative value sono state sostenute da mercati dei tassi più tranquilli dopo la volatilità di marzo. In media, le strategie hanno conseguito rendimenti positivi nella fascia bassa dei valori a una cifra. Tra i driver della performance figurano la stabilizzazione dei rendimenti dei titoli di Stato, premi di rischio più ridotti e migliori condizioni di liquidità. I gestori hanno probabilmente mantenuto una leva moderata, concentrandosi su operazioni relative value su curve, spread swap e cross-market piuttosto che su grandi posizioni di duration. L'outlook è selettivo: l'incertezza sulle politiche permane elevata, con la Fed che dovrebbe restare paziente e la BCE che valuta rialzi ma, se le condizioni di finanziamento restano contenute, i range di rendimento stabili dovrebbero sostenere le operazioni di carry e convergenza.
Event driven
Le strategie event driven hanno partecipato al rimbalzo di aprile ma, come previsto, in misura più limitata rispetto alle strategie equity hedge. Le strategie special situation hanno sovraperformato l'arbitraggio puro su fusioni grazie alla loro maggiore direzionalità. La solidità dei mercati azionari, il migliore sentiment e la costante attività di M&A hanno favorito gli spread, mentre gli utili più robusti hanno sostenuto le azioni trainate da catalizzatori. Il posizionamento è rimasto probabilmente selettivo, con i gestori che hanno privilegiato le operazioni annunciate, i bilanci sani e i catalizzatori idiosincratici rispetto a situazioni altamente indebitate o sensibili al contesto macro. Le prospettive a breve termine sono equilibrate: la volatilità fa emergere punti di ingresso, ma il rischio geopolitico potrebbe limitare il rialzo. Tuttavia, nel lungo termine le opportunità dovrebbero migliorare con l'arrivo sul mercato di un maggior numero di operazioni, che contribuiranno a stabilizzare gli spread.
Arbitraggio sul credito
L'arbitraggio sul credito si è dimostrato resiliente ad aprile, poiché la propensione al rischio è migliorata e la domanda di rendimento ha sostenuto gli spread. La performance è stata sospinta dal carry, dalla selezione dei titoli e da una liquidità più abbondante anziché da una compressione generalizzata degli spread. Il posizionamento ha verosimilmente favorito il credito di qualità superiore, le strategie relative value liquide e le posizioni short selettive in settori vulnerabili. Le prospettive sono cautamente ottimistiche, ma l'elevato volume di emissioni, le esigenze di finanziamento legate all'IA e la debolezza del credito privato depongono contro un beta degli spread eccessivo.
[i] Riferimento a Morgan Stanley US Momentum: MSZZMOMO
[2] Fonte: Factset – 30.04.2026
[3] Fonte: Factset – 30.04.2026


