


I mercati obbligazionari stanno scontando la guerra in Iran. Quelli azionari, no. Questa divergenza è diventata uno dei tratti distintivi dell’ultimo mese. Il conflitto ha ormai superato la fase dello shock iniziale ed è entrato in una dinamica fatta di escalation ricorrenti, parziali allentamenti delle tensioni e persistenti fattori di discontinuità. I prezzi del petrolio restano elevati, le rotte marittime continuano a subire perturbazioni e le aspettative d’inflazione si sono rafforzate. Eppure i mercati azionari hanno in larga misura recuperato terreno dopo lo shock iniziale e non reagiscono più meccanicamente a ogni notizia di carattere geopolitico: per rivedere il pricing del rischio attendono ormai segnali più concreti di trasmissione macroeconomica.
Finora, tuttavia, i dati restano contrastanti. I mercati obbligazionari hanno incorporato un aumento del rischio inflazionistico e una minore flessibilità delle banche centrali. I mercati delle materie prime continuano a riflettere l’incertezza sul fronte dell’offerta. I mercati azionari restano comunque ancorati ai fondamentali societari, soprattutto nei settori in cui la visibilità sugli utili rimane elevata. Questo non significa che lo shock sia innocuo. Significa che è cambiata la soglia di attenzione del mercato.
Utili in controtendenza
Il ritorno della stagione degli utili ha rafforzato questo rinnovato focus sui fondamentali. Il 1° trimestre ha prodotto risultati e previsioni costruttivi, con revisioni al rialzo degli utili trainate dai settori della Tecnologia, Energia e Materiali di base. In pratica, i mercati premiano la visibilità piuttosto che le narrazioni. Le società in grado di dimostrare domanda resiliente, potere di prezzo e generazione di cassa vengono valutate in modo molto diverso rispetto a quelle i cui modelli di crescita di lungo periodo appaiono oggi meno solidi.
In nessun comparto questo fenomeno è più evidente che nella Tecnologia e, in particolare,nelle infrastrutture per l’AI. Con oltre 700 miliardi di dollari di investimenti previsti dagli hyperscaler nelle infrastrutture AI nel 2026, l’ecosistema continua a beneficiare di una visibilità della domanda eccezionalmente robusta. Gli ordini restano sostenuti, la capacità produttiva continua a essere vincolata e le revisioni degli utili rimangono positive, continuando anzi ad accelerare. Gli investitori ripongono sempre più fiducia nell’economia concreta delle infrastrutture piuttosto che nella speculazione geopolitica o nella manipolazione delle notizie.
Allo stesso tempo, però, le divergenze all’interno del settore tecnologico si stanno accentuando. Il mercato non considera più il settore come un asset di crescita omogeneo. Le infrastrutture continuano ad attirare capitali; alcuni segmenti del software e dei servizi IT molto meno. L’emergere di sistemi di AI agentica sempre più sofisticati ha innescato una rivalutazione dei modelli di business SaaS e dell’outsourcing, soprattutto laddove l’automazione minaccia il potere di prezzo e i margini di lungo periodo. Questo spiega buona parte della sottoperformance relativa registrata dal settore quest’anno.
Questa rivalutazione, tuttavia, sta diventando più selettiva. Non tutte le società di software sono esposte a questi rischi nella stessa misura. Le aziende legate alla cybersicurezza, alla protezione dei dati, all’archiviazione, alle infrastrutture mission-critical e all’elaborazione appaiono strutturalmente meglio posizionate, in quanto i loro prodotti sono meno facilmente sostituibili e possono persino diventare più importanti in un ambiente a maggiore intensità di AI. Il mercato sta ormai distinguendo chiaramente tra le società che alimentano il ciclo dell’IA e quelle i cui modelli di business rischiano invece di esserne trasformati.
Nel frattempo, un'altra tensione si sta accumulando sotto la superficie. Le potenziali IPO di alcuni grandi operatori potrebbero convogliare diverse migliaia di miliardi di dollari USA di capitale nel secondo semestre dell’anno. Anche qualora le emissioni venissero distribuite nel tempo, finirebbero comunque per assorbire liquidità e intensificare la competizione per l’allocazione del capitale, proprio mentre alcune aree dell’ecosistema software stanno già subendo una serie di compressioni.
Questo contribuisce a spiegare il comportamento generale del mercato. Gli investitori stanno distinguendo sempre più tra il rumore geopolitico e la concreta capacità delle imprese di generare utili. Per il momento, è ancora quest’ultima a prevalere.
In quale momento lo shock diventa macro?
La funzione di reazione del mercato è cambiata. Gli investitori non reagiscono più all'esistenza stessa dello shock, ma alla sua capacità di modificare il comportamento economico.
Il conflitto è durato oltre 80 giorni. È stato annunciato un cessate il fuoco, ma non è stato raggiunto alcun accordo duraturo e lo Stretto di Hormuz rimane solo parzialmente aperto. Tuttavia, nonostante gli elevati prezzi del petrolio e le continue perturbazioni del traffico marittimo, i mercati azionari si sono stabilizzati e le previsioni di utili restano sostanzialmente invariate.
I mercati tendono sempre più a considerare il conflitto come un costo persistente piuttosto che un evento sistemico passeggero. La questione centrale non è più se si verificheranno ulteriori escalation, ma se l’aumento dei prezzi dell’energia diventerà sufficientemente abbastanza restrittivo da compromettere gli utili, le intenzioni di investimento o la flessibilità delle politiche economiche. È a quel punto che lo shock geopolitico potrebbe trasformarsi in uno shock macroeconomico.
Finora, la trasmissione allo scenario macro è rimasta solo parziale. L’aumento dei prezzi dell'energia ha rafforzato le aspettative di inflazione e spinto al rialzo i rendimenti obbligazionari, inasprendo le condizioni finanziarie. Tuttavia, il deterioramento dei dati sull'attività resta limitato, in particolare negli Stati Uniti. Anche le previsioni sugli utili aziendali evidenziano segni di relativa resilienza, soprattutto nei settori che beneficiano di cicli di investimento visibili. Ciò non significa che lo shock sia innocuo. Significa che i mercati richiedono dati più concreti prima di attestarsi su un livello dei prezzi più basso.
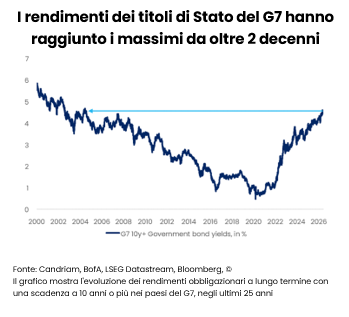
Allo stesso tempo, il rischio è diventato strutturalmente più ampio. I danni inflitti alle infrastrutture in Arabia Saudita e Qatar confermano che il conflitto non è più circoscritto all'Iran. La pressione è sempre più evidente in altre materie prime - fertilizzanti, zolfo e commodity agricole - dove l'offerta è ora sotto pressione. Ciò sta ampliando l'impulso inflazionistico ben oltre il solo petrolio. Il nostro scenario di base resta tuttavia quello di una graduale normalizzazione, anziché di una nuova escalation. Il traffico attraverso lo stretto di Hormuz dovrebbe riprendere progressivamente, consentendo ai prezzi del petrolio di tornare verso i 75 dollari USA al barile entro la fine dell’anno. Ciò allenterebbe la pressione inflazionistica, sosterrebbe la propensione al rischio e darebbe alle banche centrali più spazio per continuare a normalizzare le loro politiche monetarie. Il rischio principale rimane uno scenario di normalizzazione più lenta, con prezzi del petrolio stabilmente superiori a USD 100 nel 2027. In tal caso, lo shock diventerebbe più persistente, più inflazionistico e più dannoso per la crescita.
Le scorte di petrolio possono far guadagnare tempo, ma non possono compensare completamente un'interruzione prolungata. La configurazione di aprile ha mostrato come il reindirizzamento dei flussi dall'Arabia Saudita e dagli Emirati Arabi Uniti, combinato con il rilascio di riserve strategiche e scorte commerciali, potesse assorbire una quota significativa delle esportazioni iraniane perse. A fine maggio, tuttavia, il divario si amplia nonostante misure di mitigazione simili: la capacità di reindirizzamento ha raggiunto un punto di stallo, mentre è aumentata la dipendenza dalle scorte, con un deficit residuo più evidente. In definitiva, solo una normalizzazione del traffico attraverso lo Stretto di Hormuz può ripristinare l'equilibrio nell'approvvigionamento globale di petrolio.
Linee di frattura regionali
Le conseguenze sul piano regionale stanno diventando sempre più asimmetriche. Gli Stati Uniti continuano ad apparire relativamente più protetti. La produzione energetica nazionale riduce la loro vulnerabilità diretta alle interruzioni dell’offerta in Medio Oriente, mentre una maggiore visibilità degli utili, in particolare nei settori legati all’intelligenza artificiale, continua a sostenere la resilienza dei mercati azionari. Anche la maggiore profondità dei mercati dei capitali, la solidità dei bilanci e il predominio delle società esposte all’attuale ciclo di investimenti contribuiscono a spiegare la maggiore tenuta dell’azionario statunitense.
L'Europa resta la regione sviluppata più esposta. La sua dipendenza dalle importazioni energetiche rende lo shock più direttamente rilevante per l'inflazione, i margini e la crescita. L’incremento dei prezzi dell’energia inasprisce direttamente le condizioni finanziarie, in un’economia in cui la dinamica della crescita era già modesta. L’aumento pesa inoltre sul potere d'acquisto delle famiglie e sulla competitività industriale. Il Giappone presenta vulnerabilità simili a causa della dipendenza dalle importazioni energetiche e della debolezza dello yen, che amplificano entrambe la pressione inflazionistica.
I mercati emergenti presentano un quadro più articolato. L’aumento del costo delle importazioni energetiche, l’indebolimento degli scambi commerciali e l’inasprimento delle condizioni finanziarie continuano a rappresentare fattori sfavorevoli, in particolare per i Paesi importatori di energia. Al tempo stesso, continuano ad emergere opportunità selettive nelle economie che beneficiano dell’esposizione alle materie prime, del carry o dei flussi di investimento strutturali legati al ciclo dell’AI.
Politiche monetarie: vincolate, non paralizzate
Le banche centrali si trovano di fronte a vincoli sempre più stringenti. È improbabile che la Federal Reserve reagisca alla volatilità energetica a breve termine, ma un ulteriore allentamento dipenderà ormai dalla capacità dei prezzi del petrolio più elevati di ripercuotersi in modo duraturo sulle aspettative di inflazione. La BCE deve affrontare un compromesso più difficile, data l’esposizione diretta dell’Europa alle importazioni di prodotti energetici. Contemporaneamente, la Banca del Giappone e la Reserve Bank of Australia mantengono una politica restrittiva, accentuando la divergenza delle politiche monetarie tra le diverse aree economiche.
Il punto centrale è che le banche centrali non reagiscono più principalmente ai cicli economici nazionali. Sono sempre più gli shock energetici esterni a orientare le traiettorie di politica monetaria e a ridurne i margini di manovra.
Riassunzione selettiva del rischio
In questo contesto, abbiamo nuovamente aumentato in misura moderata l'esposizione al rischio, ma in modo selettivo.
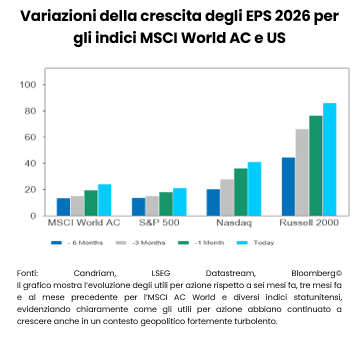
Sul fronte azionario, abbiamo rivisto al rialzo la nostra posizione complessiva portandola a una lieve sovrappeso, principalmente attraverso gli Stati Uniti e i mercati emergenti. Abbiamo rivisto al rialzo la posizione sugli Stati Uniti in quanto continuano a beneficiare di una maggiore visibilità degli utili e di un relativa protezione dagli shock energetici. Le revisioni degli utili non restano solo solide, ma continuano addirittura a migliorare nonostante il protrarsi del conflitto. I principali settori che trainano la crescita dell’EPS sono Tecnologia, Energia e Materiali. Attualmente concentriamo la nostra attenzione sul comparto che mostra le revisioni al rialzo più marcate degli EPS: la Tecnologia:
Abbiamo inoltre migliorato la nostra posizione sui Mercati Emergenti, dove si sta delineando una dinamica analoga. In particolare, Corea e Taiwan offrono un accesso relativamente conveniente al ciclo dell’IA.
Manteniamo invece una posizione neutrale su Europa e Giappone, dove la sensibilità ai prezzi dell’energia rimane significativamente più elevata. Inoltre, nessuna delle due regioni offre un’esposizione rilevante agli sviluppi dell’AI.
Nel settore obbligazionario, i nostri aggiustamenti riflettono inoltre un approccio selettivo, piuttosto che un'ampia convinzione direzionale. Abbiamo rivisto al rialzo l’esposizione ai titoli di Stato tedeschi di alta qualità, dove il rating AAA e la liquidità offrono maggiore resilienza in un contesto più incerto, incrementando leggermente la nostra duration. Abbiamo inoltre rivisto al rialzo l’esposizione al debito in valuta locale dei mercati emergenti, sostenuto da interessanti vantaggi in termini di carry e diversificazione. È vero, gli spread restano compressi, ma i rendimenti reali si collocano ai massimi degli ultimi dieci anni, offrendo un profilo rischio/rendimento interessante. Il credito IG e l'HY richiedono ancora disciplina. Gli spread restano relativamente contenuti e i mercati continuano a premiare la qualità e la visibilità rispetto al beta.

Gestire l'instabilità
La caratteristica distintiva dell’attuale regime non è la volatilità geopolitica in sé, ma il cambiamento della soglia di preoccupazione del mercato.
Gli investitori richiedono sempre più prove concrete della capacità delle tensioni geopolitiche di modificare sostanzialmente utili, inflazione o traiettorie di politica monetaria, prima di deprezzare gli asset rischiosi. Fino a quando gli investimenti nell’intelligenza artificiale resteranno sostenuti, le revisioni degli utili positive e le condizioni finanziarie gestibili, i mercati azionari potranno continuare a trovare supporto nonostante l’instabilità geopolitica.
Questo non elimina il rischio. Cambia le condizioni in cui i mercati reagiscono. A nostro avviso, nei prossimi mesi conteranno meno le notizie in sé che la loro capacità di influenzare il comportamento delle imprese, la fiducia dei consumatori e la politica monetaria delle banche centrali. Fino ad allora, la vera sfida per gli investitori resterà gestire l’instabilità, non prevedere la prossima escalation.
Convinzioni e view di Candriam
La tabella seguente è un indicatore delle principali esposizioni edei principali moveimenti all'interno di un modello di portafoglio diversificato bilanciato.
Legenda
-
Fortemente positiva
-
Positiva
-
Neutrale
-
Negativa
- Fortemente negativa
- Nessuna variazione
- Esposizione ridotta
- Esposizione aumentata
| Posizionamento (orientamento attuale) | Variazione | |
|---|---|---|
| Azioni globali |
|
|
| Stati Uniti |
|
|
| EMU |
|
|
| Europa ex-EMU |
|
|
| Giappone |
|
|
| Mercati emergenti |
|
|
| Obbligazioni |
|
|
| Europa |
|
|
| Europe core |
|
|
| Paesi europei periferici |
|
|
| Investment Grade Europa |
|
|
| High Yield Europa |
|
|
| Stati Uniti |
|
|
| Stati Uniti |
|
|
| IG Stati Uniti |
|
|
| HY Stati Uniti |
|
|
| Mercati emergenti |
|
|
| Debito pubblico HC |
|
|
| Debito pubblico LC |
|
|
| Valute |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Aggiornata ogni mese, questa sezione fornisce analisi di esperti e approfondimenti strategici. Rimani informato sulle nostre ultime prospettive e allocazioni di mercato.
-
 Asset Allocation, Monthly Coffee Break
Finora, tutto bene
La solida crescita offre alle banche centrali maggiori margini per adottare un approccio restrittivo. -
 Equities, Monthly Coffee Break
L'ascesa dei rendimenti non ha frenato le azioni (per ora)
Dopo la correzione di luglio, trainata dalla tecnologia e dal momentum, i mercati azionari globali hanno ripreso il trend rialzista osservato dall'inizio dell'anno. -
 Fixed Income, Monthly Coffee Break
L'inflazione sottostante negli Stati Uniti offre qualche segnale incoraggiante
Manteniamo un moderato sovrappeso tattico sulla duration tra le scadenze a 3-5 anni della curva dei Treasury. -
 Alternative Investments, Monthly Coffee Break
Torna la propensione al rischio, ma non si deve abbassare la guardia
L'attività globale è rimasta resiliente ad agosto, sebbene siano persistite le divergenze regionali. Il sentiment, l'occupazione e gli investimenti nell'Eurozona sono migliorati nonostante le pressioni sul fronte energetico e la debole domanda delle famiglie, sostenendo un orientamento cauto della BCE.