Titoli azionari europei: rimbalzo trainato dalla tecnologia sullo sfondo di una distensione geopolitica
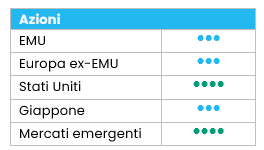
Dall'ultimo comitato azionario di maggio, le azioni europee hanno guadagnato terreno, sostenute dall'attenuarsi dei rischi geopolitici in Medio Oriente. Questa distensione ha determinato un calo significativo dei prezzi globali del greggio, riducendo le aspettative di inflazione, con benefici diffusi per i settori ciclici e dei consumi. Al contempo, il boom mondiale dell'IA ha fatto salire vertiginosamente le società europee di semiconduttori. I solidi utili aziendali europei hanno superato le aspettative e innescato rialzi generalizzati delle valutazioni da parte degli analisti.
La tecnologia sempre in testa
Dall'ultimo comitato, l'information technology è stato il primo della classe, sostenuto da una performance stellare delle società di semiconduttori, che hanno continuato a beneficiare appieno del tema dell'IA. Di conseguenza, l'IT vanta ora la performance più elevata da inizio anno, davanti al settore energetico.
I settori ciclici hanno nettamente sovraperformato quelli difensivi, poiché il contesto macroeconomico è rapidamente passato a una fase di propensione al rischio, aiutato da minori rischi geopolitici e da aspettative di inflazione in calo. Tra i ciclici, i beni di consumo discrezionali hanno chiuso in cima alla graduatoria, sebbene il loro rimbalzo non abbia ancora compensato le perdite subite dall'inizio dell'anno. I finanziari seguono in seconda posizione, sospinti dalle banche, che hanno beneficiato di utili superiori alle attese e delle discussioni sul consolidamento. L'immobiliare è stato l'unico settore ciclico a registrare un rendimento negativo, penalizzato dalle attese di aumenti dei tassi da parte della BCE.
I settori difensivi sono rimasti indietro, in particolare i servizi di pubblica utilità, che sono stati oggetto di prese di profitto in seguito ai minori prezzi dell'elettricità e ai tassi di interesse più elevati. I beni di prima necessità sono rimasti sostanzialmente stabili nel periodo, mentre la sanità e l'energia hanno generato modesti rendimenti positivi.
Infine, i servizi di comunicazione sono stati il fanalino di coda in Europa, penalizzati dalle rotazioni di portafoglio verso settori ad alta crescita, dai crescenti timori di disruption indotte dall'IA e dalle aspettative di tassi più alti.
In termini di capitalizzazione di mercato, le large cap hanno sovraperformato le mid e small cap, trainate dalla solida performance di ASML e di altre società di semiconduttori[1].
Positive revisioni degli utili
Le revisioni degli utili in Europa continuano a seguire un trend positivo: nell'arco di un mese il 52% delle società comprese nell'indice MSCI Europe ha esibito revisioni al rialzo delle stime sugli utili per il prossimo esercizio. Le revisioni degli utili sono state più marcate nei servizi di pubblica utilità, nell'information technology e nell'energia.
Secondo i dati di Bloomberg all'8 giugno 2026, le azioni europee dovrebbero registrare una crescita degli utili per azione forward a 12 mesi del 12%. L'espansione degli EPS dovrebbe essere più elevata nel settore energetico (+48%), seguito da beni di consumo discrezionali (+26%), materiali (+24%) e information technology (+20%). Al contrario, i finanziari e i beni di prima necessità dovrebbero mostrare la crescita degli EPS più contenuta, rispettivamente del +1% e +2%.[2]
Dall'ultimo comitato azionario, i multipli di valutazione europei sono lievemente diminuiti, con il P/E forward a 12 mesi ora a 15,0x (rispetto a 15,3x). Information technology e industriali restano i settori più costosi, scambiati rispettivamente a 32,9x e 22,2x, mentre energia e finanziari si confermano i più economici, rispettivamente a 9,1x e 10,7x, stando ai dati di Bloomberg all'8 giugno 2026.
Nessuna modifica ai rating settoriali
Confermiamo i nostri rating settoriali.
Al livello 1, abbiamo mantenuto il nostro rating positivo (+1) sui seguenti settori:
- Sanità: il sotto-settore farmaceutici, biotecnologie e life science dovrebbe trarre vantaggio da una maggiore visibilità sulle politiche, da una crescita guidata dall'innovazione e da interessanti valutazioni relative.
- Tecnologia: i semiconduttori e gli hardware e attrezzature continuano a beneficiare di una domanda robusta trainata dall'espansione dell'IA e dei data center. Le valutazioni non sono convenienti ma sono sempre sostenute da un forte slancio degli utili e da una visibilità in miglioramento.
- Servizi di comunicazione: il consolidamento nel settore delle telecomunicazioni europeo dovrebbe favorire nel tempo un contesto di prezzi più ragionevole. Le sinergie e il miglioramento della leva operativa dovrebbero sostenere gli utili e i flussi di cassa.
- Servizi di pubblica utilità: il settore continua a beneficiare di solidi fattori di crescita strutturale, tra cui l'elettrificazione e le connessioni alla rete, mentre le valutazioni rimangono ragionevoli.
Titoli azionari statunitensi: guadagni selettivi, solidi utili
Le azioni statunitensi hanno esibito un moderato rialzo dall'inizio di maggio[3]. I timori per l'inflazione, la volatilità dei prezzi del petrolio e l'incertezza riguardo alla Federal Reserve hanno influenzato i mercati azionari nel mese, mentre l'ascesa dei rendimenti obbligazionari ha infine limitato i guadagni del mercato generale. Al contempo, gli utili si sono dimostrati resilienti e i continui investimenti nelle infrastrutture per l'IA hanno sostenuto gli ambiti legati alla tecnologia.
Puntare sulla visibilità
Nelle scorse settimane le azioni statunitensi sono lievemente aumentate, con un miglioramento della partecipazione al mercato. Le mid e small cap hanno sovraperformato le large cap, mentre lo stile value ha sovraperformato l'omologo growth tra le large e small cap. In assenza di una chiara leadership tra i ciclici e i difensivi, la performance settoriale è rimasta eterogenea e gli investitori hanno privilegiato gli ambiti con una maggiore visibilità sugli utili, sottolineando l'importanza della selettività[4].
- La sanità ha realizzato la sovraperformance più elevata, beneficiando delle sue caratteristiche difensive in un contesto macro più incerto, con le valutazioni interessanti e i fondamentali in miglioramento che hanno fornito sostegno.
- Anche l'information technology ha sovraperformato il più ampio mercato, sospinto dalla domanda legata alle infrastrutture per l'IA, all'hardware tecnologico e ai semiconduttori, unitamente a un rimbalzo selettivo per alcuni titoli di software.
- L'energia e i finanziari hanno parimenti generato pregevoli rendimenti relativi.
- Al contrario, i servizi di comunicazione, i materiali, i beni di consumo discrezionali, i beni di prima necessità e i servizi di pubblica utilità hanno sottoperformato il mercato generale[5].
Gli utili continuano a fornire sostegno
Nonostante un contesto di mercato più selettivo, i fondamentali societari si confermano favorevoli. Le revisioni degli utili continuano a indicare un andamento resiliente: nell'arco di un mese il 63% delle società comprese nell'indice MSCI USA ha esibito revisioni al rialzo delle stime sugli utili per il prossimo esercizio[6].
Questo contesto di revisioni positive si riflette in attese favorevoli sulla crescita degli utili. Per le azioni statunitensi si prevede un'espansione degli utili per azione forward a 12 mesi del 21%. L'information technology resta in cima alla graduatoria, con una crescita degli utili forward del 41%, sostenuta dai continui investimenti nell'IA[7].
In questo quadro, le azioni statunitensi vengono scambiate a meno di 20 volte il rapporto prezzo/utili forward a 12 mesi, in calo rispetto alle 22 volte di un mese fa[8]. Le valutazioni rimangono al di sopra delle medie storiche, ma la recente contrazione e la forte crescita degli utili forniscono una base fondamentale più solida.
Posizionamento settoriale invariato
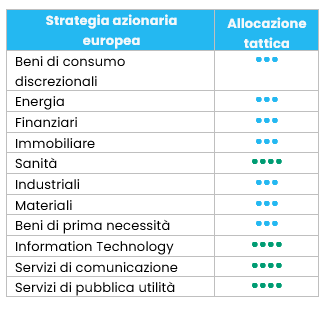
Manteniamo il nostro attuale posizionamento settoriale e restiamo fiduciosi nelle nostre principali convinzioni: sanità, servizi di pubblica utilità e information technology.
- Il settore sanitario è sostenuto da una migliore visibilità sulle politiche, da una crescita trainata dall'innovazione e da interessanti valutazioni relative, soprattutto nei segmenti farmaceutico e biotecnologico.
- I servizi di pubblica utilità beneficiano di una forte visibilità sulla crescita della domanda, sospinti da fattori strutturali quali l'elettrificazione e l'aumento dei consumi energetici sulla scia dell'IA. Nei prossimi dodici mesi gli utili dovrebbero crescere nella fascia bassa dei valori a due cifre, mentre le valutazioni restano ragionevoli.
- Nell'information technology, la domanda strutturale rimane robusta, in particolare negli hardware e nei semiconduttori legati alle infrastrutture di IA e alla trasformazione digitale. Nonostante il forte aumento dei prezzi degli ultimi mesi, le valutazioni restano ragionevoli. L'hardware sembra un po' costoso, ma il rapporto prezzo/utili atteso per i semiconduttori è ancora in linea con la media degli ultimi cinque anni. Per il momento non riscontriamo motivi per ridurre la nostra esposizione alla tecnologia.
Titoli azionari emergenti: in forte ripresa
I mercati emergenti hanno proseguito la loro ascesa a maggio[9], con la classe di asset che ha guadagnato notevole terreno e ha continuato a superare i mercati sviluppati, poiché la propensione al rischio a livello globale è rimasta intatta. Le preoccupazioni degli investitori riguardo alla monetizzazione dell'IA si sono attenuate, mentre gli ingenti investimenti degli hyperscaler hanno rafforzato la fiducia nella durata del ciclo dei semiconduttori.
A livello regionale, il rally della Corea è stato particolarmente sostenuto[10], grazie a un eccezionale slancio degli utili, revisioni al rialzo in gran parte dei settori e un entusiasmo più diffuso, non più limitato ai principali titoli dei semiconduttori ma esteso anche ai temi della produzione manifatturiera e dell'industria. Anche Taiwan ha toccato nuovi massimi[11], poiché si è rafforzata la convinzione circa il proseguimento degli investimenti in conto capitale da parte dei fornitori di servizi cloud, sebbene le valutazioni abbiano raggiunto livelli elevati. La Cina ha sottoperformato[12], poiché i risultati resilienti e i continui impegni di investimento nell'IA da parte delle società di Internet sono stati compensati dalla debolezza dei consumi interni, dagli utili contrastanti al di fuori del settore tecnologico e dal sostegno ridotto del vertice USA-Cina a metà mese, che ha contribuito a ridurre i rischi di escalation a breve termine ma non ha prodotto una svolta commerciale significativa.
A livello settoriale, l'information technology ha dominato i rendimenti. Energia e servizi di pubblica utilità sono diminuiti, con il settore energetico sotto pressione a causa del brusco calo dei prezzi del petrolio[13].
Outlook e driver
I mercati emergenti hanno già segnato una forte ripresa a maggio[14], sempre più sostenuta dagli utili, dalla visibilità sui flussi di cassa e da un ciclo di investimenti che si sta ampliando. Per il secondo semestre del 2026, il contesto geopolitico sembra puntare a una potenziale stabilizzazione. Il maggiore sostegno a un outlook positivo per i mercati emergenti deriva dal momentum resiliente degli utili, dalle valutazioni ancora interessanti e dalla sottoesposizione globale a tali mercati.
In Asia, le supply chain di hardware, memorie e semiconduttori legati all'IA continuano a offrire un'eccellente leva operativa. Gli utili sono in aumento sulla scia del potere di determinazione dei prezzi, dell'offerta limitata e della visibilità sulla domanda per più trimestri. L'IA rimane il tema dominante nel panorama delle azioni globali, e i mercati emergenti sono diventati uno dei modi più diretti per accedere alle infrastrutture fisiche alla base di questo settore: chip avanzati, memorie ad alta larghezza di banda, server, apparecchiature di alimentazione, gestione termica e stoccaggio di energia. Allo stesso tempo, il tema non è più soltanto l'IA. Le recenti revisioni delle stime possono rafforzare una narrazione più ampia incentrata sull'IA e sulle commodity. Gli upgrade sono più marcati nei casi in cui le società beneficiano degli investimenti nei data center, dell'elettrificazione, delle carenze energetiche, della sicurezza energetica e della scarsità di risorse.
La valutazione e il posizionamento rimangono pilastri fondamentali per le azioni dei mercati emergenti. Anche dopo un rialzo significativo, la classe di asset continua a essere scambiata con uno sconto considerevole rispetto ai mercati sviluppati, in particolare gli Stati Uniti. Con le allocazioni globali ancora modeste, fondamentali più solidi potrebbero attrarre capitali incrementali, lasciando spazio a un rerating se nei prossimi trimestri la fiducia nella crescita dei mercati emergenti continuerà ad aumentare.
Aggiornamento del posizionamento
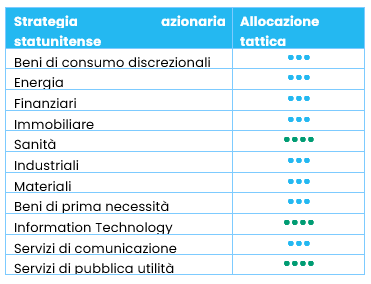
Nel periodo non abbiamo modificato i rating. Rimaniamo positivi sul settore tecnologico asiatico, gestendo al contempo il rischio attraverso prese di profitto.
Regioni
Taiwan e Corea
Manteniamo un sovrappeso poiché i fattori favorevoli legati alla tecnologia e agli utili rimangono solidi, con opportunità ancora interessanti lungo tutta la supply chain tecnologica. Entrambi i paesi continuano a beneficiare di un robusto posizionamento e di una forte dinamica degli utili, rafforzando la nostra visione positiva. Nel frattempo, siamo sempre più attenti ai fattori tecnici tesi. Monitoriamo da vicino la situazione ai fini della gestione del rischio, mantenendo intatta la tesi di base.
Brasile
Il mercato continua a favorire la selezione dei singoli titoli. Anziché fare affidamento su un beta ampio, l'enfasi è posta sull'identificazione di opportunità idiosincratiche con catalizzatori specifici per le singole società, bilanci resilienti e una chiara visibilità sugli utili. Grazie a questo approccio, continuiamo a cogliere le opportunità offerte dal Brasile, pur riconoscendo che la convinzione è più selettiva che direzionale.
Cina
Il quadro macro è ancora contrastante, con i consumi che rimangono deboli, limitando la fiducia in una ripresa generalizzata. Le valutazioni dei leader dei consumi interni stanno diventando più interessanti. Il recente incontro tra Trump e Xi ha sostenuto marginalmente il sentiment, ma non cambia la realtà a più lungo termine di un panorama competitivo e strategicamente combattuto. Pertanto, la nostra posizione si esprime al meglio attraverso la selettività.
Settori
Tecnologia
Rimaniamo positivi sulla tecnologia. È necessaria una gestione tattica del rischio, poiché i fattori tecnici sono sempre più tesi e il momentum è diventato un fattore di stile affollato. In pratica, abbiamo incamerato alcuni profitti. I fondamentali restano solidi, mentre il potenziale di rialzo si riduce quando il posizionamento è elevato. L'obiettivo è preservare i guadagni, ridurre la sensibilità al drawdown e mantenere la flessibilità per ricostruire l'esposizione su punti di ingresso più interessanti.
Energia
Il settore è molto sensibile agli sviluppi geopolitici e alla volatilità del prezzo del greggio. Il flusso di notizie continua a indicare un'elevata incertezza e non si può escludere la possibilità di recrudescenze del conflitto, il che mantiene instabili i premi di rischio e rende difficile scegliere il momento giusto.
[1] Fonti: tutte le performance settoriali - Bloomberg, 8 giugno 2026
[2] Fonte: Bloomberg, 8 giugno 2026
[3] Fonte: S&P 500: 5,3% al 31 maggio 2026
[4] Fonte: Bloomberg, 8 giugno 2026
[5] Fonti: tutte le performance settoriali - Bloomberg, 8 giugno 2026
[6] Fonte: Bloomberg, 8 giugno 2026
[7] Fonte: Bloomberg, 8 giugno 2026
[8] Fonte: Bloomberg, 8 giugno 2026
[9] Fonte: MSCI Emerging Markets (+9,5%) al 31 maggio 2026
[10] Fonte: MSCI Korea +34,9%
[11] Fonte: MSCI Taiwan +16.3%
[12] Fonte: MSCI China -3,4%
[13] Fonte: Bloomberg, 8 giugno 2026
[14] Fonte: MSCI Emerging Markets (+9,5%) al 31 maggio 2026


