


La crescita sta rallentando. I consumatori stanno diventando più selettivi. Eppure, la domanda di asset strategici continua ad accelerare. Chip, data center, elettricità, rame, equipaggiamenti per la difesa e infrastrutture energetiche raccontano tutti la stessa storia: una parte dell'economia vuole di più di tutto, e subito.
Questa tensione caratterizza in misura crescente l'attuale contesto di mercato. Da un lato, le famiglie in Europa e in Cina rimangono caute, mentre i consumi negli Stati Uniti mostrano una tendenza sempre più disomogenea. Dall'altro, gli hyperscaler continuano a destinare capitali senza precedenti alle infrastrutture di IA, sostenendo gli utili, gli investimenti e i mercati azionari. Ne consegue un mondo in cui la domanda appare debole in molte aree, ma rimane insaziabile in alcuni ambiti critici.
Per gli investitori, la domanda chiave è se la straordinaria solidità degli investimenti legati all'IA possa continuare a compensare la debolezza altrove.
Quando la domanda supera l'offerta
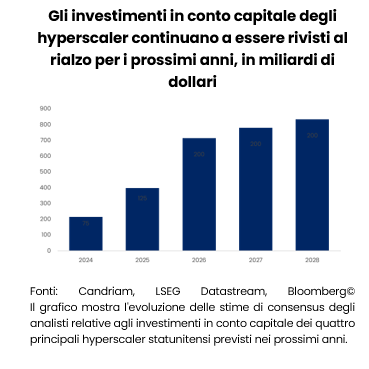
La caratteristica più sorprendente dell'attuale ciclo non è solo la portata degli investimenti nell'IA, ma l'elenco crescente di vincoli che sta creando. Si prevede che gli hyperscaler investiranno oltre 700 miliardi di dollari in infrastrutture di IA nel 2026. I commenti delle società restano estremamente coerenti: i portafogli ordini sono pieni, la capacità produttiva rimane limitata e le revisioni degli utili aziendali continuano a salire in ampie parti dell'ecosistema infrastrutturale. La domanda di semiconduttori, apparecchiature di rete, data center e infrastrutture di alimentazione sta superando l'offerta disponibile.
I colli di bottiglia diventano sempre più spesso fisici. La capacità dei data center, la produzione di elettricità, le infrastrutture di rete, i trasformatori e i metalli strategici faticano tutti a espandersi al ritmo richiesto. Il capitale è abbondante, la capacità no.
Questo è importante perché le carenze hanno delle ripercussioni. Sostengono il potere di determinazione dei prezzi, favoriscono la visibilità sugli utili e creano barriere all'ingresso. Ma generano anche pressioni inflazionistiche. A differenza dell'impennata inflazionistica che ha seguito la pandemia, i punti di pressione emergenti sono meno diffusi e più concentrati su infrastrutture, commodity e capacità industriale.
La domanda non è più se l'IA funzioni. È se lo straordinario livello di investimenti attualmente in corso possa generare rendimenti commisurati al capitale impiegato. Con l'espansione del ciclo di investimenti, la redditività sta diventando importante quanto la domanda. Pertanto, il dibattito sull'IA si evolve. Non si tratta più semplicemente di guadagni di produttività o adozione di software. Si tratta sempre più di capire se l'economia fisica possa tenere il passo con quella digitale.
Il ciclo non è più trainato dai consumi
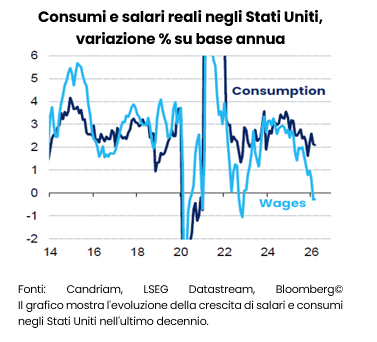
Guardando al lato dei consumi, la situazione è diversa. Negli Stati Uniti, la spesa aggregata rimane resiliente, ma sotto la superficie il quadro sta diventando più eterogeneo. Le famiglie più abbienti continuano a spendere, sostenute dalla crescita dei redditi e dal patrimonio finanziario derivante dall'aumento dei prezzi degli asset. I consumatori a reddito più basso subiscono una pressione sempre più intensa dovuta al calo della crescita salariale, al maggiore costo della vita e alle condizioni finanziarie più restrittive. Questa divergenza aiuta a spiegare perché i consumi restano positivi anche se gli indicatori di fiducia si indeboliscono. I consumi statunitensi non sono né deboli né uniformemente forti. Stanno diventando sempre più sbilanciati.
In Europa il quadro è meno favorevole. La fiducia dei consumatori rimane depressa e i costi energetici più elevati continuano a pesare sulle intenzioni di spesa. La crescita resta positiva, ma lo slancio è modesto.
La Cina deve affrontare sfide analoghe. La fiducia delle famiglie rimane in stallo; i tassi di risparmio sono in costante ascesa da livelli già alti e la domanda interna continua a deludere rispetto alle ambizioni delle politiche. La crescita dipende in misura crescente dalle esportazioni, dalla tecnologia e dalla politica industriale piuttosto che da una ripresa generalizzata.
Nel complesso, questi sviluppi suggeriscono che i consumi non sono più il motore principale della crescita globale. Tale ruolo viene assunto sempre più dagli investimenti.
Inflazione: la classica "buccia di banana"
L'inflazione resta il principale rischio in un contesto altrimenti positivo. I mercati obbligazionari rimangono più sensibili rispetto agli omologhi azionari, con i prezzi del petrolio più elevati e le crescenti aspettative di inflazione che contribuiscono alle pressioni al rialzo sui rendimenti, in particolare sul segmento a lungo termine. Dopo una prima ondata di shock sui prezzi indotti dai dazi e una seconda ondata legata alla crisi petrolifera, gli investimenti in IA e i colli di bottiglia infrastrutturali rappresentano sempre più una terza potenziale fonte di pressione inflazionistica, anche se i tempi e l'entità permangono incerti.
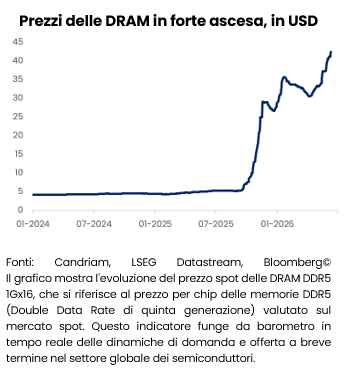
Non è solo l'energia a destare preoccupazione. I mercati delle commodity, le infrastrutture elettriche e i colli di bottiglia industriali stanno diventando fonti crescenti di pressioni inflazionistiche. Lo stesso ciclo di investimenti che sostiene la crescita e gli utili rischia anche di creare carenze. La domanda di semiconduttori, data center, produzione di energia, infrastrutture di rete e metalli strategici accelera, mentre l'offerta rimane limitata.
Anche i rischi di inflazione stanno diventando più diversificati. Oltre ai colli di bottiglia energetici e industriali, l'insorgere delle condizioni legate a El Niño introduce un'ulteriore fonte di pressione attraverso i mercati agricoli e alimentari. L'impatto maggiore si farà probabilmente sentire l'anno prossimo, ma la combinazione di turbolenze legate alle condizioni meteorologiche, mercati dei fertilizzanti in tensione e pressioni geopolitiche già esistenti potrebbe rafforzare la persistenza dell'inflazione in diverse regioni.
Ciò non significa che l'inflazione sia destinata ad accelerare ancora una volta bruscamente. Suggerisce tuttavia che la disinflazione potrebbe rivelarsi più lenta e meno lineare di quanto auspicano i mercati. Questo è particolarmente rilevante per le banche centrali. È improbabile che la Federal Reserve reagisca alla volatilità energetica a breve termine, ma, se l'inflazione si dimostra ostinata, il percorso verso tassi più contenuti si complica.
In questo contesto, l'inflazione resta la fonte di delusioni più plausibile. È la classica buccia di banana in grado di trasformare un contesto altrimenti costruttivo in uno più complesso.
Puntare su una solidità selettiva
Il nostro posizionamento è moderatamente costruttivo. Manteniamo un leggero sovrappeso sulle azioni, espresso principalmente attraverso gli Stati Uniti e i mercati emergenti. Gli Stati Uniti continuano a beneficiare di una visibilità sugli utili superiore e della leadership nell'IA, mentre i mercati emergenti offrono valutazioni interessanti e dinamiche degli utili in miglioramento, anch'esse trainate dalle società tecnologiche.
Nel reddito fisso, manteniamo un orientamento long in termini di duration sui titoli di Stato tedeschi di alta qualità e deteniamo debito dei mercati emergenti. I primi offrono qualità sullo sfondo di un rallentamento dell'attività europea, mentre il secondo aggiunge diversificazione e beneficia di un carry allettante e di flussi di capitale più solidi.
Nel credito, continuiamo a preferire l'investment grade all'high yield, dove i premi di rischio rimangono limitati e lasciano poco margine di errore.
Sul fronte valutario, riteniamo che le valute legate alle commodity continuino a beneficiare dell'attuale contesto e manteniamo un sottopeso sul dollaro statunitense, con una preferenza per lo yen giapponese.
L'oro e i metalli strategici restano importanti strumenti di diversificazione del portafoglio in un mondo sempre più caratterizzato da carenze, divergenze delle politiche e volatilità dei tassi reali.
Convinzioni e view di Candriam
La tabella seguente è un indicatore delle principali esposizioni edei principali moveimenti all'interno di un modello di portafoglio diversificato bilanciato.
Legenda
-
Fortemente positiva
-
Positiva
-
Neutrale
-
Negativa
- Fortemente negativa
- Nessuna variazione
- Esposizione ridotta
- Esposizione aumentata
| Posizionamento (orientamento attuale) | Variazione | |
|---|---|---|
| Azioni globali |
|
|
| Stati Uniti |
|
|
| EMU |
|
|
| Europa ex-EMU |
|
|
| Giappone |
|
|
| Mercati emergenti |
|
|
| Obbligazioni |
|
|
| Europa |
|
|
| Europe core |
|
|
| Paesi europei periferici |
|
|
| Investment Grade Europa |
|
|
| High Yield Europa |
|
|
| Stati Uniti |
|
|
| Stati Uniti |
|
|
| IG Stati Uniti |
|
|
| HY Stati Uniti |
|
|
| Mercati emergenti |
|
|
| Debito pubblico HC |
|
|
| Debito pubblico LC |
|
|
| Valute |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Aggiornata ogni mese, questa sezione fornisce analisi di esperti e approfondimenti strategici. Rimani informato sulle nostre ultime prospettive e allocazioni di mercato.
-
 Monthly Coffee Break, Asset Allocation
Gli utili al centro dell'attenzione
La Fed ha alzato i tassi quando, solo pochi mesi fa, gli investitori si aspettavano tagli. Ora i mercati prevedono ulteriori strette fino al 2027, eppure le azioni statunitensi sono ancora in rialzo quest'anno. Le aspettative sugli utili hanno retto nonostante il cambiamento delle attese sulla politica monetaria. L'imminente stagione degli utili per il T3 dirà se le società saranno in grado di soddisfare tali aspettative. . -
 Monthly Coffee Break, Alternative Investments
La dispersione e le tendenze creano opportunità
September was characterised by resilient global economic activity, persistent inflationary pressures and increasing concerns over monetary tightening and geopolitical risks. In the United States, economic momentum remained robust, supported by AI-related investment and resilient consumption, despite signs of labour market moderation. In Europe, economic indicators continued to improve, with manufacturing and services PMIs signalling greater resilience. -
 Monthly Coffee Break, Equities
La prova degli utili
Dopo una fase in cui i solidi utili hanno aiutato i mercati azionari ad assorbire i crescenti tassi di interesse, il rialzo dei rendimenti obbligazionari ha iniziato a pesare maggiormente sul sentiment nei confronti delle azioni. La stagione degli utili per il terzo trimestre metterà ora alla prova la capacità delle imprese di sostenere la fiducia del mercato con risultati robusti e guidance credibili. Le aspettative sugli utili continuano a salire: è un punto di partenza incoraggiante, ma alza anche l'asticella per le società. -
 Monthly Coffee Break, Fixed Income
Sovrappeso confermato sulla duration dei tassi in euro
Dopo il brusco sell-off di settembre, conserviamo un moderato sovrappeso sulla duration nel segmento da due a cinque anni. I rendimenti reali più elevati hanno reso le valutazioni più interessanti, ma la nostra convinzione resta limitata. L'argomento più solido rimane la politica monetaria: i mercati scontano un tasso terminale della Fed intorno al 4,75% , lasciando spazio a un ciclo restrittivo meno esteso, che favorirebbe le scadenze più brevi.