

De Russische invasie van Oekraïne legde het risico bloot van buitensporige afhankelijkheid van één enkele leverancier en versnelde de Europese inspanningen om de energiemix van het continent te diversifiëren. Recentere verstoringen in het Midden-Oosten hebben versterkt dat diversificatie alleen de blootstelling aan mondiale energieschokken niet kan wegnemen.
De grotere vraag is dus niet langer alleen waar Europa zijn energie koopt, maar of het de netwerken, de industriële capaciteit en de kritieke toeleveringsketens kan bouwen die nodig zijn voor een veiliger, concurrerender en veerkrachtiger energiesysteem.
Het net is het echte knelpunt
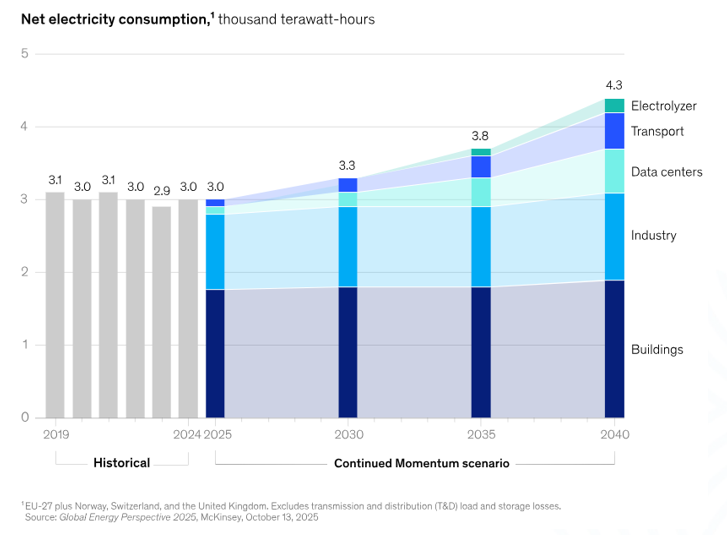
Die uitdaging wordt urgenter nu Europa elektrificeert. Verwacht wordt dat het Europese stroomverbruik tussen 2025 en 2040 met meer dan 40% zal stijgen[1], onder impuls van de elektrificatie van gebouwen, transport en industrie, naast de groeiende vraag vanuit datacenters.
De Europese vraag naar elektriciteit zal naar verwachting tot 2040 verschuiven van een daling naar een robuuste groei.
Het opwekken van die elektriciteit is maar een deel van de vergelijking. Europa moet het ook kunnen verplaatsen.
Tegen 2040 zou naar schatting 1,2 biljoen euro aan investeringen in elektriciteitsnetwerken nodig kunnen zijn, waaronder ongeveer 730 miljard euro voor distributienetten.[1] Ongeveer 40% van de distributienetten in Europa is al meer dan 40 jaar oud[2], terwijl een grotere grensoverschrijdende interconnectie ook nodig zal zijn om vraag en aanbod in evenwicht te brengen in een steeds meer geëlektrificeerd systeem.
Dat maakt volgens ons het raster een van de centrale knelpunten in de Europese autonomieambities. Financiering is slechts een deel van de uitdaging: vertragingen bij het verlenen van vergunningen, tekorten aan apparatuur en beperkingen op de netaansluiting vertragen allemaal de levering, terwijl ongeveer 120 GW aan volwassen hernieuwbare projecten het risico lopen tegen 2030 niet tijdig toegang tot het net te krijgen.[3]
Het resultaat is een implementatiekloof tussen de Europese ambities voor nieuwe generatie en de infrastructuur die nodig is om die stroom aan te sluiten en te verdelen. Zonder de noodzakelijke netwerken, transformatoren, kabels en aanverwante apparatuur kan extra opwekkingscapaciteit zich niet volledig vertalen in een grotere energiezekerheid.
Voor investeerders verruimt dit de kansen voorbij de hernieuwbare generatie zelf. Netwerknutsbedrijven, kabelfabrikanten, transformatorproducenten, leveranciers van schakelapparatuur en energiebeheerbedrijven bieden allemaal de capaciteiten die nodig zijn om het Europese elektriciteitssysteem te moderniseren.
Autonomie is ook een kwestie van concurrentievermogen
Het belang van die investeringen wordt duidelijker als men kijkt naar het industriële concurrentievermogen. In 2025 bleven de elektriciteitsprijzen voor grote energie-intensieve industriële gebruikers in de EU meer dan twee keer zo hoog als in de VS en ongeveer 50% hoger dan in China.[4]
Geschatte uiteindelijke elektriciteitsprijs voor grote industriële klanten in energie-intensieve industrieën, 2019-2025
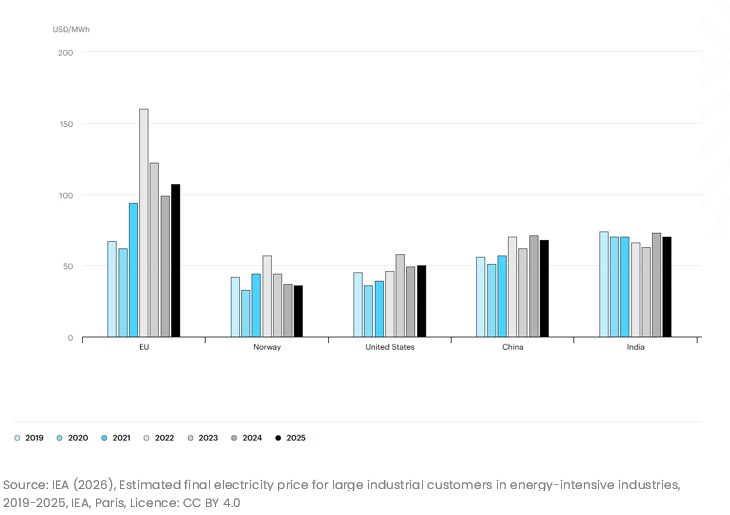
Dat nadeel zaken voor industrieën zoals chemicaliën, metalen en geavanceerde productie, Veel van dezelfde industrieën Europa wil behouden of opnieuw op te bouwen als onderdeel van haar bredere autonomie agenda.
Een sterker, meer onderling verbonden elektriciteitssysteem zou de veerkracht kunnen verbeteren en bedrijven kunnen helpen toegang te krijgen tot meer concurrerend geprijsde elektriciteit. Tegelijkertijd blijven netwerkprojecten blootgesteld aan regelgevings- en vergunningsvertragingen, moeten hernieuwbare ontwikkelaars connecties veiligstellen en krijgen fabrikanten van apparatuur nog steeds te maken met druk op de inputkosten, concurrentie en uitvoeringsrisico.
Dat onderscheid doet er volgens ons toe. Structurele vraag kan een industrie ondersteunen, maar het maakt niet automatisch elk bedrijf binnen het aantrekkelijk. Het vermogen om schaarse apparatuur te leveren, de toegang tot het net te beveiligen, de kapitaalintensiteit te beheren en complexe projecten uit te voeren, kan bepalen welke bedrijven het best in staat zijn om voordeel te halen.
De materialenparadox
Elektrificatie introduceert ook een andere strategische kwetsbaarheid: grotere afhankelijkheid van de materialen die nodig zijn voor de aanleg van netten, turbines, elektromotoren en opslag.
Europa's verschuiving van geïmporteerde fossiele brandstoffen verhoogt de vraag naar koper, zeldzame aardmetalen en andere strategische materialen. China was verantwoordelijk voor ongeveer 91% van de wereldwijde raffinage van zeldzame aardmetalen van magneten in 2024 en 94% van de productie van zeldzame aardpermanente magneten.[5] De in 2025 ingevoerde exportbeperkingen toonden aan hoe snel die concentratie een industriële kwetsbaarheid kan worden.
Zonder een sterkere binnenlandse verwerking en meer gediversifieerde toeleveringsketens zou Europa daarom zijn afhankelijkheid van ingevoerde fossiele brandstoffen kunnen verminderen om zijn afhankelijkheid van kritieke materialen van een klein aantal externe leveranciers te vergroten. De Critical Raw Materials Act van de EU probeert te reageren door de binnenlandse extractie-, verwerkings- en recyclingcapaciteit te vergroten en tegelijkertijd de buitensporige afhankelijkheid van één enkele leverancier buiten de EU te verminderen.[6]
Toch blijft de uitvoering moeilijk. De Commissie heeft strategische projecten geselecteerd om de Europese capaciteit uit te breiden, maar financiering, vergunningen en technische beperkingen zouden kunnen beperken hoe snel velen van hen bijdragen aan het aanbod. Ook recyclage kan een grotere rol spelen, al blijft de bijdrage voor verschillende kritische materialen vandaag beperkt.
De verwerkingscapaciteit kan dus even strategisch belangrijk blijken als de toegang tot de grondstoffen zelf.
Autonomie betekent niet zelfredzaamheid
Autonomie betekent niet het produceren van elk materiaal en elke component binnen Europa. Het vereist een combinatie van sterkere binnenlandse capaciteiten, gediversifieerde sourcing en betrouwbare partnerschappen met hulpbronnenrijke landen.
Dat creëert investeringsmogelijkheden in vijf delen van de waardeketen. Netnutsbedrijven zorgen voor blootstelling aan de lange termijn netinvesteringscyclus, terwijl fabrikanten van elektrische apparatuur de transformatoren, kabels, schakelapparatuur en energiebeheersystemen leveren die nodig zijn om netwerken uit te breiden en te moderniseren. Hernieuwbare ontwikkelaars met toegestane projecten en beveiligde netaansluitingen kunnen ook een voordeel hebben bij het online brengen van nieuwe capaciteit.
Verder stroomopwaarts kunnen verwerkers van kritieke materialen helpen om strategisch belangrijke lacunes in de Europese bevoorrading aan te pakken, terwijl recyclagebedrijven materialen kunnen recupereren die al binnen de Europese economie liggen en minder afhankelijk zijn van primaire import. Op al deze gebieden kunnen bestaande infrastructuur, schaarse technische capaciteiten en het vermogen om op grote schaal uit te voeren belangrijke concurrentievoordelen worden.
Bij Candriam is blootstelling aan het thema slechts het uitgangspunt. We beoordelen of bedrijven deze structurele behoeften kunnen vertalen in winstgevende groei, rekening houdend met hun concurrentiepositie, managementkwaliteit, financiële slagkracht, kapitaalvereisten en waardering.
Het systeem opbouwen, niet alleen de bron wijzigen
De uitdaging van de Europese energie-autonomie is veel breder dan het vervangen van geïmporteerde fossiele brandstoffen door binnenlandse hernieuwbare opwekking. Het zal afhangen van de vraag of Europa de netwerken, industriële capaciteit, uitrusting en kritieke toeleveringsketens kan bouwen die nodig zijn om een meer geëlektrificeerde economie te ondersteunen. Deze elementen zijn onderling afhankelijk: opwekking zonder infrastructuur, infrastructuur zonder apparatuur of elektrificatie zonder beveiligde toegang tot materialen zou belangrijke kwetsbaarheden onopgelost laten.
Voor beleggers creëert dit kansen over de hele energiewaardeketen heen, maar die zullen niet gelijk verdeeld worden. Volgens ons zijn de bedrijven die het best in staat zijn om de praktische knelpunten in Europa op te lossen: nieuwe generatie verbinden, schaarse elektrische apparatuur leveren, strategische materialen verwerken en middelen terugwinnen die al binnen de Europese economie liggen.
Europa heeft veel gedefinieerd van wat het wil opbouwen. De investeringsvraag is nu welke bedrijven de capaciteiten hebben om het winstgevend te leveren.
[1] Mededeling van de Europese Commissie aan het Europees Parlement, European Grids Package, 12 december 2025
[2] Europese Commissie, EU-actieplan voor netwerken; Europese Commissie, Streefcijfers inzake elektriciteitsinterconnectie, ramingen vanaf 2023
[3] Europese Commissie, Europese netwerken, 2026
[4] Internationaal Energieagentschap, Elektriciteit 2026 – Prijzen, februari 2026
[5] Internationaal Energieagentschap, Met nieuwe exportcontroles op kritieke mineralen worden de risico's voor de concentratie van het aanbod werkelijkheid, oktober 2025
[6] Europese Commissie, Critical Raw Materials Act - Interne markt, industrie, ondernemerschap en midden- en kleinbedrijf


Belangrijkste punten om te onthouden
-
Het energienet wordt het kritieke knelpunt. Europa kan productiecapaciteit toevoegen, maar zonder snellere investeringen in netwerken, interconnectie en elektrische apparatuur kan een groot deel van die stroom niet bereiken waar ze nodig is.
-
De afhankelijkheidsuitdaging verschuift. Elektrificatie vermindert de afhankelijkheid van geïmporteerde fossiele brandstoffen, maar vergroot de Europese behoefte aan cruciale materialen, verwerkingscapaciteit en veerkrachtige toeleveringsketens.
-
Voor beleggers is implementatie van belang. De opportuniteit omvat nutsvoorzieningen, elektrische apparatuur, hernieuwbare energiebronnen, kritieke materialen en recyclage. De sterkste posities kunnen niettemin behoren tot bedrijven met schaarse capaciteiten, bestaande infrastructuur en het vermogen om uit te voeren.