Marktneutrale Strategien umfassen sowohl Long- als auch Short-Positionen in Vermögenswerten, die darauf abzielen, Relative-Value- oder Preisineffizienzen auszunutzen. Sie zielen auf ein geringes Nettoengagement am Aktienmarkt und eine geringe bis moderate Volatilität ab. Wir haben zwei verschiedene Marktbereiche identifiziert, in denen wir Wert schöpfen und gleichzeitig regelmäßige Renditen erzielen wollen:
- Marktereignisse im Zusammenhang mit dem Wachstum passiver Anlagen und
- Quantitative Multifaktor-Anlagen mit ESG-Rahmen.
Ausnutzung eines strukturellen Trends: Das Wachstum passiver Anlagen
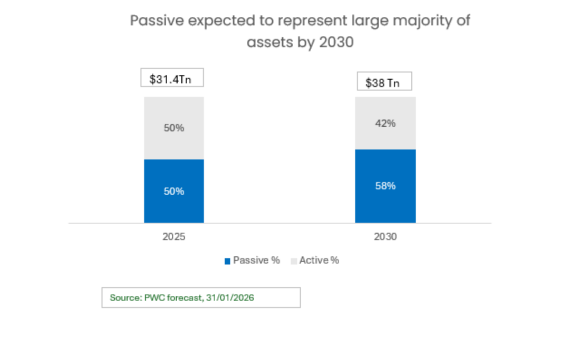
In den letzten Jahrzehnten wurde die Finanzbranche von dem stetigen Wachstum passiver Anlagen tief geprägt. PwC geht davon aus, dass bis 2030 passive Fonds 58 % des gesamten Vermögens in US-Investmentfonds/ETF-Branchen ausmachen können[1]. Die durch dieses Phänomen verursachten Preisverzerrungen können in Anlagechancen umgewandelt werden.
Zwei komplementäre Leistungsmotoren
Die marktneutralen Strategien von Candriam stützen sich auf zwei verschiedene Ertragsquellen, die jeweils auf verschiedene Arten von Marktineffizienzen abzielen.
Erstens führen Ereignisse der Indexneugewichtung zu großen Zu- und Abflüssen, die zu vorübergehenden Preisverzerrungen führen können. Unser Anlageteam verfolgt diese Ereignisse aufmerksam mit dem Ziel, durch eine Kombination aus Long- und Short-Positionen auf börsennotierte Aktien Renditen zu erzielen.
Zweitens entstehen Relative-Value-Chancen aus Bewertungsunterschieden zwischen Wertpapieren. Durch die Identifizierung von Aktien, die relativ überbewertet oder unterbewertet erscheinen, versucht die Strategie, die Normalisierung dieser Spreads im Laufe der Zeit zu nutzen.
Diese Chancen werden durch das anhaltende Wachstum des passiven Investierens verstärkt, was die Preisverzerrungen verstärken und das allgemeine Chancenspektrum erweitern kann.
Streben nach stabiler Rendite in einem schwierigen Marktumfeld
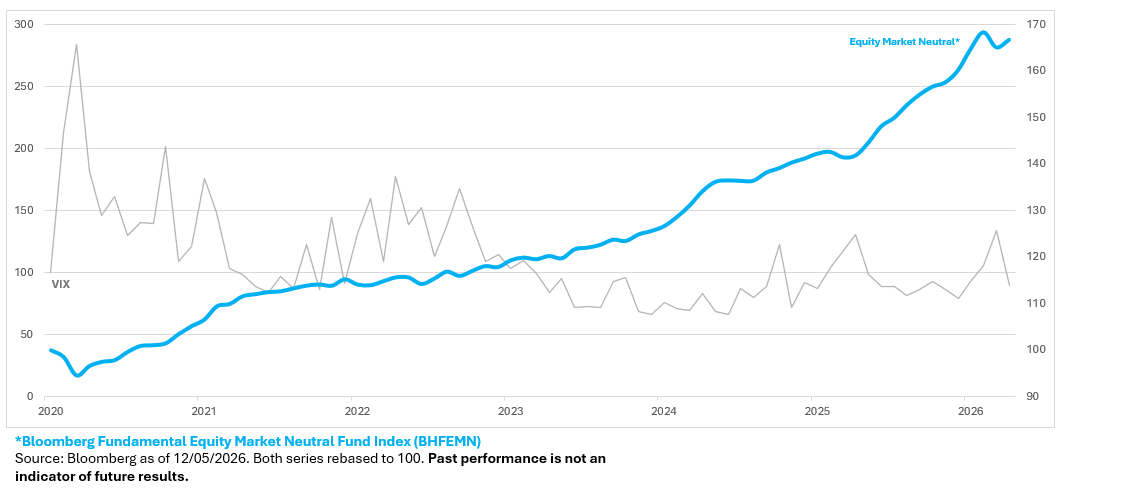
Marktneutrale Strategien sind darauf ausgelegt, die Abhängigkeit von der allgemeinen Marktrichtung zu verringern, indem sie sich auf Relative-Value-Chancen konzentrieren. Obwohl die Volatilität an den Aktienmärkten im Laufe der Zeit erheblich variieren kann, strebt die Strategie danach, ein stabileres Renditeprofil zu erhalten, indem sie Preisineffizienzen nutzt und nicht allgemeine Marktbewegungen.
Quantitatives Multi-Faktor-Investing: Konsistentes Alpha durch die Verbindung von Finanz- und ESG-Analyse
Unsere marktneutrale ESG-Strategie kombiniert, Long-Positionen in fundamental soliden Unternehmen mit überzeugenden Umwelt-, Sozial- und Governance-Profilen (ESG) mit Short-Positionen in Unternehmen mit schwächeren Fundamentaldaten und niedrigen ESG-Bewertungen. Durch die gezielte Balance dieser Positionen wollen wir die Renditedifferenz zwischen den beiden Gruppen nutzen – eine Differenz, die unserer Einschätzung nach langfristig positiv ist und weitgehend unkorreliert zu traditionellen Anlageklassen verläuft. Unser systematischer Investmentprozess ermöglicht eine nahtlose Integration sowohl finanzieller als auch ESG-bezogener Kennzahlen – mit dem Ziel, nachhaltigen Mehrwert zu schaffen. Wir sind überzeugt: Dieser Ansatz ist ebenso innovativ wie überzeugend.

Während Index-Rebalancing und indexbezogene Relative-Value-Strategien in der Regel von Multi-Strategie-Fonds oder proprietären Handelshäusern umgesetzt werden, haben wir diese Ansätze in einem UCITS-Fonds mit täglicher Liquidität gebündelt.

Unsere marktneutralen Strategien weisenunterschiedliche erwartete Volatilitätsniveaus auf, um den vielfältigen Bedürfnissen der Anleger gerecht zu werden.

Aktien-Long/Short-Strategien können zur Stabilisierung der Portfolio-Performance beitragen, wenn sie mit anderen Anlageklassen wie Aktien und Anleihen kombiniert werden. Die historisch niedrige Korrelation mit den meisten traditionellen Anlageklassen - auch in Abwärtsphasen - wirken sie glättend auf die Schwankungen im Portfolio.
Darüber hinaus können sie helfen, das Gesamtrisiko des Portfolios zu reduzieren. hat eine glättende Wirkung auf die Schwankungen des Portfolios. Sie können auch zur Verringerung des Portfoliorisikos beitragen.
Möchten Sie mehr über unsere marktneutralen Strategien erfahren?

Erfahren Sie mehr über unsere Veröffentlichungen?
Hauptrisiken im Zusammenhang mit den Strategien
- Risiko von Kapitalverlusten
- Eigenkapitalrisiko
- Derivaterisiko,
- Gegenparteirisiko
- Arbitragerisiko
- Nachhaltigkeitsrisiko