
KI-Verschuldung
Der KI-Infrastrukturboom zieht einige der weltweit führenden Technologieunternehmen zunehmend in die Anleihenmärkte.


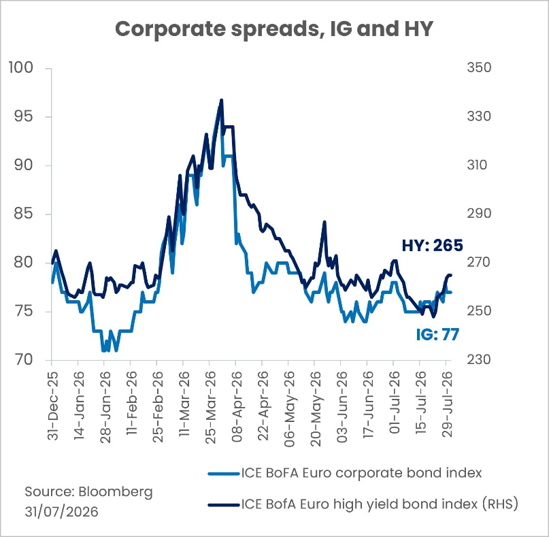
Die Anleihemärkte haben im Sommer einen fast unwahrscheinlichen Grad an Gelassenheit an den Tag gelegt. Erneute Spannungen rund um die Straße von Hormus, Störungen im Tankerverkehr und heftige Ölpreisschwankungen sorgten immer wieder für Verunsicherung an den Zinsmärkten. Gleichzeitig hatte der anhaltende Krieg in der Ukraine zur Folge, dass das geopolitische Risiko keineswegs nachließ. Dennoch blieben die Spreads bei Investment-Grade-Anleihen in Euro auf einen bemerkenswert engen Korridor von etwa 74 bis 78 Basispunkten[1] beschränkt, während die Spreads bei High-Yield-Anleihen in Euro zwischen etwa 250 und 270 Basispunkten[2] schwankten. Die Ruhe war nicht das Fehlen von Schocks, sondern vielmehr die Weigerung des Marktes, diese neu zu bewerten.

”Die Argumente für Unternehmensanleihen bleiben bestehen. Die Renditen sind überzeugend, die technische Unterstützung ist immer noch stark, und die Fundamentaldaten sind insgesamt nicht eingebrochen. Doch die Bedingungen ändern sich.
Trotz dieser Spannungen gab es gute Gründe für diese Widerstandsfähigkeit. Die Fundamentaldaten der Unternehmen blieben weitgehend robust, insbesondere im Investment-Grade-Segment, wo Gewinne, Liquidität und Verschuldung im Vergleich zu der zunehmend anfälligen Haushaltslage vieler staatlicher Emittenten positiv waren. Die US-Wirtschaft zeigte sich weiterhin stark genug, um Umsatz und Margen zu stützen. Das High-Yield-Segment war zwar nicht durchweg so stark, doch die Ausfalllage blieb hier überschaubar. Moody’s zählte in der ersten Jahreshälfte 2026 weniger Ausfälle bei Unternehmensanleihen als ein Jahr zuvor, und die Ausfallquote bei Hochzinsanleihen lag mit 4,4 % nahe am langfristigen Durchschnitt[3].
Die Probleme einzelner Unternehmen, darunter die Refinanzierungsschwierigkeiten bei Optimum – ehemals Altice USA –, sind bislang genau das geblieben: Probleme einzelner Unternehmen und kein Anzeichen für einen allgemeinen Ausfallzyklus. Unterdessen fanden umfangreiche Emissionen weiterhin Käufer, da die mit Unternehmensanleihen erzielbaren Erträge nach wie vor attraktiv waren.
Wie geht es mit Anleihen weiter? Unsere Antwort bleibt konstruktiv, insbesondere bei Investment-Grade-Anleihen von höherer Bonität, ist jedoch zunehmend an Bedingungen geknüpft. Carry ist nicht mehr nur ein zyklisches Geschenk aus vorübergehend erhöhten Leitzinsen. Der jüngste Ölschock hat zu einer vorübergehenden Inflationsrisikoprämie geführt, doch die tiefer liegenden Ursachen sind fiskalischer und politischer Natur: höhere Staatsverschuldung, anhaltende staatliche Kreditaufnahme, Fragmentierung des Handels, Verteidigungsausgaben, klimabedingte Anpassungsmaßnahmen und die Energiewende dürften dazu führen, dass die Laufzeitprämien über dem Niveau bleiben, das in der Zeit nach der Finanzkrise vorherrschte. Die Vereinigten Staaten verzeichneten in den ersten zehn Monaten des Haushaltsjahres 2026 ein Defizit auf Bundesebene von fast 6 % [4]. Gleichzeitig erwartet der IWF, dass die globale Staatsverschuldung weiter steigt und sich bis zum Ende des Jahrzehnts auf 100 % des BIP belaufen wird[5]. Haushaltsdisziplin bleibt wirtschaftlich wünschenswert, ist aber politisch schwer durchsetzbar.
Mit den Renditen von Staatsanleihen steigen auch die Renditen von Unternehmensanleihen. Gesamtrenditen von rund 3,7 % in Euro-Investment-Grade-Anleihen bzw. 5,5 % in Euro-High-Yield-Anleihen[6] sind nach wie vor überzeugend. Die Qualität von High-Yield-Titeln hat sich ebenfalls verbessert: Der Euro-Markt besteht jetzt zu etwa 69 % aus mit BB bewerteten Anleihen[7]. Unterdessen haben beträchtliche Zuflüsse in Investmentfonds und ETFs die Nachfrage verstärkt. Die Botschaft der jüngsten Primärmärkte ist eindeutig: Anleger sind weiterhin bereit, Unternehmen in großem Umfang zu finanzieren, sofern sie ausreichende Erträge erzielen. Dennoch gibt es einen wichtigen Vorbehalt: Ein Großteil der heutigen Renditen stammt aus der Staatsanleihenkurve und nicht aus einem großzügigen Spread bei Unternehmensanleihen. Das Carry-Niveau ist attraktiv, die Vergütung für das Kreditrisiko hingegen weniger.

Damit kommen wir zu dem zentralen Risiko, dem sich der Markt gegenübersieht: dem Teufelskreis bei Unternehmensanleihen. Die nächste Phase des Investitionszyklus für künstliche Intelligenz erfordert weitere Finanzmittel für IT, Rechenzentren, Strom- und Netzwerkinfrastruktur. Die Anleiheemissionen der Hyperscaler[8] stiegen von knapp 14 Mrd. USD im Jahr 2024 auf etwa 87 Mrd. USD im Jahr 2025 und erreichten 139 Mrd. USD im laufenden Jahr 2026[9]; ihr Bestand an ausstehenden US-Dollar-Anleihen nähert sich der Marke von 400 Mrd. USD, während auch die Emissionen im Bereich der Rechenzentren sowohl im Investment-Grade- als auch im High-Yield-Segment rasant zugenommen haben. Diese Emissionen verändern die Zusammensetzung, die Duration und die Angebotsdynamik der Indizes für Unternehmensanleihen in erheblicher Weise.
Zwar wurden einige große Transaktionen wie die von Amazon oder Alphabet im Juli abgewickelt, doch ihre Bedingungen haben uns daran erinnert, dass die Belastbarkeit des Marktes nicht unbegrenzt ist. Das Angebot sorgt allmählich für Preisdisziplin.
Diese Disziplin ist wichtig, weil technische Faktoren direkt in die Fundamentaldaten einfließen können. Im Protokoll der US-Notenbank von Juli wurde festgestellt, dass ein wachsender Anteil der KI-Infrastruktur durch Krediten finanziert wird, darunter auch Anleihen von Nichtbanken und Regionalbanken, und gewarnt, dass eine drastische Neubewertung der KI-bezogenen Gewinne zu einer allgemeinen Verschärfung der Finanzierungsbedingungen führen könnte[10]. Wir erwarten, dass das Anleihenangebot hoch bleibt, auch im High-Yield-Segment, wo voraussichtlich 50 Mrd. USD aus bereits vorliegenden Vertragsabschlüssen zusammenkommen werden[11].
Darüber hinaus könnte der physische Ausbau dieser Kapazitäten mit verschiedenen Umsetzungsrisiken verbunden sein, da mehrere US-Bundesstaaten und Kommunen im Vorfeld der Zwischenwahlen Widerstand signalisiert haben. Eine Verzögerung beim Kapazitätsausbau oder enttäuschende Renditen bei KI-Investitionen könnten erhebliche Auswirkungen haben – nicht nur auf Hyperscaler, sondern auch auf Entwickler von Rechenzentren, Energieversorger und Ausrüstungslieferanten.
Künstliche Intelligenz ist nicht der einzige Druckpunkt. Der direkte Anteil von Technologie- und Softwareunternehmen in öffentlichen Hochzinsanleihenindizes ist nach wie vor relativ gering – weitaus geringer als bei privaten Anleihen, Unternehmensentwicklungsgesellschaften und Leveraged Loans –, doch die indirekten Auswirkungen des Finanzierungsbooms sind weitreichend. Ein Angebot an Anleihen mit höherem Investment-Grade-Rating konkurriert um dasselbe Kapital für festverzinsliche Wertpapiere, das gleichzeitig dem zunehmenden Refinanzierungsbedarf im High-Yield-Segment Rechnung tragen muss, während die wieder anziehenden M&A-Aktivitäten für weiteres Emissionspotenzial sorgen. Kreditnehmer, die in den Jahren 2020 und 2021 refinanziert haben, sehen sich nun mit strukturell höheren Kupons konfrontiert. Das zwingt den Markt zu einer klaren Differenzierung zwischen Unternehmen mit echter Refinanzierungsflexibilität und Unternehmen, die auf einen ununterbrochenen Zugang zu Kapital angewiesen sind.
Die Sektorumwälzungen werden diese Differenzierung noch verstärken. Europäische Automobilhersteller sehen sich einer zunehmenden chinesischen Konkurrenz gegenüber; Lebensmittel- und Getränkeunternehmen müssen sich auf die Verbreitung von GLP-1-Behandlungen [12] und veränderte Konsumgewohnheiten einstellen; die chemische Industrie ist weiterhin Überkapazitäten in China und hohen Energiepreisen ausgesetzt; und Teile des Medien- und Softwaresektors könnten eine Kommodifizierung erleben, da generative KI den Wert etablierter Produkte und Inhalte verändert. Zwar deutet keiner dieser Faktoren auf eine einheitliche Verschlechterung hin, doch ermöglichen sie es, dass die Stabilität von aggregierten Indizes mit einer tiefgreifenden Schwäche im Hintergrund einhergeht.
Die Märkte haben sich an ein ungewöhnliches, von Interventionen geprägtes Umfeld gewöhnt: häufige Äußerungen des Präsidenten, Kehrtwenden in der Handelspolitik, Maßnahmen des Finanzministeriums zur Schuldenverwaltung und die Erwartung, dass die US-Notenbank jede gravierende Verschärfung der finanziellen Rahmenbedingungen abfedern wird. Dieser Reflex hat risikoreiche Anlagen unterstützt, aber seine Glaubwürdigkeit ist mittlerweile nicht mehr unangefochten. Das US-Finanzministerium setzte den Rückkauf langfristiger Anleihen fort, doch das Laufzeitenmanagement ist kein Ersatz für die Steuerung der Zinsstrukturkurve oder die Glaubwürdigkeit der Finanzpolitik. Angesichts von hohen Renditen am langen Ende der Kurve und der bereits hohen Defizite könnten Interventionen nur eine vorübergehende Entlastung bedeuten.
Der politische Kalender sorgt für eine weitere Ebene. Aktuelle Wahlprognosen sehen die Demokraten im Repräsentantenhaus im Vorteil, während die Republikaner im Senat einen knappen Vorsprung haben, was eine einheitliche Kontrolle durch die Demokraten zwar möglich, aber keineswegs sicher macht. Ein Wechsel der Mehrheitsverhältnisse im Kongress könnte zu mehr Anhörungen, Offenlegungsforderungen und einer genaueren Überprüfung der KI-Finanzierung, der Subventionen für Rechenzentren und der Versorgungskosten führen. Dennoch sollte das Risiko nicht auf ein parteipolitisches Szenario reduziert werden. Sowohl bei den Gouverneuren der Demokraten und Republikaner als auch in den lokalen Gemeinden ist bereits Widerstand gegen den Bau von Rechenzentren zu beobachten.
Genau in diesem Umfeld ist die Auswahl der Emittenten unverzichtbar. Bei Candriam laufen die Top-down-Analyse des Kreditzyklus und das Bottom-up-Research der Emittenten stets parallel, doch ihre relative Gewichtung ändert sich im Laufe des Zyklus. Wenn die Spreads eng sind, verschleiert Euphorie die Anfälligkeit und die Streuung nimmt zu; bei der Auswahl von Emittenten muss daher eine höhere Wahrscheinlichkeit einer Neubewertung einkalkuliert werden, bevor sich der Abschwung abzeichnet. Jeder Emittent hat letztlich nur sein Geschäftsmodell, seine Bilanz, seine Liquidität, seine Geschäftstätigkeit und seinen Zugang zu Kapital, mit dem er seine Position verteidigen kann.
Wir beurteilen Investment-Grade-Unternehmensanleihen daher nach wie vor positiv, sind aber selektiv und vorsichtig positioniert. Wir bevorzugen weiterhin Titel mit BB-Rating, Crossover-Anleihen (Split-Ratings) und nachrangige Emissionen von Investment-Grade-Emittenten. Wir bleiben vorsichtig gegenüber Emittenten mit einem CCC-Rating und schwächeren B-Ratings, bei denen die Investitionsargumente zu stark von günstigen Refinanzierungsbedingungen abhängen. Wir bevorzugen defensive Unternehmen aus dem Gesundheitswesen und dem Telekommunikationssektor sowie ausgewählte Versorger, wobei wir zwischen regulierten Infrastrukturprojekten mit sichtbaren Erträgen und kapitalintensiven Projekten, die von einer ungewissen Nachfrage abhängen, unterscheiden. Die Verschuldung der Rechenzentren kann nicht pauschal akzeptiert oder abgelehnt werden: Die Qualität der Mieter, die Mietvertragsstruktur, das Baurisiko, die Verfügbarkeit von Energie, die Annahmen zum Hochfahren des Betriebs sowie der Restwert der Vermögenswerte müssen jeweils einzeln bewertet werden. Sektorübergreifend bevorzugen wir Unternehmen mit glaubwürdigen Plänen zum Schuldenabbau, diversifizierten Umsätzen, starken Marktpositionen, nachvollziehbarem freiem Cashflow und der Fähigkeit, höhere Kosten an die Kunden weiterzugeben.
Die Argumente für Unternehmensanleihen bleiben bestehen. Die Renditen sind überzeugend, die technische Unterstützung ist immer noch stark, und die Fundamentaldaten sind insgesamt nicht eingebrochen. Doch die Bedingungen verändern sich. Die Performance für den Rest von 2026 und für 2027 dürfte weniger aus einer weiteren wahllosen Verengung der Spreads resultieren als vielmehr aus sorgfältig ausgewählten Carry-Strategien, aus aktivem Management und – was ebenso wichtig ist – aus der Vermeidung von Anleihen, deren scheinbare Widerstandsfähigkeit davon abhängt, dass der Markt nie kritischere Fragen stellt. Auch wenn wir den genauen Zeitpunkt, an dem sich der Zyklus wendet, nicht vorhersagen müssen, sollten wir uns dennoch vorbereiten, bevor die Antwort offensichtlich wird.

Unternehmensanleihen wirken vielleicht entspannt, weil ihre Renditen meistens stabil sind. Aber Unternehmensanleihen sind asymmetrisch: Das Ertragspotenzial beschränkt sich auf die Zinsen, während das Verlustrisiko von Dauer sein kann, wenn sich die Fundamentaldaten abschwächen oder die Liquidität verschwindet.
[1] Quelle: Bloomberg, ICE BofA Euro Corporate Index vom 31.05.2026 bis 27.08.2026
[2] Quelle: Bloomberg, ICE BofA Euro High Yield Index vom 31.05.2026 bis 27.08.2026
[3] Quelle: Moody’s, Juli 2026
[4] Quelle: Congressional Budget Office, https://www.cbo.gov/publication/61983
[5] Quelle: IMF, Adapting the IMF to a Changing World
[6] Quelle: Bloomberg, ICE BofA Euro Corporate Index und ICE BofA Euro High Yield Index, Ende August 2026
[7] Quelle: Bloomberg, ICE BofA Euro High Yield Index, Ende August 2026
[8] Hyperscaler sind große Cloud-Dienstanbieter, die Unternehmen und Organisationen hoch skalierbare und flexible IT-Infrastruktur bieten. Die „Big Five“ unter den Hyperscalern sind Alphabet, Amazon, Meta Platforms, Microsoft und Oracle.
[9] Quelle: Bloomberg, August 2026
[10] Quelle: Federal Reserve, Protokoll des FOMC (US-Notenbankgremium), 28. bis 29. Juli 2026, veröffentlicht am 19. August.
[11] Source: Morgan Stanley Research
[12] GLP-1-Behandlungen (wie Ozempic oder Wegovy) sind eine Klasse von Medikamenten, die bei der Behandlung von Diabetes Typ 2 und Adipositas helfen können. Sie unterdrücken grundsätzlich den Appetit, verlangsamen die Verdauung und reduzieren die gesamte Kalorienaufnahme. Tendenziell verringern sie den Verzehr von Lebensmitteln und Getränken und beeinflussen verschiedene Geschmacksvorlieben.


Schnellerer Zugriff auf Informationen mit einem einzigen Klick