

La descarbonización de la cartera puede parecer una buena idea sobre el papel. Ha llegado el momento de llevarla a la práctica en la economía real.
A juzgar por las huellas de carbono de muchas carteras de inversión, cabría suponer que el mundo está avanzando rápidamente hacia sus objetivos climáticos. De hecho, el MSCI ACWI registró una disminución anual media de alrededor del 8 % en su huella de carbono durante los últimos años[1] (véase el gráfico). Sin embargo, las emisiones mundiales de CO₂ siguen aumentando, y alcanzaron un nuevo récord en 2025. ¿Cómo pueden coexistir estas tendencias? Esta paradoja pone de manifiesto un reto fundamental para los inversores sostenibles: mejorar los indicadores de carbono de la cartera no implica necesariamente reducir las emisiones en la economía real.
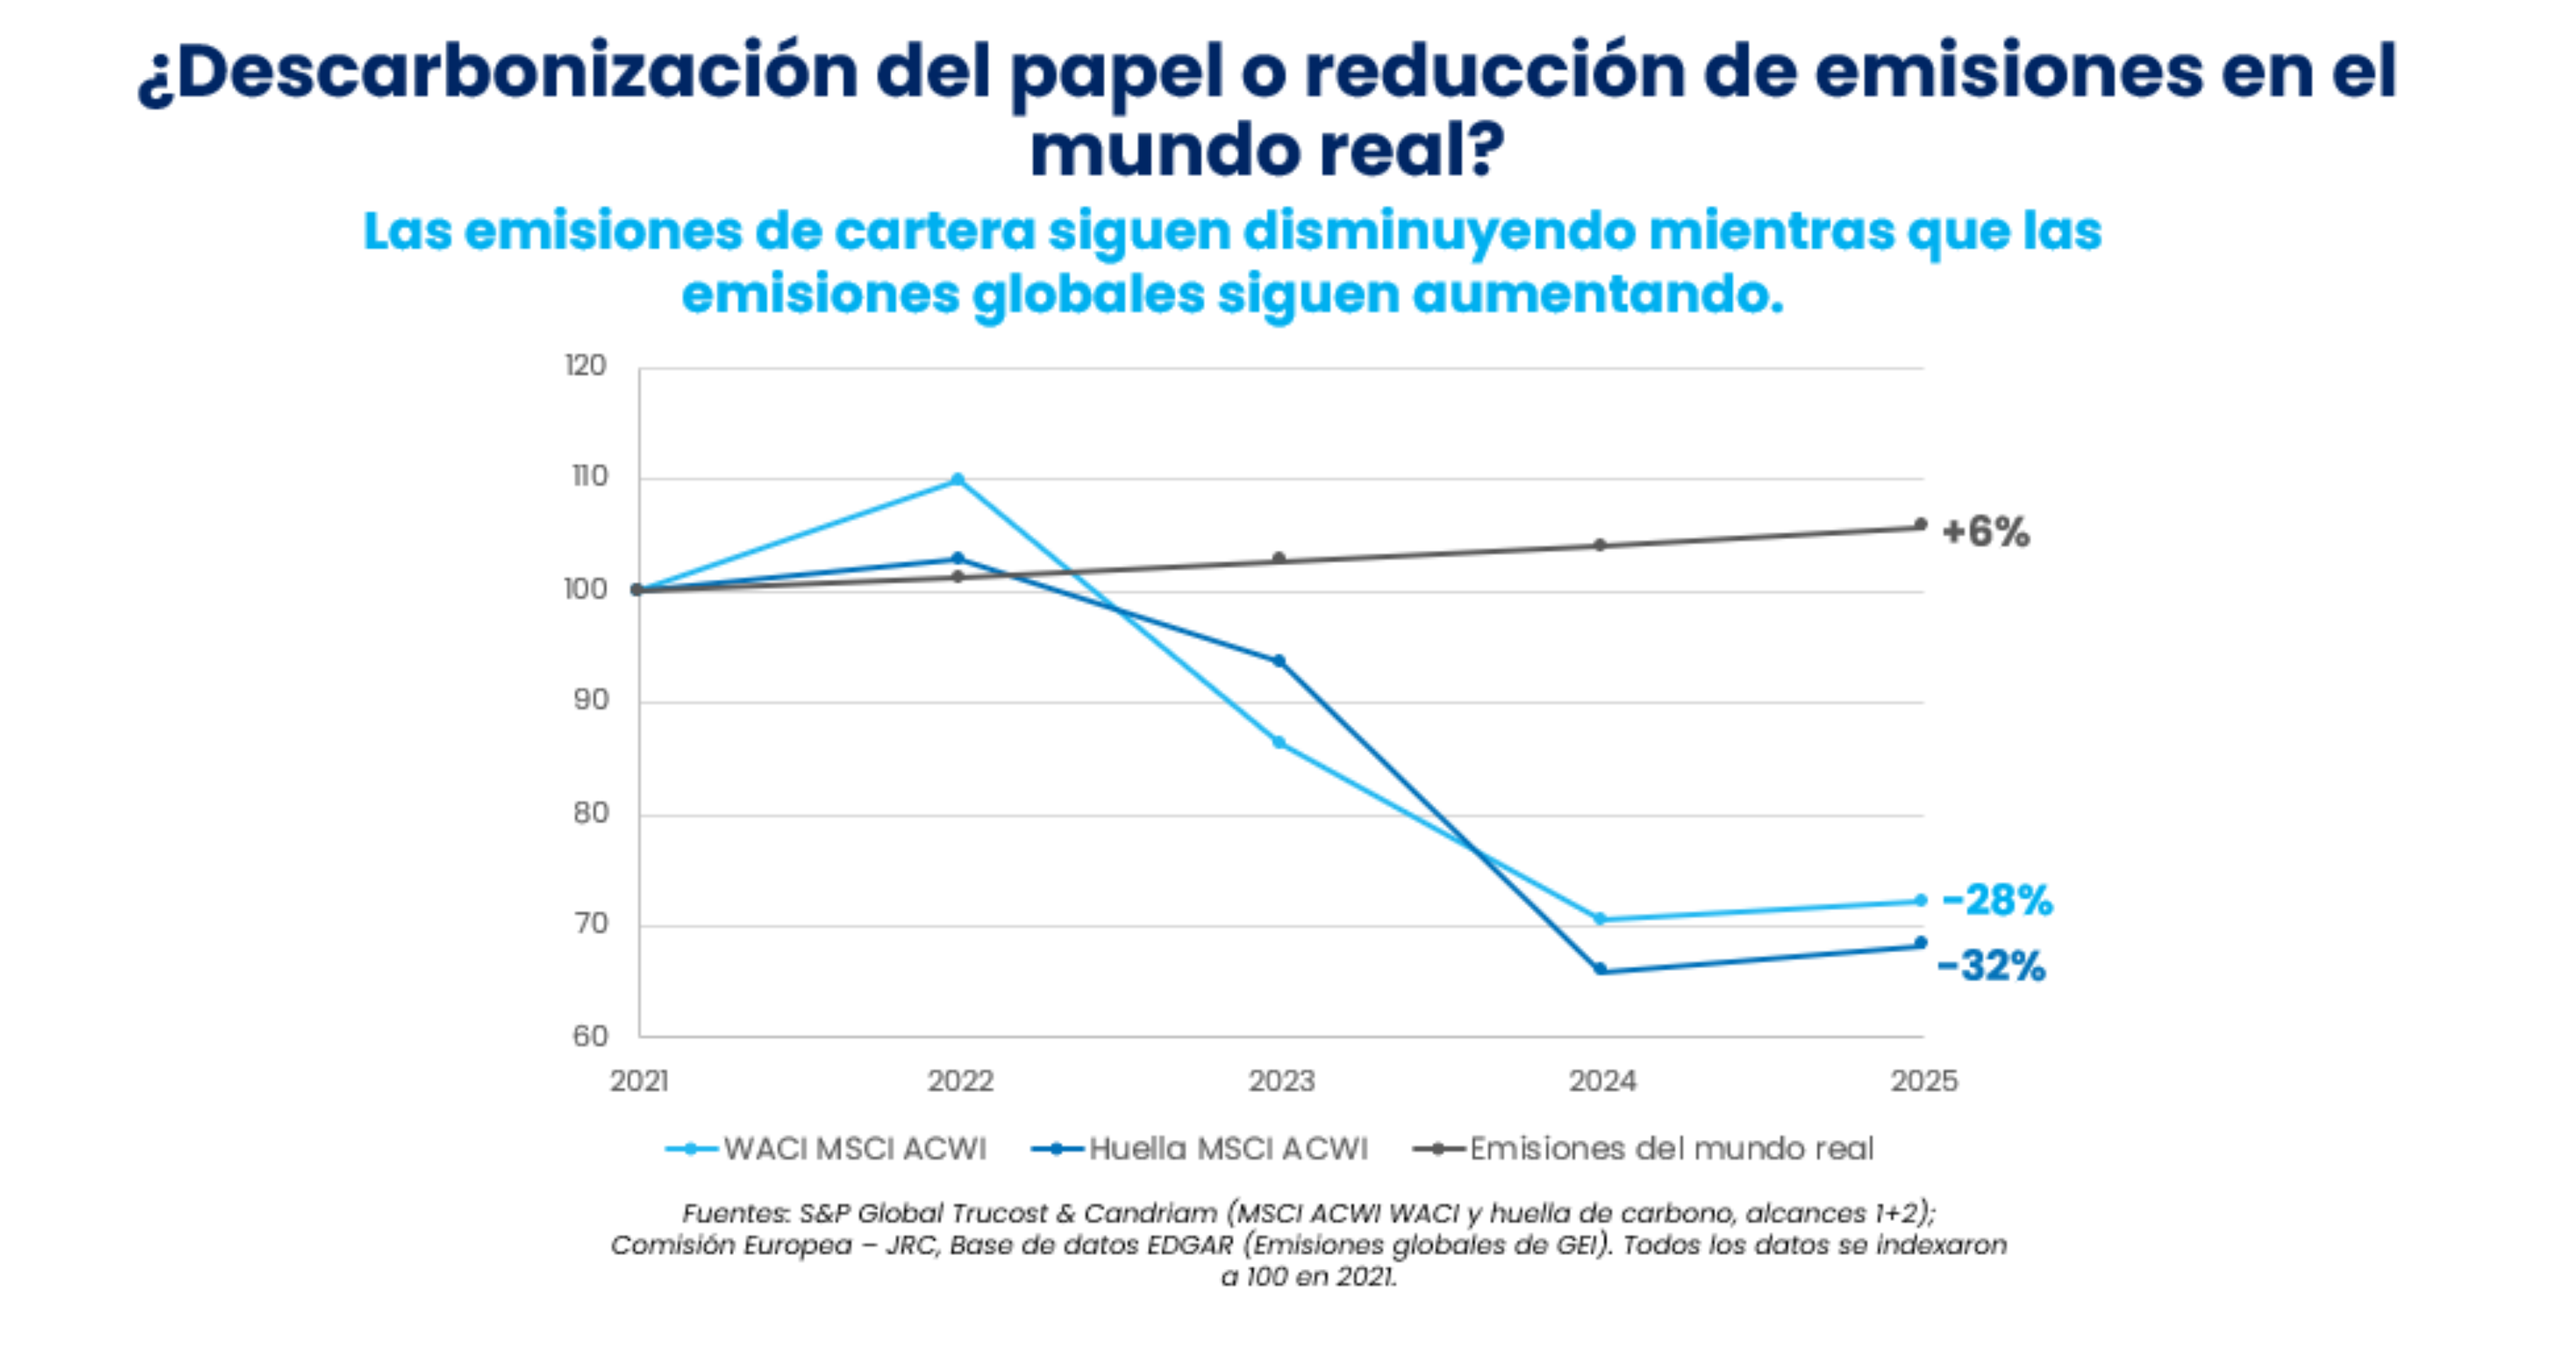

Principales conclusiones
-
La disminución de la huella de carbono de una cartera o un índice no refleja necesariamente reducciones equivalentes de las emisiones en la economía real.
-
Para evaluar la descarbonización en el mundo real, hay que ir más allá de los indicadores financieros de carbono y examinar la intensidad física de las emisiones, los planes de transición creíbles y el gasto de capital.
-
Combinar los indicadores y los objetivos de la cartera con el análisis fundamental de la transición y la participación de los accionistas orientada a los resultados es esencial para crear estrategias de inversión climática significativas.
Cuando la descarbonización se queda sobre el papel
La huella de carbono de la cartera se ha convertido en un elemento fundamental de las estrategias de inversión climática. Ayuda a los inversores a evaluar la exposición al carbono de sus posiciones, a calcular los riesgos climáticos, a supervisar los objetivos de la cartera y a comparar su rentabilidad con la de los índices de referencia.
Sin embargo, no siempre refleja la reducción real de las emisiones o la contribución de una estrategia de inversión a la descarbonización en el mundo real.
Una de las razones radica en la forma en que se calculan los indicadores financieros de carbono. La huella de carbono y la intensidad media ponderada de carbono pueden disminuir a medida que aumentan los valores o los ingresos de las empresas, incluso cuando las emisiones absolutas de las empresas se mantienen sin cambios.
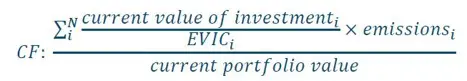
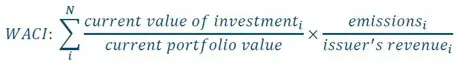
Disminuye la huella de carbono, pero las emisiones no cambian
Imaginemos un inversor que posee 1 millón de euros en una empresa que emite 100 000 toneladas de CO₂e al año, con un valor empresarial incluido el efectivo (EVIC) de 100 millones de euros. Si el valor empresarial de la empresa se duplica, mientras que las emisiones y el importe de la inversión se mantienen sin cambios, la huella declarada se reduce a la mitad, aunque no se haya producido ninguna reducción real de las emisiones.
POSICIÓN INICIAL
1000
tCO₂e por cada millón de euros invertido
CUANDO EL EVIC SE DUPLICA
500
tCO₂e por cada millón de euros invertido
Ejemplo ilustrativo en el que se mantiene constante el importe de la inversión.
La reasignación sectorial de la cartera puede producir un efecto similar. Desviar las inversiones de las industrias con un alto consumo de carbono hacia sectores con menores emisiones puede mejorar los indicadores de carbono de la cartera sin que implique necesariamente una reducción de las emisiones en el conjunto de la economía.
Este fenómeno a veces se describe como «descarbonización teórica»: los indicadores financieros de carbono mejoran, mientras que la transformación subyacente de las actividades económicas sigue siendo limitada.
Esto no significa que los indicadores financieros de carbono sean irrelevantes. Siguen siendo herramientas útiles para la gestión de las carteras. Sin embargo, su evolución por sí sola no basta para demostrar un progreso real de la descarbonización en el mundo real.
Analizar lo que producen realmente las empresas
Para evaluar los avances en el mundo real, los inversores deben complementar los indicadores financieros de carbono con indicadores que reflejen los cambios en las actividades subyacentes de las empresas.
La intensidad física de las emisiones proporciona una de esas medidas: gramos de CO₂ emitidos por kilovatio-hora de electricidad generada, kilogramos de CO₂ por tonelada de producto a base de cemento o toneladas de CO₂ por tonelada de acero producido.
A diferencia de los indicadores financieros de intensidad de carbono, estos indicadores no se ven directamente afectados por las fluctuaciones en los precios de las acciones o en el valor de las empresas. Por lo tanto, pueden ofrecer una visión más clara de si los procesos de producción de una empresa están reduciendo su intensidad de carbono.
Sin embargo, la disminución de la intensidad física no implica necesariamente una reducción de las emisiones absolutas: el aumento de los volúmenes de producción puede contrarrestar las mejoras de la eficiencia.
Por lo tanto, los inversores deben combinar la intensidad física y las emisiones absolutas con las trayectorias de descarbonización específicas de cada sector, evaluando no solo las emisiones actuales de las empresas, sino también sus avances en la reducción de las mismas.

Una transición creíble es más que un objetivo para 2050
Un compromiso de cero emisiones netas para 2050 no es prueba suficiente de una estrategia de transición creíble. Los inversores deben evaluar los objetivos intermedios, la viabilidad de las medidas de descarbonización propuestas y los recursos asignados, especialmente en los sectores en los que resulta difícil reducir las emisiones.
En las industrias intensivas en capital, las inversiones de capital de hoy determinan la combinación de actividades del mañana. Por lo tanto, la planificación estratégica y la asignación de capital son indicadores esenciales para evaluar la credibilidad de los planes de transición.
El presupuesto de carbono refuerza la importancia de actuar a tiempo. Dado que el CO₂ se acumula en la atmósfera, retrasar la reducción de las emisiones consume una mayor parte del presupuesto restante, lo que obliga a aplicar reducciones más rápidas y profundas más adelante para cumplir los objetivos climáticos.
Por ejemplo, una empresa energética que siga destinando la mayor parte de su gasto de capital a nuevos proyectos de combustibles fósiles más allá de 2030, podría tener dificultades para demostrar cómo estas inversiones se ajustan a su objetivo declarado de alcanzar las cero emisiones netas para 2050.
La credibilidad de una estrategia de transición depende, en última instancia, de que las decisiones operativas y la asignación de capital respalden los objetivos climáticos establecidos.
Conectar los objetivos de la cartera con el cambio en el mundo real
¿Qué significa esto para los inversores que desean desarrollar estrategias climáticas fiables?
Los indicadores de carbono de la cartera siguen siendo un punto de partida importante, pero deben complementarse con un análisis específico de cada emisor en cuanto a la intensidad de las emisiones físicas, las emisiones absolutas, las trayectorias de transición previstas y los gastos de capital.
Este enfoque más fundamental puede ayudar a los inversores a distinguir entre las empresas que están transformando realmente sus actividades y aquellas cuyo rendimiento climático declarado se debe principalmente a efectos financieros o contables.
La participación de los accionistas orientada a los resultados reviste la misma importancia. Al cuestionar los supuestos sobre la transición, poner en tela de juicio los objetivos intermedios insuficientes y analizar la asignación de capital, los inversores pueden animar a las empresas a reforzar sus estrategias de descarbonización.
Esto es fundamental, ya que la inversión climática se está ampliando hacia la inversión en transición, cuyo objetivo es financiar la transición de sectores y empresas con una transición en una fase menos avanzada.
El compromiso con la transición debe estar respaldado por una teoría del cambio clara que explique cómo la influencia de los inversores puede traducirse en una descarbonización en la práctica. De lo contrario, no sería más que otra excusa para la inacción climática y ampliaría aún más la brecha entre los objetivos climáticos de los inversores y los objetivos climáticos mundiales.
Sigue existiendo una distinción importante: invertir en empresas que reducen sus emisiones no demuestra automáticamente que los inversores hayan provocado esas reducciones. Para evaluar la contribución de una estrategia de inversión a un cambio en el mundo real, se necesitan pruebas adicionales y métodos de medición adecuados.
Por lo tanto, el reto consiste en conectar los objetivos climáticos de la cartera con cambios cuantificables en las empresas y las actividades económicas que se financian.
Llevar las inversiones climáticas a la economía real
La disminución de la huella de carbono de una cartera puede ser un objetivo de inversión importante, pero no es el indicador definitivo del progreso en materia climática. Lamentablemente, el énfasis en la descarbonización de las carteras se ha traducido a veces en una reasignación que aleja a los inversores de los sectores con altas emisiones de carbono, cuya transformación resulta fundamental para la transición.
El principal reto para los inversores en materia climática es conectar los indicadores financieros con cambios tangibles en las actividades empresariales, la asignación de capital y las trayectorias de emisiones.
En última instancia, la credibilidad de la inversión climática no dependerá únicamente de la mejora de los indicadores de la cartera, sino de la capacidad de los inversores para lograr un impacto real, no sobre el papel, sino sobre el terreno.
Explorar Perspectivas de Candriam
Explore los análisis de Candriam sobre el cambio climático, las estrategias de transición empresarial y la inversión sostenible para comprender los retos que plantea la adaptación de las carteras de inversión a la descarbonización en el mundo real.

Profundiza en el debate sobre el clima
En nuestro último webinario ESG Talks, «Demasiado calor para ignorarlo: invertir en un mundo que se calienta», Alix explora qué significa realmente invertir en un mundo que se calienta — y por qué cada fracción de grado cuenta.