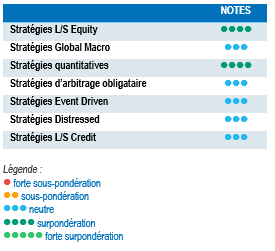
 L'économie mondiale a légèrement ralenti sur fond de moindre contribution des services à l'indice PMI et de recul de la consommation. L'inflation a encore reflué aux États-Unis, mais à un rythme plus lent. Cependant, les marchés ont connu un changement de direction au cours du mois en raison de l'incertitude croissante causée par l'imprévisibilité de l'administration américaine, mais aussi de l'impact des politiques tarifaires sur la santé de l'économie.
Les marchés boursiers ont enregistré des performances dispersées. Les actions américaines sont restées à la traîne, sous l’effet de la compression des multiples des valeurs de croissance. Les actions européennes et chinoises ont surperformé grâce à leurs valorisations plus faibles et à des projets d'investissement considérables dans la défense et la technologie. Au niveau sectoriel, les services financiers, les télécommunications et l'industrie en Europe ont surperformé. En revanche, la consommation discrétionnaire, les télécommunications et l'industrie aux États-Unis ont pesé sur la performance.
Les rendements des bons du Trésor américain d’échéances supérieures à 5 ans ont perdu environ 30 points de base, les investisseurs ciblant les actifs les plus sûrs. Le cours de l'or a également continué à grimper. Les spreads des obligations d'entreprise IG et HY ont commencé à se creuser dans la deuxième quinzaine, sans toutefois refléter l’ampleur des perturbations observées sur les marchés boursiers.
L’indice HFRX Global Hedge Fund EUR a enregistré une performance de +0,16 % sur le mois.
Stratégies Long/Short Equity
Les performances moyennes ont été légèrement positives, mais très dispersées selon le style et la région. Les stratégies Long/Short Equity axées sur la croissance ont souffert de la sous-performance des positions longues par rapport aux positions short. C’est particulièrement vrai pour les gérants spécialisés ou ayant des positions significatives dans la technologie et la consommation. Les stratégies « value » ou défensives ont surperformé, les gérants bénéficiant à la fois d'un alpha positif et d'un marché porteur. Les thèmes et les valeurs les plus en vue ont reculé au cours de la deuxième quinzaine, les multiples de valorisation étant plus difficiles à justifier dans un contexte d'incertitude économique accrue. Alors que les pertes ont été amplifiées ces dernières années par les retraits massifs et soudains de certaines grandes plateformes d'investissement, les retournements de tendance restent des épisodes très difficiles à gérer. Cependant, les allocations bien diversifiées aux stratégies Long/Short Equity résistent plutôt bien lors des phases de correction et sont capables de générer, au fil du temps, de solides performances ajustées du risque. Dans un monde marqué par l'incertitude et la divergence des performances économiques, les stratégies Long/Short Equity tirent parti de la dispersion des marchés pour extraire de l'alpha.
Stratégies Global Macro
En moyenne, les stratégies Global Macro ont généré des performances légèrement positives, mais également dispersées. Les stratégies directionnelles fortement exposées au thème de l'intelligence artificielle ont souffert. Les positions longues sur les valeurs technologiques ont subi la compression des multiples, tandis que les investissements liés à la production d'électricité ont également nui à la performance. À titre d'exemple, les futures sur l'uranium ont chuté en raison des anticipations de cessez-le-feu en Ukraine et de l'annulation par des hyperscalers de plusieurs contrats concernant des centres de données. Faire face à des niveaux de volatilité plus élevés, en partie dus à l'hyperactivité de la nouvelle administration Trump, pose quelques difficultés aux gérants Global Macro. Dans le même temps, ce contexte offre de nombreuses opportunités. Le découplage économique des grandes puissances régionales s'est accéléré depuis le début de l'année, ce qui génère des possibilités d'investissement intéressantes pour les gérants du segment.
Stratégies quantitatives
En février, les fonds quantitatifs multi-stratégies ont affiché des performances moyennes positives à un chiffre, surperformant les CTA grâce à des contributions bien réparties entre les diverses stratégies et classes d'actifs. Les stratégies de suivi de tendance se sont moins bien comportées et ont enregistré des performances globalement négatives. Les gains générés par les actions ont été négativement contrebalancés par les positions sur les devises et les matières premières. La performance des transactions sur obligations est restée faible en raison de contributions mitigées.
Stratégies d’arbitrage obligataire
Après des mois d'incertitude quant à la persistance de l'inflation et à la vigueur de l'économie, les banques centrales sont plus conciliantes et se préparent à abaisser leurs taux à mesure que l'inflation se normalise. Depuis le début de l'année, les indicateurs économiques ont reflété une incertitude croissante entourant l'inflation et la croissance dans les marchés développés, avec d'importantes divergences régionales. Aux États-Unis, des données macroéconomiques mitigées, associées aux impacts potentiels des mesures envisagées par Donald Trump, ont stoppé la pentification de la courbe des taux. En Europe et au Royaume-Uni, les spreads 2-10 ans sont restés inchangés, soulignant la décorrélation croissante des dynamiques de marché entre les régions. Au Japon, la fin de la politique monétaire ultra-accommodante présente des opportunités en termes de valeur relative et de paris directionnels. Cet environnement a été favorable aux gérants obligataires, qu'il s'agisse de transactions de valeur relative ou de stratégies directionnelles.
Stratégies Risk Arbitrage – Event Driven
Les stratégies Event Driven se sont bien comportées durant le mois. Les performances moyennes ont été proches de +1 %, avec de faibles niveaux de dispersion. Les stratégies d’arbitrage de fusions et de situations spéciales ont également tiré leur épingle du jeu. Parmi les transactions qui ont contribué à la performance, on peut citer la contre-offre sur H&E Equipment (Herc a relevé sa prime par rapport au cours de bourse) et l'approbation par la FTC de l'accord Hashicorp / IBM. L'élection de Donald Trump avait suscité l’espoir d’un flot de transactions en 2025, grâce à une approche plus favorable aux entreprises de la part du régulateur, à la baisse du coût de la dette et aux montants importants de liquidités détenues par des sponsors privés. Mais selon les spécialistes du secteur, si le volume des transactions a été encourageant en janvier, il a chuté bien en deçà des anticipations en février.
Stratégies Distressed
Depuis le début de l'année, la hausse de la volatilité des marchés boursiers ne s’est pas véritablement répercutée sur les marchés du crédit. Si les spreads ont commencé à se redresser fin février, ils restent proches de leurs plus bas historiques. Les gérants sont conscients des difficultés économiques actuelles, mais restent relativement optimistes vis-à-vis du marché du crédit. Les spécialistes des stratégies Distressed continuent de cibler les opportunités idiosyncratiques, tout en surveillant de près les failles du marché. À cet égard, le marché des prêts à effet de levier pourrait s’avérer fragile. Au cours des 12 derniers mois, le nombre d'émetteurs d'obligations américaines à haut rendement dont la note a été relevée est supérieur de 20 % à celui des émetteurs dont la note a été abaissée. Mais pour les émetteurs de prêts aux États-Unis, les relèvements de note sont inférieurs de 40 % aux abaissements de note. En outre, selon le JP Morgan Default Monitor, au cours des 12 derniers mois, le pourcentage de défauts de paiement sur les prêts (y compris les exercices de gestion du passif) a atteint 3,9 %, soit le triple du niveau des défauts de paiement sur les obligations à haut rendement pour la même période.
Stratégies Long/Short Credit
Les taux d'intérêt de base restent élevés, offrant aux investisseurs en crédit des rendements satisfaisants. Cependant, les spreads des obligations d’entreprise sont proches de planchers historiques. On peut dès lors se demander si les investisseurs sont correctement rémunérés pour le risque qu’ils assument. Les gérants ont concentré les portefeuilles sur leurs convictions les plus solides en matière de fondamentaux, augmenté le niveau des couvertures et réduit l’orientation directionnelle des stratégies. Parallèlement, le niveau élevé des valorisations génère de nombreuses opportunités pour les stratégies d’alpha fondées sur des positions short. Bien que les taux entament un cycle de baisse, ils restent à des niveaux élevés, ce qui favorise la génération d'alpha à la fois sur les positions longues et shorts, la recherche fondamentale devenant plus importante dans la construction des portefeuilles. Les approches de performance absolue ou d’investissement couvert ont gagné en pertinence avec l'augmentation des risques idiosyncratiques et la montée de l'incertitude géopolitique. La diversification des risques demeure essentielle et devrait faire partie intégrante du processus d’allocation des investissements.


