


La Fed a relevé ses taux alors que les investisseurs il y a quelques mois à peine anticipaient des baisses. Les marchés tablent désormais sur une poursuite du resserrement monétaire jusqu’en 2027, mais les actions américaines restent en hausse depuis le début de l’année. Les prévisions de bénéfices ont résisté au retournement des anticipations de politique monétaire. La saison des résultats du troisième trimestre permettra de vérifier si les entreprises sont en mesure de répondre à ces attentes.
Nous avons renforcé notre allocation aux actions américaines, passant à une légère surpondération de la région. Notre opinion positive sur le secteur de la technologie et l’amélioration des perspectives de bénéfices confortent cette décision. L’ampleur du resserrement monétaire à venir contribuera à déterminer si les bénéfices pourront compenser la pression exercée sur les valorisations.
Renforcement de l’allocation aux actions américaines
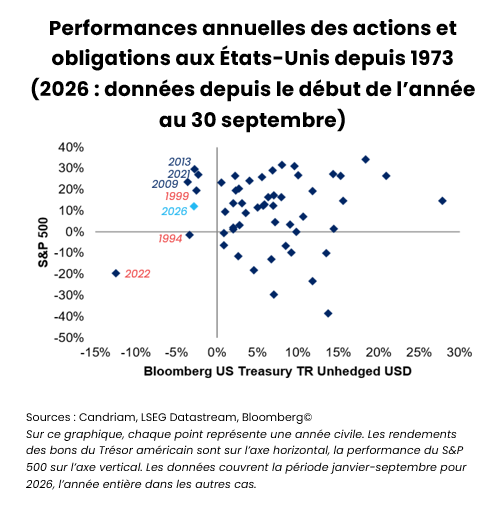
En ce début de quatrième trimestre, le contraste actions/obligations est frappant : le S&P 500 a progressé d’environ 12 % sur les neuf premiers mois de l’année, tandis que les bons du Trésor américain ont perdu environ 3 %. En regard des performances annuelles observées depuis 1973, cette configuration ne compte que sept précédents.
Les actions ont progressé tandis que les bons du Trésor chutaient en 1999 et 2013, elles ont terminé l’année quasiment inchangées en 1994, et les deux classes d’actifs ont chuté en 2022. Néanmoins, les corrections obligataires ne nous renseignent guère sur l’ampleur de la pression que les actions peuvent supporter.
Le resserrement est largement intégré dans les prix
En début d’année, les investisseurs anticipaient une baisse des taux de la Fed d’environ 60 points de base d’ici à décembre 2026. Les anticipations pour fin 2026 et fin 2027 se sont depuis réorientées vers des hausses de taux, le relèvement de 25 points de base intervenu en septembre accentuant ce réajustement. Les hypothèses retenues pour le coût du capital ont donc considérablement évolué.
La vitesse de ce changement mérite d’être notée. En effet, une forte hausse des rendements réduit la valeur actuelle des bénéfices futurs, avant même que les entreprises puissent optimiser leurs activités. La hausse des estimations de bénéfices ne suffit pas toujours à compenser la pression immédiate sur les valorisations, comme nous l’avons vu ces dernières semaines.
La comparaison historique ci-dessous retrace l’évolution des marchés actions autour d’épisodes de hausse exceptionnellement marquée des rendements des obligations du Trésor américain à dix ans. La faiblesse initiale a laissé place à une reprise marquée dans les épisodes les plus modérés. Mais les chocs de rendement associés aux cycles de resserrement monétaire vigoureux de la Fed en 1994, 1999 et 2022 ont produit une trajectoire moyenne beaucoup moins favorable.
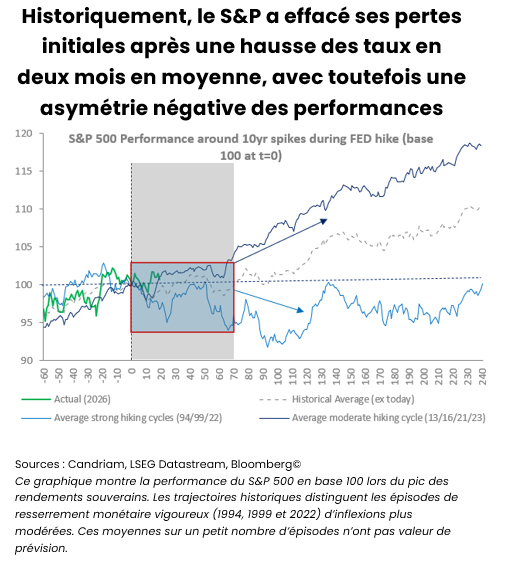
La ligne de démarcation est l’impact sur les bénéfices. La hausse des taux reste gérable tant que la demande augmente et que les entreprises voient leur chiffre d’affaires croître. Mais un resserrement soutenu influe sur les coûts de refinancement, les décisions d’investissement et les dépenses des ménages. Si les estimations de bénéfices cessent d’augmenter (ou baissent), elles aggravent l’impact lié à la baisse des valorisations. Un marché qui semblait abordable peut alors devenir moins attractif.
Dans la phase actuelle, les marchés anticipent déjà un resserrement important. Cela réduit le risque de surprise, sans pour autant supprimer le coût économique de ces hausses de taux si elles se concrétisent. Notre scénario central envisage un resserrement supplémentaire limité et une croissance américaine proche de son potentiel. Les révisions à la baisse de l’inflation PCE sous-jacente aux États-Unis accordent une marge de manœuvre à la Fed, tandis que la hausse des rendements à long terme durcit déjà les conditions de financement. Une pause en octobre permettrait aux autorités monétaires d’évaluer cette transmission après la hausse des taux de septembre.
Notons que les rendements réels américains ont fortement augmenté, alors que les anticipations d’inflation sont restées contenues. Une activité plus soutenue et une demande d’investissement accrue contribuent à expliquer ce mouvement et soutiennent le chiffre d’affaires des entreprises. Mais les émissions de dette massives et la hausse des primes de terme pèsent, sans nécessairement améliorer les bénéfices disponibles pour faire face à la hausse des coûts de financement.
Observons enfin qu’une éventuelle pause de la Fed ne changerait rien à la cherté des capitaux. L’attractivité des actions dépend donc directement de la capacité des entreprises à se développer dans ces conditions. Un regain de tensions inflationnistes ou une nouvelle hausse brutale des rendements rendrait donc cette thèse plus difficile à défendre.
Les résultats priment
L’investissement des entreprises américaines s’étend au-delà de l’IA aux équipements conventionnels, tandis que la consommation des ménages poursuit son expansion. Cela offre une assise plus solide au chiffre d’affaires, mais la saison des résultats qui se profile déterminera, compte tenu de l’envolée des coûts, dans quelle mesure cela se traduit en bénéfices.
Actuellement, les prévisions de croissance positive des bénéfices vont bien au-delà du prochain trimestre. Pour 2027, le consensus table sur une croissance des bénéfices d’environ 17 % pour le S&P 500, 24 % pour les marchés émergents et 20 % pour le Japon, contre environ 12 % pour l’Europe. De fait, les récentes révisions à la hausse ont été particulièrement prononcées au Japon et dans les marchés émergents. Ces prévisions confortent nos préférences régionales, mais fixent également un niveau d’exigence élevé en matière de résultats.
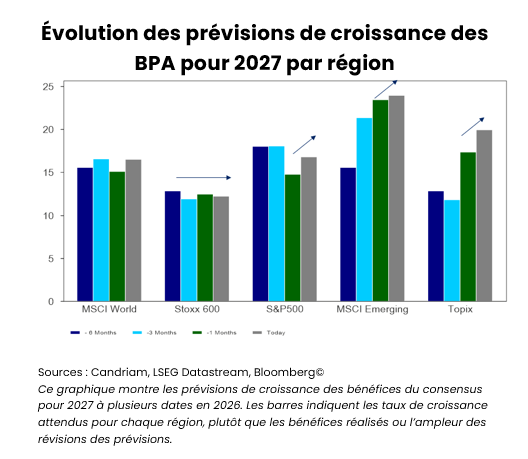
Les résultats de la technologie, qui représente une part importante de l’amélioration des prévisions de bénéfices, seront cruciaux. Les engagements de dépenses dans l’IA doivent se traduire par du chiffre d’affaires et une génération de trésorerie. Pour véritablement rassurer, une nouvelle hausse des budgets d’investissement devra s’accompagner de résultats plus tangibles.
Les prévisions indiqueront si les marges peuvent résister à la hausse des coûts et si les clients maintiennent leurs plans de dépenses. La réaction des marchés sera également riche d’enseignements. De solides résultats qui ne soutiennent pas les cours des actions donneraient à penser que les attentes des investisseurs dépassent désormais les performances effectives des entreprises. Cela se produit dans un environnement où la concentration des bénéfices laisse peu de place à d’éventuelles déceptions parmi les entreprises phares de l’indice.
Cette dépendance s’étend à l’économie tout entière. Les gains sur actions, tirés par la technologie ces dernières années, ont permis aux ménages américains de continuer à consommer malgré la faible croissance des salaires et la hausse des prix. Mais une correction durable des marchés pourrait peser sur les dépenses et se répercuter sur les chiffres d’affaires des entreprises. En résumé, la réalisation des bénéfices attendus est déterminante tant pour les valorisations actuelles que pour les hypothèses de demande qui sous-tendent les prévisions futures.
Notre stratégie barbell associant les secteurs de la technologie et de la santé constitue une réponse adaptée à cet enjeu du marché. La technologie capte les bénéfices liés aux investissements, tandis que la santé repose sur une demande moins dépendante des dépenses en capital. Les deux secteurs tirent leur épingle du jeu dans les phases de resserrement monétaire – aussi bien modéré que vigoureux. Lors de la récente hausse des rendements, la santé a mieux résisté que les services aux collectivités et la consommation de base, ce qui rend l’allocation défensive moins dépendante d’une baisse des taux.
L’Europe a besoin de plus qu’un simple rebond
Les actions européennes ont déjà subi un recul marqué lors du récent choc de taux. Les comparaisons historiques indiquent un potentiel de reprise important si le resserrement monétaire à venir reste modéré. Dans ce contexte, les perspectives économiques moins favorables de la région n’excluent pas un rebond boursier plus prononcé à partir de niveaux déprimés.
Mais les préoccupations politiques et budgétaires ne peuvent être ignorées. L’élargissement des spreads souverains au sein de la région accroît les coûts d’emprunt sans améliorer la demande des entreprises. Les dépenses publiques allemandes soutiennent l’activité, mais les inquiétudes budgétaires d’autres pays limitent l’impulsion à l’échelle régionale. Dans ce contexte, seuls une stabilisation des spreads et un raffermissement de la demande privée pourront changer la donne. Nous restons neutres et maintenons notre préférence pour les actions japonaises et émergentes.
Au vu des contraintes évoquées ci-dessus, nous préférons la duration souveraine des pays « core », qui peut équilibrer l’exposition aux actions si la croissance de la région déçoit. Le potentiel de hausse du crédit lié à l’amélioration des bénéfices est plus limité, lorsque les spreads sont déjà resserrés, tandis que les emprunteurs demeurent confrontés à des coûts de refinancement en hausse. Nous restons sélectifs et prudents à l’égard du haut rendement américain, mais positifs vis-à-vis de la dette émergente en devise locale.
L’or conserve un rôle de diversification, même si la hausse des rendements réels peut limiter sa contribution à court terme, mais le métal jaune ne compensera pas entièrement les replis des actions, notamment ceux provoqués par un autre choc de taux.
C’est pourquoi, parallèlement au renforcement de l’exposition aux actions américaines, nous ciblons la duration européenne « core » et un éventail plus large de sources de bénéfices. Des résultats toujours à la hauteur des attentes justifieraient le maintien de cette prise de risque supplémentaire ; des prévisions de bénéfices moins favorables, conjuguées à une inflation persistante, appelleraient à la réduire. À l’entame du dernier trimestre, nous sommes disposés à maintenir une surpondération des actions, en diversifiant les sources de protection entre les classes d’actifs plutôt qu’en misant sur un retour rapide de la Fed à l’assouplissement monétaire. Dans quelques semaines, nous saurons si Wall Street peut à nouveau se réjouir de la saison des résultats des entreprises, comme ce fut le cas au cours des trimestres précédents.
Candriam House View & Convictions
Le tableau ci-dessous est un indicateur des principales expositions et des mouvements au sein d'un portefeuille modèle diversifié et équilibré.
Légende
-
Opinion très positive
-
Opinion positive
-
Neutre
-
Opinion negative
- Opinion très négative
- Aucun changement
- Exposition réduite
- Exposition accrue
| Positionnement (vue actuelle) | Variation | |
|---|---|---|
| Action mondiales |
|
|
| États-Unis |
|
|
| Zone euro |
|
|
| Europe hors zone euro |
|
|
| Japon |
|
|
| Marchés émergents |
|
|
| Obligations |
|
|
| Europe |
|
|
| Europe "core" |
|
|
| Europe périphérique |
|
|
| IG Europe |
|
|
| HY Europe |
|
|
| États-Unis |
|
|
| États-Unis |
|
|
| IG États-Unis |
|
|
| HY États-Unis |
|
|
| Marchés émergents |
|
|
| Dette publique en devise forte |
|
|
| Dette publique en devise locale |
|
|
| Devises |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Mise à jour chaque mois, cette section fournit des analyses d'experts et des perspectives stratégiques. Restez informé avec nos dernières perspectives de marché et allocations.
-
 Monthly Coffee Break, Investissements alternatifs
Dispersion and Trends Drive Opportunities
September was characterised by resilient global economic activity, persistent inflationary pressures and increasing concerns over monetary tightening and geopolitical risks. In the United States, economic momentum remained robust, supported by AI-related investment and resilient consumption, despite signs of labour market moderation. In Europe, economic indicators continued to improve, with manufacturing and services PMIs signalling greater resilience. -
 Monthly Coffee Break, Allocation d'Actifs
Les bénéfices au centre de l’attention
La Fed a relevé ses taux alors que les investisseurs il y a quelques mois à peine anticipaient des baisses. Les marchés tablent désormais sur une poursuite du resserrement monétaire jusqu’en 2027, mais les actions américaines restent en hausse depuis le début de l’année. Les prévisions de bénéfices ont résisté au retournement des anticipations de politique monétaire. La saison des résultats du troisième trimestre permettra de vérifier si les entreprises sont en mesure de répondre à ces attentes. -
 Monthly Coffee Break, Obligations
Maintaining duration overweight on EUR rates
We retain a modest duration overweight in the two-to-five-year segment after September's sharp sell-off. Higher real yields have made valuations more appealing, but we keep conviction limited. Our strongest argument remains monetary policy: markets discount a terminal Fed rate around 4.75% , leaving room for a less extensive tightening cycle to support shorter maturities. -
 Monthly Coffee Break, Actions
The earnings test
After a period in which strong earnings helped equities absorb rising interest rates, higher bond yields have begun to weigh more on equity sentiment. The third-quarter reporting season will now test whether companies can sustain market confidence through solid results and credible guidance. Earnings expectations continue to rise, providing an encouraging starting point, while also raising the bar for companies to deliver.