
Asset Allocation, Monthly Coffee Break
L’activité résiste encore
La solidité de la croissance incite les banques centrales à la fermeté.


Le mois d’avril a été marqué par la conjonction d’une activité résiliente au niveau mondial et d’un choc énergétique lié au conflit au Moyen-Orient et à la perturbation du trafic maritime dans le détroit d’Ormuz. Les PMI manufacturiers ont progressé dans plusieurs économies développées et émergentes, mais le FMI et l’OCDE ont abaissé leurs prévisions de croissance pour 2026 et insisté sur la montée des risques. Aux États-Unis, la demande intérieure privée a résisté grâce aux investissements liés à l’IA, mais la consommation s’appuie de plus en plus sur un taux d’épargne plus faible et reste menacée par les droits de douane, le ralentissement de la croissance des revenus et la hausse des prix de l’essence. En zone euro, le choc énergétique a pesé sur les services et entraîné un ralentissement de l’activité et un recul de la confiance des consommateurs, même si les commandes anticipées ont soutenu le secteur manufacturier. Le rebond de la Chine au début de l’année 2026 est resté inégal, davantage porté par les exportations et les services financiers que par la demande intérieure.
Les actifs risqués se sont nettement redressés, sous l’impulsion des actions coréennes, japonaises et américaines, et des secteurs liés à l’IA. Les indices technologiques américains ont connu l’un de leurs meilleurs mois depuis 2002, tandis que les entreprises américaines ont publié des résultats dépassant les attentes et des révisions positives soutenant le sentiment global sur les marchés actions. En revanche, les actions européennes ont sous-performé, reflétant des surprises macroéconomiques plus faibles. Les secteurs de l’énergie et les secteurs défensifs tels que la santé, les bien de consommation de base et les services aux collectivités ont sous-performé au cours du mois, contrairement à la technologie, la consommation discrétionnaire, l’industrie et la finance. Les hedge funds ont réduit leur exposition brute aux actions mondiales, notamment aux Etats-Unis, tout en restant actifs sur le segment encombré des stratégies long/short gagnantes. Le spread Momentum Equity Long Short a enregistré une performance mensuelle historique. Les rendements souverains américains et européens se sont stabilisés après avoir augmenté de 30 à 40 pb[2] à l’extrémité longue de la courbe. Le taux à 10 ans en zone euro avoisinait 3 % fin avril, contre près de 4,31 % aux États-Unis[3]. Les obligations d’entreprise se sont nettement redressées dans le sillage d’un regain d’appétit pour le risque.
L’indice HFRX Global Hedge Fund EUR a progressé (+2,72 %) sur le mois.
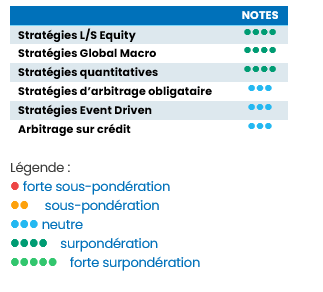
Les stratégies Long/Short Equity ont nettement progressé en avril, grâce au rebond de la technologie américaine, aux bénéficiaires de l’IA et à la dynamique des bénéfices. L’indice HFRX Equity Hedge a gagné +5,43 % (+8,74 % pour les stratégies de croissance fondamentale et +4,16 % pour les stratégies value). Les gérants ont bénéficié de la solidité des résultats des entreprises américaines, d’une performance à deux chiffres du Nasdaq et d’un regain d’intérêt pour les valeurs exposées aux investissements liés à l’IA. Le positionnement n’a pas été excessivement agressif : selon Morgan Stanley Prime Brokerage, les hedge funds ont diminué leur exposition brute globale avant d’alléger leurs positions sur les bénéficiaires de l’IA, malgré leurs bonnes performances. Les perspectives à court terme restent positives pour les spécialistes de la sélection de titres, mais la concentration des positions dans les semi-conducteurs et la sensibilité aux chocs macroéconomiques liés à l’énergie plaident pour une gestion disciplinée de l’exposition nette. Les stratégies Long/Short Equity sont bien placées pour tirer parti de la dispersion accrue entre les secteurs, qui offre un contexte favorable à la sélection de titres active.
Les stratégies Global Macro se sont redressées en avril après les chocs de mars sur l’énergie et les taux. Les indices du segment ont enregistré des gains modestes à un chiffre grâce aux stratégies systématiques de suivi de tendance, tandis que la faiblesse du dollar et l’évolution contrastée des matières premières créaient des opportunités entre les différentes classes d’actifs. Le contexte macroéconomique est resté complexe : les cours du pétrole ont été soutenus par la réduction du trafic dans le détroit d’Ormuz, la Fed s’est montrée patiente et la BCE a laissé entrevoir une possible hausse des taux en réaction à l’envolée des prix de l’énergie. Défensif en mars, le positionnement a évolué vers des approches plus sélectives sur les devises, les taux et les matières premières. Les perspectives sont positives pour les gérants agiles en raison de la dispersion générée par la divergence des politiques monétaires, la géopolitique et la volatilité des prix de l’énergie.
Soutenues par des signaux de tendance plus favorables, la dynamique des actions et la dispersion entre les titres individuels, les stratégies quantitatives se sont bien comportées. En moyenne, les stratégies quantitatives directionnelles ont nettement surperformé, avec des rendements compris entre 5 et 10 %, tandis que les stratégies « market-neutral » affichaient des performances plus modérées. Autrement dit, les modèles directionnels et de suivi de tendance ont tiré leur épingle du jeu, alors que les approches neutres en termes de facteurs ont été à la peine. Le positionnement est resté systématique, ciblant la dynamique des actions, l’affaiblissement du dollar et le leadership des valeurs liées à l’IA. Morgan Stanley a constaté que la dispersion entre les titres du S&P 500 restait élevée, ce qui a fourni des opportunités de générer de l’alpha. Les perspectives demeurent favorables si la dispersion persiste avec une volatilité gérable, les retournements de facteurs restant le principal risque.
Les stratégies d’arbitrage obligataire et de valeur relative ont bénéficié de la stabilisation des marchés de taux après la volatilité du mois de mars. En moyenne, les stratégies ont enregistré des gains modestes à un chiffre. La stabilisation des rendements souverains, le resserrement des primes de risque et l’amélioration de la liquidité ont représenté les principaux moteurs de performance. Les gérants ont probablement maintenu un levier modéré, en privilégiant les stratégies de valeur relative sur la courbe des taux, les spreads de swaps et les écarts entre marchés, plutôt que des paris directionnels importants sur la duration. Les perspectives sont mitigées : l’incertitude reste élevée – la Fed devrait rester patiente et la BCE envisage de relever ses taux –, mais la stabilité des fourchettes de rendement devrait soutenir les transactions de portage et de convergence si les conditions de financement restent acceptables.
Les stratégies Event Driven ont participé au rebond du mois d’avril mais, sans surprise, dans une moindre mesure que les stratégies equity hedge. Les stratégies de situations spéciales ont surperformé les stratégies pures d’arbitrage de fusions grâce à leur biais directionnel plus marqué. La vigueur des marchés actions, l’amélioration du sentiment et l’activité de fusions-acquisitions ont soutenu les spreads, tandis que la hausse des bénéfices a favorisé les actions portées par des catalyseurs spécifiques. Le positionnement est resté sélectif, les gérants préférant les opérations annoncées, les bilans robustes et les catalyseurs idiosyncratiques aux acteurs très endettés ou sensibles à l’environnement macroéconomique. Les perspectives à court terme sont équilibrées : la volatilité offre des points d’entrée, mais le risque géopolitique pourrait limiter la hausse. L’éventail des opportunités devrait néanmoins s’améliorer, l’arrivée de nouvelles opérations sur le marché contribuant à la stabilisation des spreads.
L’arbitrage sur crédit a bien résisté en avril, l’appétit pour le risque s’étant amélioré et la quête de rendement ayant soutenu les spreads. La performance a été tirée par le portage, la sélection de titres et l’amélioration de la liquidité plutôt que par la compression généralisée des spreads. Le positionnement a probablement favorisé le crédit de qualité, les stratégies de valeur relative liquides et les positions short sélectives dans des secteurs vulnérables. Les perspectives sont plutôt positives, mais le volume élevé des émissions, les besoins de financement liés à l’IA et la fragilité du crédit privé plaident contre une exposition excessive au bêta de spread.
[1] Référence à l’indice de momentum de Morgan Stanley : MSZZMOMO
[2] Source : Factset – 30.04.2026
[3] Source : Factset – 30.04.2026
Mise à jour chaque mois, cette section fournit des analyses d'experts et des perspectives stratégiques. Restez informé avec nos dernières perspectives de marché et allocations.


Obtenez des informations plus rapidement en un seul click