


La solidité de la croissance incite les banques centrales à la fermeté. L’économie a mieux résisté que prévu à la guerre en Iran et à la hausse des prix de l’énergie. L’inflation a augmenté moins qu’anticipé, mais sa persistance incite les autorités monétaires à rester vigilantes. Les banques centrales ont donc durci le ton, ce qui s’est immédiatement reflété dans les rendements obligataires. Le dynamisme de l’activité devrait soutenir les bénéfices des entreprises, mais il atténue également la pression en faveur d’un assouplissement monétaire, alors que l’inflation demeure trop élevée.
Après le rallye du mois d’août, nous sommes devenus plus prudents. Les fondamentaux des entreprises confortent nos convictions d’investissement, mais le niveau plus élevé des rendements nous conduit à nous montrer plus exigeants dans notre prise de risque. Par conséquent, nous avons protégé une partie des gains et ajusté nos expositions sans modifier sensiblement nos allocations.
Un choc plus faible, mais une pression plus durable
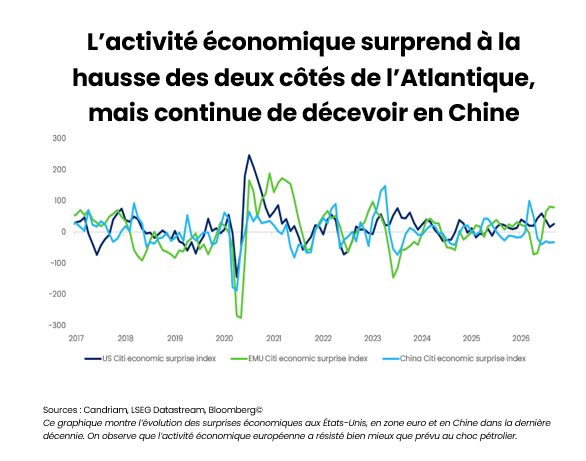
L’économie est parvenue à contourner en partie les perturbations. Le réacheminement, le recours aux stocks et l’offre de pétrole en dehors du Moyen-Orient ont atténué l’impact des problèmes de transit à travers le détroit d’Ormuz et la péninsule arabique. L’investissement a également bien résisté : aux États-Unis, les dépenses d’investissement se diversifient au-delà de l’intelligence artificielle, tandis qu’en Europe, les résultats des enquêtes de conjoncture auprès des entreprises et les anticipations de demande se sont améliorés.
Cette adaptation contribue à expliquer pourquoi l’activité a surpris positivement des deux côtés de l’Atlantique. Mais la contrainte énergétique n’a pas disparu pour autant. Les goulets d’étranglement dans le raffinage maintiennent le coût des carburants à un niveau élevé, tandis que la faiblesse des stocks de gaz en Europe rend la région vulnérable à l’approche de l’hiver. Ainsi, le prix du brut n’est pas le seul coût qui touche les entreprises et les ménages. Les indicateurs de confiance des consommateurs commencent à refléter ces tensions, incitant à suivre de plus près le redressement du pouvoir d’achat à l’approche de l’hiver.
La persistance de l’inflation mérite désormais autant d’attention que son pic. Les pressions sur les prix s’atténuent progressivement, mais les coûts de l’énergie restent élevés et la croissance est suffisamment solide pour inciter les banques centrales à agir. Nous anticipons, pour cette année et l’année prochaine, un resserrement monétaire limité mais généralisé. Le calendrier et le rythme d’un reflux significatif de l’inflation détermineront jusqu’où les banques centrales devront aller.
Notre scénario central reste celui d’une poursuite de l’expansion, avec une croissance du PIB légèrement supérieure à 2 % aux États-Unis et une reprise modérée en Europe, où la croissance du PIB avoisinerait 1 %. L’investissement contribue largement à cette dynamique. La consommation aux États-Unis repose en partie sur l’épargne des ménages, tandis que la reprise en Europe s’appuie encore fortement sur la dépense publique en Allemagne. En Chine, la faiblesse de la demande intérieure renforce l’intérêt de distinguer les entreprises qui bénéficient de la dynamique d’investissement de celles qui dépendent d’un rebond généralisé de la consommation.
Les bénéfices offrent un soutien bien réel
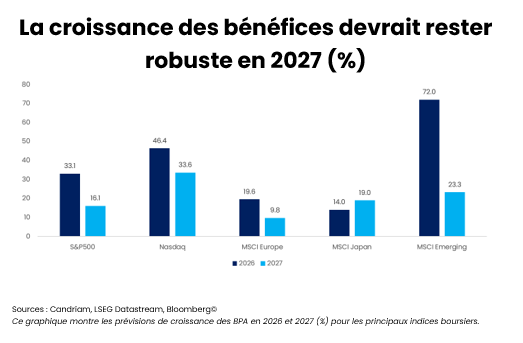
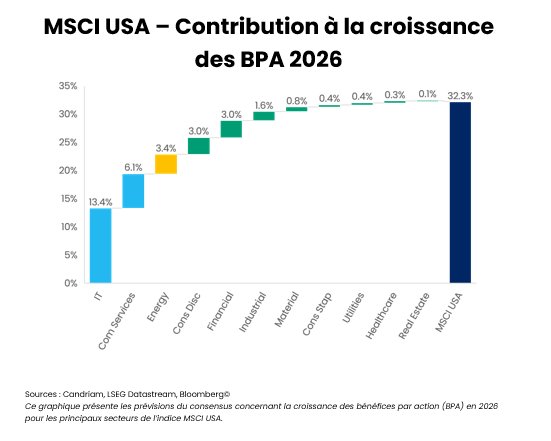
Les résultats du deuxième trimestre ont renforcé l’attrait des actions. La croissance des bénéfices s’est élargie au-delà de la technologie et les estimations ont augmenté dans les principales régions. Les entreprises ont continué d’afficher des résultats solides malgré le choc énergétique. Cela nous incite à maintenir notre exposition, même si la hausse des taux d’intérêt relève le niveau de rendement exigé.
La prochaine saison des résultats permettra de savoir si cette dynamique bénéficiaire peut se prolonger en 2027. Les attentes se sont accrues avec la hausse des marchés, laissant moins de place aux déceptions. Nous verrons si la hausse des coûts énergétiques commence à éroder les marges et si les équipes dirigeantes maintiennent leurs plans d’investissement.
Sur le segment de l’IA, la capacité à convertir les commandes en chiffre d’affaires et en flux de trésorerie sera scrutée de près. Les carnets de commandes des hyperscalers augmentent plus vite que leur chiffre d’affaires, mais les investissements continuent de peser sur les prévisions de flux de trésorerie disponibles. Les fournisseurs positionnés sur des segments où les capacités sont rares peuvent capter une partie de ces dépenses avant que les entreprises qui les financent n’en tirent un rendement. La mémoire, le conditionnement de pointe et les infrastructures électriques restent des domaines attrayants. Le rebond du secteur des logiciels récompense déjà les entreprises qui monétisent l’IA. Il reste à prouver que ces revenus peuvent augmenter.
La dynamique bénéficiaire s’étend au-delà des leaders technologiques habituels. L’électrification, l’automatisation et certains segments industriels bénéficient des programmes d’investissement, mais aussi de l’amélioration de la demande d’équipements conventionnels. Un nouvel élargissement des bénéfices donnerait à la progression des actions une base plus large. Toutefois, détenir le même thème d’investissement sur plusieurs marchés ne permet pas nécessairement de diversifier les risques.
La hausse des rendements change la donne
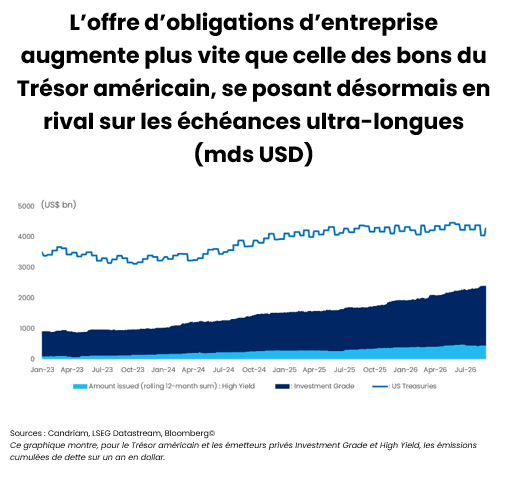
La hausse des rendements a d’autres causes que la politique monétaire. En effet, les États continuent d’emprunter massivement, tandis que les émissions obligataires des entreprises augmentent à mesure que leurs besoins d’investissement s’accroissent. Les marchés obligataires doivent absorber ces deux flux d’émission. Même une pause dans le resserrement monétaire ne ferait pas disparaître ces besoins de financement ; le cycle d’investissement dans l’IA remodèle les marchés du crédit, notamment pour les opérations de financement par dette de grande ampleur.
La hausse des rendements offre de meilleurs points d’entrée sur certaines échéances de dette souveraine. Nous restons globalement neutres sur les obligations et privilégions les obligations souveraines « core » de la zone euro, où les prix de marché intègrent déjà un resserrement monétaire significatif. Ce positionnement sélectif sur la duration s’accompagne d’une attention particulière au coût de la protection offerte.
Nous sommes plus réservés à l’égard du crédit. Une grande partie de l’amélioration des fondamentaux se reflète déjà dans le resserrement des spreads. D’autre part, si les investisseurs en actions peuvent participer à la hausse des bénéfices, les détenteurs d’obligations ont un potentiel plus limité quand les spreads sont déjà serrés. Nous préférons le segment investment grade européen à son homologue américain, restons prudents à l’égard du haut rendement américain et conservons une opinion positive sur la dette émergente en devise locale. Le portage peut jouer un rôle, mais il n’efface ni le risque de taux ni le risque de refinancement.
Certains gains doivent être protégés
Nous surpondérons légèrement les actions, avec une préférence pour le Japon et les marchés émergents, tandis que nous sommes neutres vis-à-vis des États-Unis et de l’Europe. Le Japon offre une exposition au cycle d’investissement en cours, une amélioration de la gouvernance et un contexte domestique favorable. La dynamique des bénéfices et les valorisations asiatiques soutiennent l’allocation aux marchés émergents, mais la faiblesse de l’économie intérieure chinoise nécessite une certaine sélectivité.
La dépendance énergétique de l’Europe reste une contrainte forte pour nos choix d’allocation. Le renforcement de l’activité n’a pas éliminé cette vulnérabilité, ce qui conforte une certaine préférence pour l’exposition aux États-Unis dans le cadre de nos récents ajustements. Dans l’ensemble des portefeuilles, nous avons limité le risque après le rallye, tout en conservant nos convictions d’investissement. La saisonnalité historiquement défavorable de septembre lors des années d’élections de mi-mandat aux États-Unis renforce cette prudence, tout comme le positionnement et la hausse des rendements. Cependant, si le calendrier guide le calibrage de nos expositions, il ne détermine pas notre thèse d’investissement.
Nous restons exposés aux métaux précieux, soutenus par nos convictions sur la thématique de la rareté, ainsi qu’à certaines stratégies alternatives liquides. Plusieurs types d’actifs étant exposés à la hausse des rendements, la diversification doit viser à contenir les risques communs à l’ensemble du portefeuille. Pour l’heure, nous continuons de cibler les entreprises en croissance et procédons à des prises de bénéfices partielles là où les marchés ont récompensé nos choix. De fortes convictions n’empêchent pas de réduire le budget de risque.
Candriam House View & Convictions
Le tableau ci-dessous est un indicateur des principales expositions et des mouvements au sein d'un portefeuille modèle diversifié et équilibré.
Légende
-
Opinion très positive
-
Opinion positive
-
Neutre
-
Opinion negative
- Opinion très négative
- Aucun changement
- Exposition réduite
- Exposition accrue
| Positionnement (vue actuelle) | Variation | |
|---|---|---|
| Action mondiales |
|
|
| États-Unis |
|
|
| Zone euro |
|
|
| Europe hors zone euro |
|
|
| Japon |
|
|
| Marchés émergents |
|
|
| Obligations |
|
|
| Europe |
|
|
| Europe "core" |
|
|
| Europe périphérique |
|
|
| IG Europe |
|
|
| HY Europe |
|
|
| États-Unis |
|
|
| États-Unis |
|
|
| IG États-Unis |
|
|
| HY États-Unis |
|
|
| Marchés émergents |
|
|
| Dette publique en devise forte |
|
|
| Dette publique en devise locale |
|
|
| Devises |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Mise à jour chaque mois, cette section fournit des analyses d'experts et des perspectives stratégiques. Restez informé avec nos dernières perspectives de marché et allocations.
-
 Monthly Coffee Break, Investissements alternatifs
La dispersion et les tendances créent des opportunités
September was characterised by resilient global economic activity, persistent inflationary pressures and increasing concerns over monetary tightening and geopolitical risks. In the United States, economic momentum remained robust, supported by AI-related investment and resilient consumption, despite signs of labour market moderation. In Europe, economic indicators continued to improve, with manufacturing and services PMIs signalling greater resilience. -
 Monthly Coffee Break, Actions
Le test des bénéfices
Après une période où les bénéfices ont permis aux actions d’absorber la hausse des taux, la hausse des rendements commence à peser sur le sentiment des investisseurs en actions. La saison des résultats du troisième trimestre permettra de savoir si les entreprises peuvent conserver la confiance du marché grâce à des résultats solides et des prévisions crédibles. Les projections de bénéfices continuent d’augmenter, une tendance encourageante qui accroit cependant la pression sur les entreprises. -
 Monthly Coffee Break, Allocation d'Actifs
Les bénéfices au centre de l’attention
La Fed a relevé ses taux alors que les investisseurs il y a quelques mois à peine anticipaient des baisses. Les marchés tablent désormais sur une poursuite du resserrement monétaire jusqu’en 2027, mais les actions américaines restent en hausse depuis le début de l’année. Les prévisions de bénéfices ont résisté au retournement des anticipations de politique monétaire. La saison des résultats du troisième trimestre permettra de vérifier si les entreprises sont en mesure de répondre à ces attentes. -
 Monthly Coffee Break, Obligations
Maintien d’une surpondération de la duration sur les taux européens
Nous surpondérons légèrement la duration du segment 2-5 ans après la forte correction de septembre. La hausse des rendements réels a rendu les valorisations plus intéressantes, mais notre conviction reste limitée. Elle s’appuie essentiellement sur la politique monétaire : les marchés anticipent un taux directeur autour de 4,75 % , ce qui laisse espérer un cycle de resserrement moins agressif.