Marktneutrale strategieën nemen long- en shortposities in op activa om relatieve waarde- of prijsinefficiënties te benutten. Ze mikken op een lage nettoblootstelling aan de aandelenmarkt en een lage tot matige volatiliteit. We hebben twee verschillende marktgebieden geïdentificeerd waar we waarde trachten te genereren en tegelijkertijd regelmatige rendementen aanbieden:
- Marktgebeurtenissen die verband houden met de groei van passieve beleggingen en
- Kwantitatief multifactorbeleggen met een ESG-kader.
Profiteren van een structurele trend: De opmars van passief beleggen
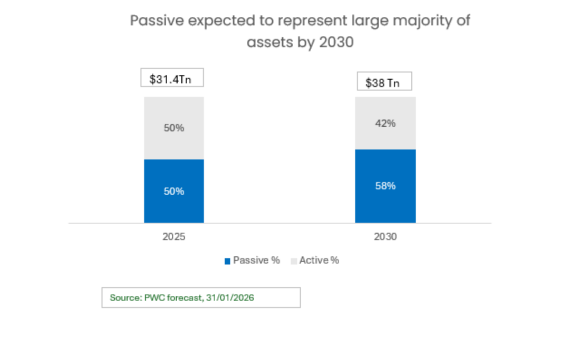
In de afgelopen decennia is de financiële sector sterk gevormd door de opmars van passief beleggen. PwC verwacht dat in 2030 passieve fondsen 58 % van de totale activa van het Amerikaanse beleggingsfonds/de ETF-sector zullen vertegenwoordigen[1]. De prijsverstoringen als gevolg van dit fenomeen kunnen worden omgezet in investeringsmogelijkheden.
Twee aanvullende prestatiegerichte motoren
De marktneutrale strategieën van Candriam zijn gebaseerd op twee verschillende rendementsbronnen, elk gericht op verschillende soorten marktinefficiënties.
Ten eerste leiden indexherbalanceringen tot grote in- en uitstromen die kunnen leiden tot tijdelijke prijsontwrichting. Ons beleggingsteam volgt deze gebeurtenissen op de voet om rendement te genereren door een combinatie van long- en shortposities op beursgenoteerde aandelen.
Ten tweede zijn er kansen in relatieve waarde als gevolg van waarderingsverschillen tussen effecten. Door aandelen te identificeren die relatief overgewaardeerd of ondergewaardeerd lijken, tracht de strategie de normalisering van deze spreads in de tijd te vatten.
Deze kansen worden nog versterkt door de aanhoudende groei van passief beleggen, wat prijsontwrichtingen kan versterken en de algemene opportuniteiten kan uitbreiden.
Streven naar een stabiel rendement door uitdagende marktomstandigheden
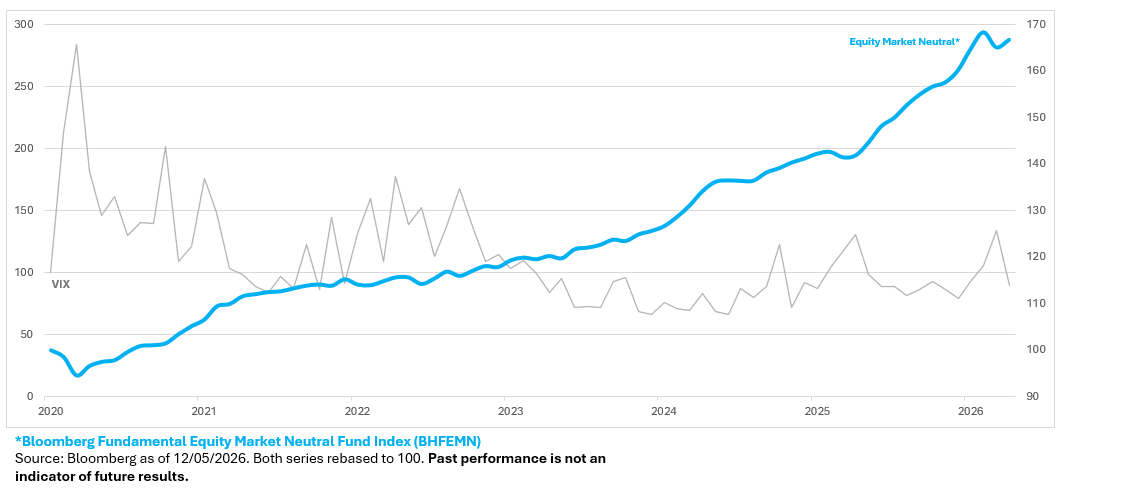
Marktneutrale strategieën zijn bedoeld om minder afhankelijk te zijn van de algemene marktrichting door te focussen op relatieve waardekansen. Hoewel de volatiliteit op de aandelenmarkten in de loop der tijd aanzienlijk kan variëren, streeft de strategie ernaar een stabieler rendementsprofiel te behouden door inefficiënties in de prijsstelling op te vangen in plaats van brede marktbewegingen.
Multifactor kwantitatieve aandelen: streven naar consistente alfa door kwantitatieve financiële en ESG-analyse te combineren
Onze ESG-marktneutrale strategie is gericht op het combineren van long-posities in fundamenteel gezonde bedrijven met een sterke reputatie op het gebied van milieu, maatschappij en goed bestuur (ESG) met short-posities in bedrijven met zwakkere financiële resultaten en slechte ESG-scores. Door deze posities tegen elkaar af te wegen, proberen we in te spelen op het rendementsverschil tussen de twee groepen, die naar onze verwachting op termijn positief zal zijn en grotendeels niet gecorreleerd is met traditionele activaklassen. Ons systematische beleggingsproces stelt ons in staat om zowel ESG als financiële maatstaven naadloos te integreren, met als doel het genereren van waarde op de lange termijn - een benadering die volgens ons zowel origineel als overtuigend is.

Terwijl indexherbalancering en indexgerelateerde relatieve waardestrategieën gewoonlijk worden geïmplementeerd door multi-strategiefondsen of proprietary tradingfirma’s, hebben wij ze verpakt in een icbe-formaat met dagelijkse liquiditeit.

Onze marktneutrale strategieën worden geleverd met verschillende verwachte volatiliteitsniveaus om tegemoet te komen aan de verschillende behoeften van beleggers.

Long/short-strategieën voor aandelen kunnen het rendement van een portefeuille helpen stabiliseren wanneer ze worden gecombineerd met andere activaklassen zoals aandelen en obligaties. Inderdaad, hun historische lage correlatie met de meeste traditionele activaklassen, ook in neerwaartse bewegingen, heeft een afvlakkend effect op de schommelingen van de portefeuille. Ze kunnen ook helpen om het portefeuillerisico te verminderen.
Wilt u meer weten over onze marktneutrale strategieën?

Meer weten over onze publicaties?
Belangrijkste risico's van de strategieën
- Risico op kapitaalverlies
- Aandelenrisico
- Derivatenrisico
- Tegenpartijrisico
- Arbitragerisico
- Duurzaamheidsrisico