


De wereldwijde cyclus komt nog altijd op adem. De wereldwijde PMI steeg in juni slechts marginaal en blijft wijzen op een actuele groei van ongeveer 2,5% in Q2, tegenover iets meer dan 3% vóór de oorlog met Iran. Onder dat zwakke totaalcijfer tekent zich een rotatie af: diensten herstellen vanaf een laag niveau, terwijl de verwerkende industrie aan momentum verliest naarmate de behoefte aan voorraadaanvulling wegebt. Bedrijfsleiders lezen deze verschuiving voorzichtig. De orderboeken worden steviger, maar productie- en aanwervingsplannen blijven terughoudend en, nu de mondiale arbeidsmarkt dicht bij stilstand staat, blijft het vertrouwen van huishoudens zwak.
De groei komt op adem
Geopolitiek blijft centraal staan in het verhaal. De onderhandelingen tussen de VS en Iran verlopen, zoals verwacht, chaotisch en langgerekt, maar de recente spanningen hebben het proces nog niet doen ontsporen. Die relatieve stabiliteit zou de olieprijs tegen het einde van het jaar iets boven 70 dollar moeten laten stabiliseren, een verlichting die via dezelfde kanalen doorwerkt als die vandaag op de cyclus wegen: steun aan de koopkracht van huishoudens en herstel van het vertrouwen bij aankoopmanagers. Op basis daarvan zou de groei in H2 gematigd moeten herstellen en rond de jaarwisseling 2026/2027 opnieuw uitkomen op ongeveer 3%+. Inflatie vertelt een parallel verhaal van geleidelijke verlichting. De wereldwijde inflatie, 3,5% in juni, heeft waarschijnlijk haar piek bereikt, en tweederonde-effecten zouden beperkt moeten blijven door de zwakke groei, de beperkte prijszettingsmacht van bedrijven en de verminderde onderhandelingsmacht van werknemers. Die achtergrond bepaalt nu al het gedrag van centrale banken. Verschillende centrale banken, waaronder de ECB, zijn opnieuw begonnen met het verhogen van de beleidsrente, maar de omvang van de verkrapping zou beperkt moeten blijven.
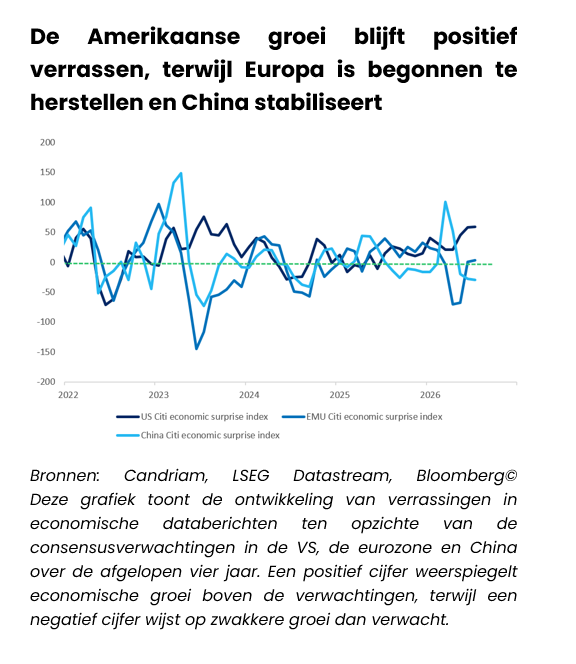
Het regionale beeld geeft meer nuance aan dit wereldwijde gemiddelde. De VS besteedden H1 aan het verwerken van een benzineprijsschok die de koopkracht van huishoudens aantastte, terwijl bedrijfsinvesteringen goed standhielden. Die divergentie begint nu te sluiten: de werkgelegenheid trekt opnieuw aan en goedkopere benzine zou een deel van de consumptieve koopkracht moeten herstellen, terwijl hoge marges, oplopende productiviteitswinsten en tech-capex als structurele rugwind blijven werken. In ons basisscenario verwachten we voor de VS een groei van 2,2% in 2026 en 2,1% in 2027.
Europa beweegt in de andere richting, van zwakte naar herstel. De regio komt uit een technische recessie, met een vrijwel vlakke groei in H1, maar de vertrouwensindicatoren stegen in juni vanaf een laag niveau. Goedkopere energie zou de druk op huishoudens moeten verlichten, net als in de VS, en op beleidsvlak ligt de renteverhoging van de ECB in juni achter ons, terwijl de centrale bank sindsdien een zachtere toon heeft aangeslagen. We verwachten een groei van 0,5% in 2026, oplopend tot 1,3% in 2027, doordat zowel investeringen als een consumptieherstel bijdragen.
China vertraagde intussen in Q2 doordat de binnenlandse vraag en de overheidsuitgaven aan momentum verloren. Toch blijven de onderliggende signalen beter overeind dan die vertraging suggereert: de elektronicacyclus blijft veerkrachtig en de vastgoedprijzen stabiliseren. We verwachten niettemin een groei van 4,5% in 2026, in lijn met de consensus. In alle drie regio’s neemt de inflatie af, en die gedeelde verlichting geeft de Fed, de ECB en de PBoC uiteindelijk de ruimte om geduldig te blijven in plaats van te reageren.
De eigen agenda van de markt
Tegen deze achtergrond van matigende inflatie en een bescheiden groeihervatting zijn markten al voorbij het macroverhaal gaan kijken, naar hun eigen dynamiek. Aandelen zijn in een meer idiosyncratische fase beland. Nieuwe aanvallen rond Iran veroorzaakten een periode van risk-off, een herinnering dat het staakt-het-vuren fragiel blijft, ook al verwachten we nog steeds dat het voorlopig standhoudt. Momentumaandelen, die sinds het memorandum tussen de VS en Iran waren achtergebleven, veerden op. De correctie in technologie en halfgeleiders haalde een deel van de eerder dit jaar opgebouwde overdrijving uit de markt. De indexvolatiliteit bleef laag, maar de spreiding tussen aandelen en factoren nam sterk toe. De positionering blijft hoog, waardoor de zomer nog voor nieuwe nervositeit kan zorgen.
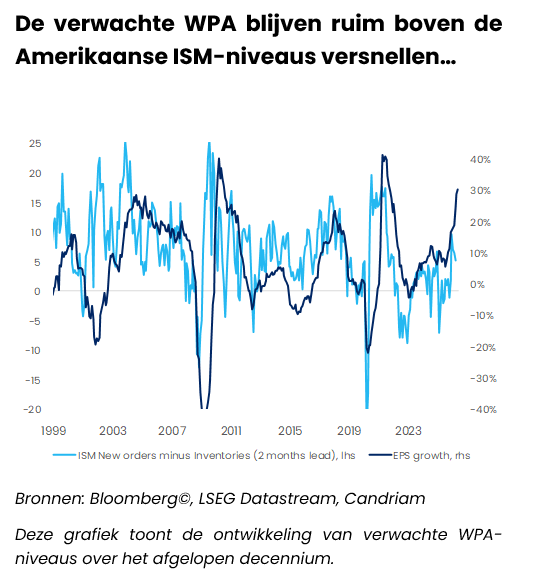
Vanaf nu dragen de winsten de bewijslast. De resultaten over Q2 zullen testen of de capex-cyclus rond AI de huidige waarderingen kan blijven rechtvaardigen. Alleen al AI-infrastructuurnamen zullen naar verwachting ongeveer 60% van de EPS-groei van de S&P 500 aandrijven. De trade in “zware activa met lage veroudering” heeft zijn eerste fase al opgeleverd en een groot deel van de waarderingskloof tussen kapitaalintensieve en kapitaalarme winnaars gedicht. De volgende fase zou meer moeten afhangen van winstlevering en minder van herwaardering, waardoor spreiding binnen het thema gunstiger is dan een brede voortzetting. Ook het aandelenaanbod stijgt, via beursintroducties van megacaps en Europese emissies, maar inkoopprogramma’s en fusies en overnames, ondersteund door sterke balansen, zouden dit moeten blijven absorberen.
De rentemarkten verwerken hun eigen aanpassing. De ECB heeft de beleidsrente al opnieuw verhoogd en de Fed heeft haar toon verhard, hoewel de omvang van de verkrapping beperkt zou moeten blijven als de desinflatie aanhoudt. Lange rentes hebben weinig ruimte om te dalen, maar ook weinig ruimte om te stijgen, een evenwicht dat al in de koersen is verwerkt. Zorgen over de term premium blijven bestaan door de zware begrotingsuitgifte in de VS, Europa en Japan, waardoor durationpositionering selectief blijft. Carry blijft voorlopig de belangrijkste bron van rendement in vastrentende waarden. Creditspreads liggen iets boven de niveaus van vóór de oorlog met Iran, wat enige ruimte voor verkrapping laat, terwijl Europese kernstaatsschuld profiteert van een relatief betere groei-inflatiemix dan de VS.
Grondstoffen maken het beeld compleet. Olie is opnieuw gestegen door hernieuwde spanningen in de Golf, na een scherpe daling vanaf de hoogtepunten in mei, en zou een geopolitieke risicopremie moeten blijven inprijzen zolang de onderhandelingen chaotisch en langgerekt blijven. Goud is teruggevallen vanaf zijn pieken, maar zou portefeuilles op langere termijn robuuster moeten blijven maken.
Multi-assetstrategie
De tweede jaarhelft vraagt markten om twee tijdshorizonten tegelijk vast te houden. De onderhandelingen blijven chaotisch, winsten moeten nog worden geleverd en volatiliteit zal onderweg de overtuiging testen. Maar kapitaal heeft zijn keuze al gemaakt. Het blijft stromen naar de activa die zowel schaarste als rivaliteit vereisen, en dat geduld, meer dan één afzonderlijk datapunt, zou portefeuilles door de komende ruis moeten dragen.
Aandelen
We gaan de tweede jaarhelft in met een lichte overweging in aandelen, uitgedrukt via Japan en opkomende markten in plaats van de VS, die we neutraal houden.
Die neutrale houding weerspiegelt onze visie op Amerikaanse technologie, een sector die ongeveer de helft van het brede Amerikaanse marktgewicht vertegenwoordigt. Aangezien er vóór het einde van het winstseizoen over Q2 eind juli waarschijnlijk weinig katalysatoren zijn, zien we voorlopig weinig reden om de sector achterna te lopen. Japan is waar we zoeken naar aandelenleiderschap: een voorzichtige BoJ en ondersteunende overheidsinitiatieven zouden de achtergrond in H2 gunstig moeten houden, terwijl de markt geconcentreerde blootstelling biedt aan AI-winnaars in halfgeleiders, datacenterinfrastructuur en automatisering, ondersteund door wereldwijd toonaangevende franchises in robotica en industriële apparatuur die het land goed positioneren om de volgende fase van door AI gedreven productiviteitswinsten te benutten. Opkomende markten behouden ook hun lichte overweging voor H2, waarbij selectiviteit de belangrijkste discipline blijft omdat sterke technologieblootstelling de regio ondersteunt. Europa blijft daarentegen neutraal bij de start van H2: lagere energieprijzen zouden enige steun moeten bieden, maar de sectorale samenstelling van de regio maakt haar minder gericht op de thema’s waarvan wij verwachten dat ze de markten de komende maanden zullen domineren, zelfs nu de Duitse begrotingsuitgaven in de loop van het jaar momentum zouden moeten opbouwen, een trend die het volgen waard is tot het jaareinde.
Over factoren en sectoren heen gaat onze voorkeur in H2 uit naar begunstigden van investeringscycli, of die nu door AI of door overheidsuitgaven worden aangedreven. We behouden een constructieve blootstelling aan gezondheidszorg, naast Europese en Amerikaanse midcaps en industrie, die in de tweede jaarhelft enigszins beschermd zouden moeten blijven tegen schommelingen in expansieve budgetten en deregulering.
Staatsobligaties
Binnen staatsobligaties gaan we H2 in met een longpositie in Europese kernduration. De oorlog met Iran veroorzaakte eerder dit jaar een door inflatie gedreven herprijzing op de markten, waardoor de inflatieverwachtingen stegen door verstoringen in energie en toelevering. De verwachtingen voor ECB-versoepeling, die begin dit jaar ver waren doorgeschoten, zijn sindsdien omgekeerd, en wij denken dat die beweging richting H2 te ver is gegaan. We houden de focus op hoogwaardige AAA-staatsschuld uit kern-Europa, waar zowel de begrotings- als centrale-bankgeloofwaardigheid overeind blijft. Amerikaanse Treasuries staan voor H2 aan de andere kant van de trade. Sterke groei, AI-capex en een inflatoire impuls, gecombineerd met zorgen over het tekort, zouden opwaartse druk op Amerikaanse rentes moeten houden; daarom blijven we licht short.
Krediet
Krediet gaat H2 voorzichtiger in. Europese Investment Grade-spreads zijn nauwelijks bewogen, onvoldoende om een brede waarderingskans te openen zolang de macro-onzekerheid verhoogd blijft. De fundamentals blijven solide, maar de gevoeligheid voor hogere rentes pleit voor neutraliteit in plaats van een uitgesproken overweging in de tweede jaarhelft, dus geven we de voorkeur aan selectiviteit. We houden Investment Grade neutraal in zowel de VS als Europa. High Yield oogt fragieler bij de start van H2: uitstroom en stijgend aanbod wegen op de technische factoren, waardoor we neutraal zijn voor Europa en negatief voor de VS.
Schuld uit opkomende markten is waar wij het constructievere kredietverhaal voor H2 zien. Staatsobligaties in lokale valuta profiteren van een trend van spreadverkrapping die opnieuw vorm krijgt, met ruimte voor verdere compressie tot het jaareinde. EM-valuta’s lijken goed gepositioneerd om te profiteren van hernieuwde dollarzwakte, en een yield-to-maturity van ongeveer 7% geeft de positie een aantrekkelijke carry als diversificator richting H2.
Alternatieven
Alternatieven vervolledigen onze positionering voor H2. Diversificatie verdient ook een bredere definitie: goud en strategische metalen blijven waardevolle portefeuillecomponenten, met name als begunstigden van de hierboven besproken structurele investeringscyclus.
Valuta’s
Valuta’s volgen richting H2 dezelfde logica als grondstoffen. Het huidige regime bevoordeelt valuta’s die gekoppeld zijn aan harde activa, daarom houden we longposities aan in AUD, NOK en BRL. We houden ook een longpositie in JPY aan voor de tweede jaarhelft.
Candriam House View & Convictions
De onderstaande tabel geeft een indicatie van de belangrijkste blootstellingen en bewegingen binnen een evenwicht gespreide modelportefeuille.
Legende
-
Sterk positief
-
Positief
-
Neutraal
-
Negatief
- Sterk negatief
- Geen verandering
- Afbouwende blootstelling
- Opgebouwde blootstelling
| Positionering (huidige visie) | Wijziging | |
|---|---|---|
| Wereldwijde aandelen |
|
|
| Verenigde Staten |
|
|
| Eurozone |
|
|
| Europa buiten de EMU |
|
|
| Japan |
|
|
| Groeilanden |
|
|
| Obligaties |
|
|
| Europa |
|
|
| Europese kernlanden |
|
|
| Perifere Europese landen |
|
|
| Europe Investment Grade |
|
|
| Europese High Yield |
|
|
| Verenigde Staten |
|
|
| Verenigde Staten |
|
|
| Verenigde Staten IG |
|
|
| Verenigde Staten HY |
|
|
| Groeilanden |
|
|
| Overheidsschuld HC |
|
|
| Overheidsschuld LC |
|
|
| Valuta's |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Deze sectie wordt elke maand geüpdatet en biedt deskundige analyses en strategische inzichten. Blijf op de hoogte van onze nieuwste marktperspectieven en allocaties.
-
 Vastrentende effecten, Monthly Coffee Break
De onderliggende inflatie in de VS biedt enige hoop
We handhaven een bescheiden tactische overweging in de looptijden van 3 tot 5 jaar op de Treasury-curve. -
 Alternative Investments, Monthly Coffee Break
De risicobereidheid keert terug, maar met de veiligheidsgordels vastgemaakt
De wereldwijde economische activiteit bleef in augustus veerkrachtig, hoewel er nog steeds regionale verschillen bestonden. -
 Aandelen, Monthly Coffee Break
Hogere rendementen hebben de aandelenmarkt (voorlopig) niet uit het lood geslagen
Na de door technologie en marktdynamiek veroorzaakte correctie in juli hebben de wereldwijde aandelenmarkten de opwaartse trend van het begin van het jaar weer opgepakt. -
 Activa-allocatie, Monthly Coffee Break
Tot nu toe zo stevig
De stevige groei geeft centrale banken meer ruimte om een krap beleid te voeren.