


De stevige groei geeft centrale banken meer ruimte om een krap beleid te voeren. De economie heeft de oorlog in Iran en hogere energieprijzen beter geabsorbeerd dan gevreesd. De inflatie is minder hard gestegen dan verwacht, maar de hardnekkigheid ervan houdt beleidsmakers op hun hoede. De centrale banken hebben hun wandelschoenen aangetrokken en de obligatierentes zijn gevolgd. Een sterkere activiteit zou de winsten moeten ondersteunen, maar het vermindert ook de druk op de centrale banken om hun beleid te versoepelen, terwijl de inflatie te hoog blijft.
Na de rally van augustus zijn we voorzichtiger geworden. De kerncijfers van bedrijven ondersteunen onze beleggingsovertuigingen, terwijl hogere rendementen ons veeleisender maken over de risico’s die we nemen. Daarom hebben we winsten selectief beschermd en blootstellingen aangepast binnen grotendeels ongewijzigde allocatieklassen.
Een kleinere schok, een langere squeeze
De economie heeft manieren gevonden om een deel van de ontwrichting te omzeilen. Herroutering, voorraadafnames en extra olietoevoer buiten het Midden-Oosten hebben de impact van een verminderde scheepvaart door Hormuz en het Arabische schiereiland verzacht. Ook de investeringen hielden stand: De kapitaaluitgaven in de VS breiden verder uit dan AI, terwijl ook de Europese bedrijfsenquêtes en de verwachtingen van de vraag zijn verbeterd.
Deze aanpassing helpt te verklaren waarom de activiteit aan beide zijden van de Atlantische Oceaan positief is verrast. Het verwijdert de energiebeperking niet. Door de knelpunten in de raffinage blijven transportbrandstoffen duur en door de lage Europese gasvoorraden ligt de regio nog voor de winter bloot. Alleen al de prijzen van ruwe olie geven een onvolledige verantwoording van de kosten die bedrijven en huishoudens bereiken. De indicatoren voor het consumentenvertrouwen beginnen deze spanningen te weerspiegelen, waardoor het herstel van de koopkracht scherper onder de loep wordt genomen naarmate de winter nadert.
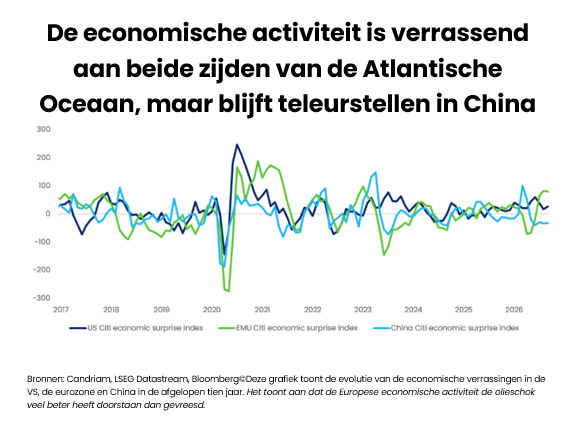
De duur van de inflatie verdient nu evenveel aandacht als de piek ervan. De onderliggende prijsdruk neemt geleidelijk af, maar de energiekosten blijven hoog en de groei is stevig genoeg om de centrale banken de ruimte te geven om te handelen. We verwachten dit en volgend jaar een beperkte maar breed gedragen verstrakking. De timing en het tempo waarin de inflatie aanzienlijk terugloopt, zullen bepalen hoe ver centrale banken moeten gaan.
Ons centrale scenario blijft een van verdere expansie, met een groei in de VS van iets meer dan 2% en een bescheiden Europees herstel, met een bbp-groei van bijna 1%. Investeren doet een groot deel van het werk. De consumptie in de VS is deels afhankelijk van besparingen door huishoudens, terwijl het herstel in Europa nog steeds sterk steunt op de overheidsuitgaven in Duitsland. De zwakke binnenlandse vraag in China versterkt het argument om de begunstigden van investeringen te onderscheiden van bedrijven die afhankelijk zijn van een breed herstel van de consument.
De winststeun is reëel
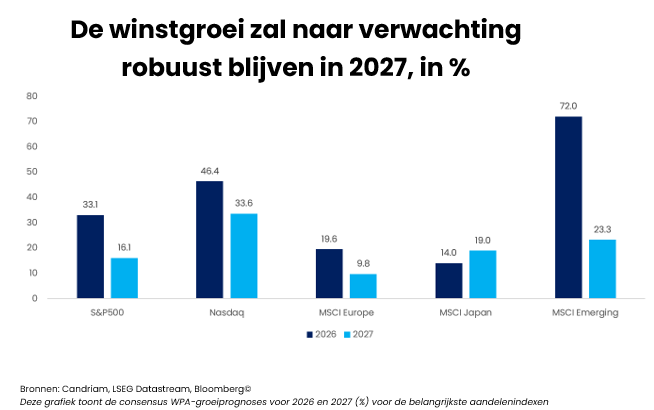
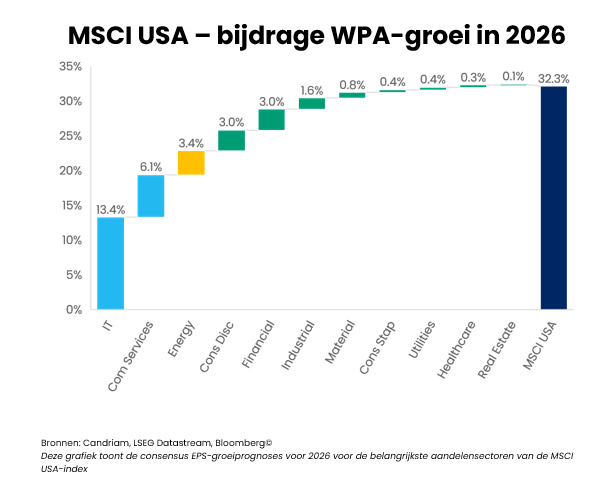
De resultaten over het tweede kwartaal hebben het belang van aandelen versterkt. De winstgroei is breder geworden dan alleen technologie, en de ramingen zijn in de belangrijkste regio's omhoog bijgesteld. De bedrijven zijn ondanks de energieschok goede resultaten blijven leveren. Dit geeft ons een reden om de blootstelling te handhaven, zelfs als de rentehorde toeneemt.
In het volgende verslagseizoen wordt getest of dat winstmomentum kan doortrekken naar 2027. De verwachtingen zijn met de rally gestegen, waardoor er minder ruimte is voor teleurstelling. We kijken of hogere energiekosten de marges beginnen af te brokkelen en of de managementteams hun investeringsplannen handhaven.
Binnen AI zal het omzetten van orders in inkomsten en cash een zwaardere beproeving worden. Hyperscaler-achterstanden groeien sneller dan de inkomsten, maar de investeringen blijven wegen op de vrije-kasstroomverwachtingen. Leveranciers van schaarse capaciteit kunnen een deel van die uitgaven vangen voordat de bedrijven die het financieren een rendement verdienen. Geheugen, geavanceerde verpakkingen en energie-infrastructuur blijven interessant. Het softwareherstel beloont al bedrijven die AI gelde maken. Om dit in stand te houden is er bewijs nodig dat die inkomsten kunnen groeien.
De verdiensten breiden zich uit buiten de bekende technologieleiders. Elektrificatie, automatisering en geselecteerde industriële bedrijven profiteren van investeringsprogramma's, waarbij de vraag naar conventionele apparatuur verder wordt ondersteund. Een verdere verbreding van de winst zou de aandelenvooruitgang een bredere basis geven. Het bezit van hetzelfde beleggingsthema in verschillende markten leidt echter niet noodzakelijk tot diversificatie van de risico’s.
Hogere rendementen veranderen de koopjesjacht
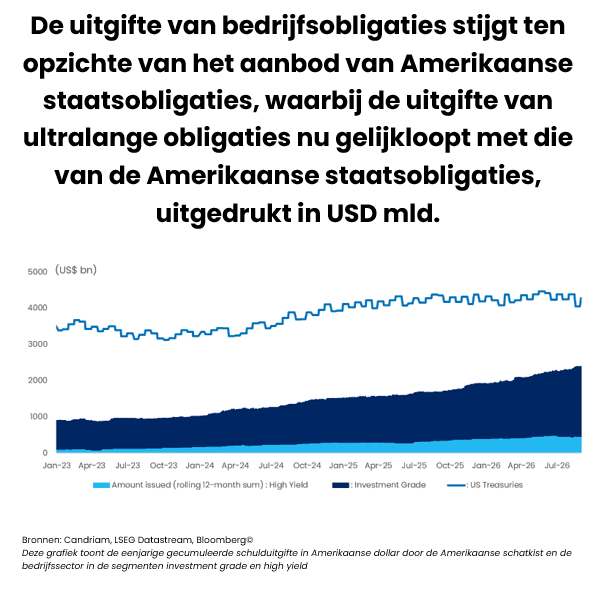
Centrale banken zijn slechts een deel van de verklaring voor hogere rendementen. Overheden blijven fors lenen en de uitgifte van bedrijven neemt toe naarmate de investeringsbehoeften toenemen. De obligatiemarkten moeten beide absorberen. Zelfs een pauze in de verstrakking van het beleid zou deze financieringsvereisten in stand houden; het is duidelijk dat de AI-investeringscyclus de kredietmarkten aan het hervormen is, vooral op het gebied van grootschalige schuldfinanciering.
Hogere rendementen bieden betere instapmomenten voor bepaalde looptijden van overheidsobligaties. We behouden een neutrale algemene obligatiehouding en een voorkeur voor Europese kernobligaties, waar de prijszetting op de markt al een aanzienlijke verstrakking van het beleid mogelijk maakt. Dit is een selectieve durationpositie, met aandacht voor de prijs die wordt betaald voor bescherming.
Krediet biedt minder ruimte voor enthousiasme. Een groot deel van de verbetering van de kerncijfers komt al tot uiting in de krappe spreads. Aandelenbeleggers kunnen profiteren van stijgende winsten; obligatiehouders hebben een beperkter stijgingspotentieel zodra de spreads zijn gecomprimeerd. We verkiezen Europese investment grade boven Amerikaanse investment grade, blijven voorzichtig voor Amerikaanse hoogrentende obligaties en behouden een positieve visie op obligaties in lokale valuta’s van groeilanden. Carry is nuttig, maar het elimineert geen rente- of herfinancieringsrisico.
Sommige winsten kan je maar beter beschermen
We blijven licht overwogen in aandelen, met voorkeur voor Japan en groeilanden en neutrale scores voor de Verenigde Staten en Europa. Japan biedt blootstelling aan de investeringscyclus naast een verbetering van het bestuur en de binnenlandse steun. Het Aziatische winstmomentum en de waarderingen ondersteunen de allocatie van de opkomende markten, waarbij de zwakkere binnenlandse economie van China selectiviteit vereist.
De energieafhankelijkheid van Europa blijft een beperking voor onze regionale voorkeur. De sterkere activiteit heeft die kwetsbaarheid niet weggenomen, wat een zekere voorkeur voor Amerikaanse blootstelling in het kader van onze recente aanpassingen ondersteunt. Over de portefeuilles heen hebben we het risico na de rally gematigd met behoud van de onderliggende beleggingsovertuigingen. De moeilijke historische seizoensgebondenheid van september in een Amerikaans tussenjaar versterkt die voorzichtigheid naast positionering en hogere rendementen. De kalender geeft de omvang van onze blootstellingen weer; het is niet bepalend voor de beleggingssituatie.
Edelmetalen blijven deel uitmaken van de allocatie, ondersteund door onze schaarste-overtuigingen, naast liquide alternatieve strategieën. Aangezien verschillende activa blootgesteld zijn aan stijgende rendementen, vraagt diversificatie aandacht voor gemeenschappelijke risico's in de hele portefeuille. Voorlopig blijven we blootgesteld aan de bedrijven die groei leveren en nemen we enkele winsten waar de markten ons hebben beloond. Sterke overtuigingen laten ruimte voor een lichter risicobudget.
Candriam House View & Convictions
De onderstaande tabel geeft een indicatie van de belangrijkste blootstellingen en bewegingen binnen een evenwicht gespreide modelportefeuille.
Legende
-
Sterk positief
-
Positief
-
Neutraal
-
Negatief
- Sterk negatief
- Geen verandering
- Afbouwende blootstelling
- Opgebouwde blootstelling
| Positionering (huidige visie) | Wijziging | |
|---|---|---|
| Wereldwijde aandelen |
|
|
| Verenigde Staten |
|
|
| Eurozone |
|
|
| Europa buiten de EMU |
|
|
| Japan |
|
|
| Groeilanden |
|
|
| Obligaties |
|
|
| Europa |
|
|
| Europese kernlanden |
|
|
| Perifere Europese landen |
|
|
| Europe Investment Grade |
|
|
| Europese High Yield |
|
|
| Verenigde Staten |
|
|
| Verenigde Staten |
|
|
| Verenigde Staten IG |
|
|
| Verenigde Staten HY |
|
|
| Groeilanden |
|
|
| Overheidsschuld HC |
|
|
| Overheidsschuld LC |
|
|
| Valuta's |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Deze sectie wordt elke maand geüpdatet en biedt deskundige analyses en strategische inzichten. Blijf op de hoogte van onze nieuwste marktperspectieven en allocaties.
-
 Vastrentende effecten, Monthly Coffee Break
De onderliggende inflatie in de VS biedt enige hoop
We handhaven een bescheiden tactische overweging in de looptijden van 3 tot 5 jaar op de Treasury-curve. -
 Alternative Investments, Monthly Coffee Break
De risicobereidheid keert terug, maar met de veiligheidsgordels vastgemaakt
De wereldwijde economische activiteit bleef in augustus veerkrachtig, hoewel er nog steeds regionale verschillen bestonden. -
 Aandelen, Monthly Coffee Break
Hogere rendementen hebben de aandelenmarkt (voorlopig) niet uit het lood geslagen
Na de door technologie en marktdynamiek veroorzaakte correctie in juli hebben de wereldwijde aandelenmarkten de opwaartse trend van het begin van het jaar weer opgepakt. -
 Activa-allocatie, Monthly Coffee Break
Tot nu toe zo stevig
De stevige groei geeft centrale banken meer ruimte om een krap beleid te voeren.