De wereldwijde economische activiteit bleef in augustus veerkrachtig, hoewel er nog steeds regionale verschillen bestonden. Het vertrouwen, de werkgelegenheid en de investeringen in de eurozone zijn verbeterd, ondanks de druk op de energiemarkt en de zwakke vraag van huishoudens, wat de voorzichtige houding van de ECB ondersteunt. De groei en de werkgelegenheid in de VS bleven stabiel, terwijl de inflatie geleidelijk afnam. China bleef de grootste zwakke plek, tegen de achtergrond van een matige consumptie, een zwakke vastgoedmarkt en een beperkte vraag naar krediet, waardoor het land steeds meer afhankelijk werd van de export.
Risicovolle beleggingen boekten terrein dankzij hernieuwd enthousiasme voor AI en software. Amerikaanse aandelen presteerden sterk, met technologie en energie als koplopers, terwijl de Europese markt wat gematigder presteerde, waarbij Frankrijk achterbleef. De grondstoffensector presteerde beter dan de defensieve sectoren. De Aziatische markten lieten een stijging zien, met name in Taiwan, Japan en Korea, terwijl China en Hongkong zwak bleven. Ondanks deze positieve ontwikkelingen gingen hedgefondsen defensiever te werk: ze bouwden hun blootstelling aan niet-Amerikaanse aandelen sterk af en losten posities af in halfgeleiders, hardware en andere activa op het gebied van AI-infrastructuur.
De obligatiemarkten bleven gevoelig voor zorgen over het beleid en het aanbod. De rendementen op Amerikaanse langlopende obligaties stegen in de loop van de maand, ondanks de terugkoopoperaties van de Treasury ter ondersteuning van de liquiditeit, aangezien beleggers hun aandacht bleven richten op de grote begrotingstekorten, de omvangrijke emissies van staats- en bedrijfsobligaties en het minder voorspelbare communicatiebeleid van de Fed. Op de kredietmarkt droeg de sterke emissie, met name financiering in verband met de investeringscyclus op het gebied van artificiële intelligentie, bij aan een lichte verruiming van de spreads, hoewel de balansen van bedrijven in het algemeen gunstig bleven.
De maand stond dan ook in het teken van een veerkrachtige groei en positieve aandelenrendementen, in combinatie met een duidelijke verschuiving achter de schermen naar posities van hogere kwaliteit en met een lagere bèta. Tegelijkertijd hebben hedgefondsen hun posities in momentum- en ‘crowded AI’-aandelen afgebouwd en hun posities in geselecteerde financiële, energie-, gezondheidszorg- en defensieve aandelen uitgebreid, wat duidt op een grotere selectiviteit in plaats van een regelrechte terugtrekking uit risicovolle beleggingen.
De HFRX Global Hedge Fund EUR Index steeg in de loop van de maand met 0,65%.
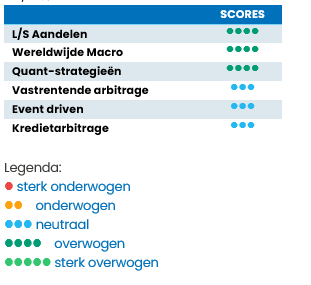
L/S Aandelen
Long/short-aandelenfondsen boekten in augustus een positief absoluut rendement, maar hadden moeite om te profiteren van de stijging van de aandelenkoersen: Morgan Stanley schat dat wereldwijde L/S-fondsen ongeveer 50% van het opwaartse rendement van de wereldwijde aandelenmarkten hebben weten te benutten. Shortposities vormden de grootste rem op de markt en stegen sterker dan lange posities, waarbij de softwaresector het bijzonder zwaar te verduren had doordat sterk geshorte SaaS-aandelen een scherpe opleving kenden. Beleggingsfondsen bleven het risico van overbelegde posities in AI-infrastructuur, halfgeleiders, hardware en geheugen verminderen, terwijl ze de voorkeur gaven aan hyperscalers, technologiebedrijven van hogere kwaliteit en geselecteerde bedrijven in de financiële sector, de energiesector en de gezondheidszorg. De shortposities buiten de VS waren uitzonderlijk groot, met name in Europa en Azië. In de toekomst zouden een afname van de druk op de markt en een grotere spreiding de mogelijkheden voor aandelenselectie moeten verbeteren, hoewel ‘short squeezes’ een belangrijk risico blijven vormen.
Wereldwijde Macro
Global macro behoorde tot de sterkste hedgefondsstrategieën van augustus en profiteerde van uitgesproken koersbewegingen op de rente- en grondstoffenmarkten. De stijgende obligatierentes wereldwijd (USD, EUR, JPY), aangewakkerd door hardnekkige inflatie, sterke prijzen voor olie en landbouwgrondstoffen en valutaschommelingen, boden kansen om op de koersontwikkeling in te spelen. De Amerikaanse rente en de langetermijnrente bleven onder opwaartse druk staan als gevolg van aanhoudende begrotingstekorten, omvangrijke emissies van staatsobligaties en bedrijfsobligaties en onzekerheid over de communicatie van de Fed, terwijl de spanningen in het Midden-Oosten de volatiliteit op de energiemarkten in de hand werkten. Verschillen in het monetair beleid, zorgen over de overheidsfinanciën en geopolitieke onzekerheid blijven een gunstige factor voor Global Macro-strategieën, hoewel er wel een zeker risico op een ommekeer bestaat.
Quant-strategieën
Quant- en multi-manager-strategieën kenden opnieuw een volatiele, maar licht positieve maand. Het momentum en de shortposities waren de grootste negatieve factoren, terwijl de liquiditeit, het sentiment onder analisten en de ommekeer op korte termijn een positieve bijdrage leverden. Beheerders reageerden door hun blootstelling aan Momentum en de Short Interest-factor te verminderen, wat de scherpe ommekeer weerspiegelde in posities waarin voorheen veel handelaren actief waren. De aanhoudende grote spreiding in de dwarsdoorsnede blijft gunstig, maar abrupte factorrotaties pleiten voor gediversifieerde signalen en een gedisciplineerd beheer van de blootstelling.
Vastrentend
Relatieve-waardestrategieën voor vastrentende waarden leverden bescheiden positieve rendementen op, ondanks een moeilijke obligatiemarkt wat de koersontwikkeling betreft. Er ontstonden kansen door de toegenomen volatiliteit op de staatsobligatiemarkt, herwaardering van de rentecurve en een ongewoon groot aanbod aan bedrijfsobligaties met investment-grade-rating. Hedgefondsen blijven ook belangrijke spelers in basis-transacties met staatsobligaties, terwijl de veranderende samenstelling van het bezit van staatsobligaties en de aanhoudende tekorten bijdragen aan een grotere gevoeligheid van de markt. De toegenomen volatiliteit van de rente en de rentecurve zou kansen op het gebied van relatieve waarde in stand moeten houden, hoewel overvolle basisposities, de financieringsvoorwaarden voor repo’s en plotselinge liquiditeitsverstoringen belangrijke risico’s blijven.
Event Driven
Gebeurtenisgestuurde strategieën leverden bescheiden winsten op, hoewel de resultaten per substrategie aanzienlijk verschilden. Fusiearbitrage was de sterkste component, met een stijging van 0,87% volgens de HFRX ED Merger Arbitrage Index, terwijl ‘special situations’ een lichte daling lieten zien doordat sommige door katalysatoren gedreven aandelen terrein verloren. De door gebeurtenissen gestuurde hefboomwerking bleef relatief hoog, maar lag over het algemeen binnen de bandbreedte die de afgelopen jaren is waargenomen. De vooruitzichten zijn voorzichtig positief, met name voor speciale situaties en balansgerelateerde katalysatoren, terwijl fusiearbitrage afhankelijk blijft van duidelijkheid op regelgevingsgebied en de financieringsvoorwaarden.
Kredietarbitrage
De kredietarbitrage had te maken met een gemengd, maar steeds kansrijker wordend klimaat. De balansen van bedrijven bleven over het algemeen gezond, maar door de omvangrijke emissies, met name in verband met investeringen in kunstmatige intelligentie, nam de spreiding in effecten en emittenten toe. De grotere spreads bij de hyperscalers hielpen de markten om het aanbod op te vangen. Gestabiliseerde securitisaties van datacenters hielden beter stand dan ongedekte bedrijfsobligaties. Stijgende rendementen op staatsobligaties en een grotere emissie zorgden ook voor meer relatieve-waardekansen tussen contante obligaties, CDS’en, rentecurves en kapitaalstructuren. De dispersie en het aanbod zouden gunstig moeten blijven voor long/short-kredietstrategieën en arbitrage op het gebied van de kapitaalstructuur, terwijl de krappe totale spreads eerder in het voordeel zijn van idiosyncratisch kredietrisico dan van breed directioneel kredietrisico.


