


De Fed heeft intussen een renteverhoging doorgevoerd, terwijl beleggers enkele maanden geleden nog rekening hielden met renteverlagingen. De markten rekenen nu op een verdere verkrapping tot en met 2027, maar Amerikaanse aandelen staan dit jaar nog steeds hoger. De winstverwachtingen hebben standgehouden ondanks de ommekeer in de monetaire verwachtingen. Het komende rapportageseizoen voor het derde kwartaal zal uitwijzen of bedrijven deze verwachtingen kunnen waarmaken.
We hebben onze allocatie in Amerikaanse aandelen verhoogd, waardoor we nu een lichte overweging in deze regio hebben. Een positief beeld van de technologiesector en verbeterende winstvooruitzichten ondersteunen die beslissing. De mate waarin het monetaire beleid verder wordt aangescherpt, zal mede bepalen of die winsten de druk op de waarderingen kunnen compenseren.
Verhoogde allocatie in Amerikaanse aandelen
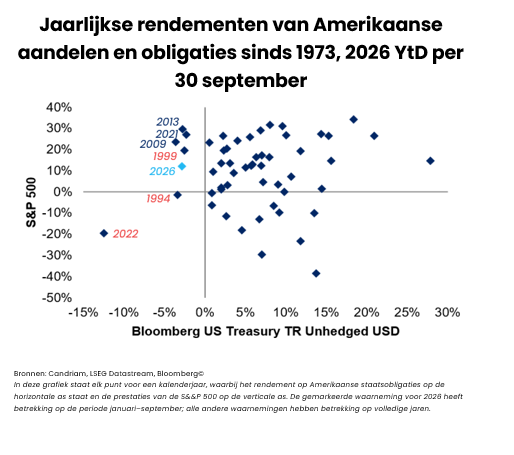
Aan het begin van het vierde kwartaal is het contrast tussen aandelen en obligaties opvallend: de S&P 500 is tot en met september met ongeveer 12% gestegen, terwijl Amerikaanse staatsobligaties ongeveer 3% aan waarde hebben ingeboet. In een grafiek van de jaarlijkse rendementen sinds 1973 komt die combinatie slechts zeven keer voor. Ook in 1999 en 2013 stegen de aandelenkoersen, terwijl de rente op staatsobligaties daalde; in 1994 eindigden ze vrijwel onveranderd, terwijl 2022 voor beide een verlies opleverde. Verliezen op obligaties alleen zeggen nog niet veel over hoeveel druk aandelen kunnen weerstaan.
De verkrapping zit grotendeels in de koers
Beleggers gingen het jaar in met de verwachting dat de Fed tegen december 2026 het monetaire beleid met ongeveer 60 basispunten zou versoepelen. De verwachtingen voor zowel eind 2026 als eind 2027 zijn sindsdien in de richting van renteverhogingen verschoven, waarbij de in september doorgevoerde verhoging van 25 basispunten al bijdraagt aan deze bijstelling. De verwachte kost van kapitaal is daardoor aanzienlijk veranderd.
De snelheid waarmee die verandering plaatsvindt, is van belang. Een sterke stijging van de rentevoeten verlaagt de huidige waarde van toekomstige winsten nog voordat bedrijven enige verbetering in hun bedrijfsvoering kunnen aantonen. Zelfs stijgende winstverwachtingen kunnen moeite hebben om de onmiddellijke waarderingsdruk te compenseren, zoals we de afgelopen weken hebben gezien.
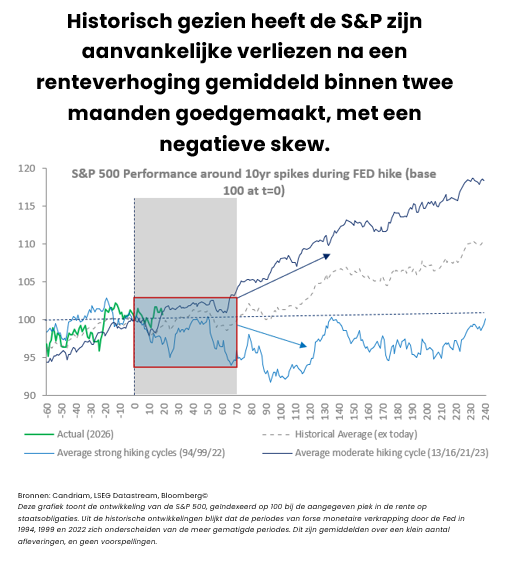
De onderstaande historische vergelijking volgt de ontwikkeling van aandelenkoersen na ongewoon sterke stijgingen van de rente op tienjarige staatsobligaties. De aanvankelijke zwakte maakte plaats voor een uitgesproken herstel tijdens de minder heftige episodes. Renteschokken die samenhingen met de krachtige cycli van monetaire verkrapping door de Fed in 1994, 1999 en 2022 leidden gemiddeld tot een veel minder gunstig verloop.
De scheidingslijn is het uiteindelijke effect op de winst. Hogere rentetarieven blijven beheersbaar zolang de vraag toeneemt en bedrijven hun omzet zien stijgen. De aanhoudende monetaire verkrapping heeft gevolgen voor de herfinancieringskosten, investeringsbeslissingen en de bestedingen van huishoudens. Als de winstverwachtingen niet langer stijgen of zelfs dalen, versterken ze de schade als gevolg van lagere waarderingen. Een markt die aanvankelijk goedkoper leek, kan minder aantrekkelijk worden.
In de huidige episode houden de markten al rekening met een aanzienlijke verkrapping. Dat beperkt de kans op verrassingen, zonder dat de economische last wordt weggenomen als die verhogingen daadwerkelijk doorgaan. Ons centrale economische scenario blijft er een van een beperkte verdere verkrapping en een Amerikaanse groei die dicht bij het potentieel ligt. De neerwaartse bijstellingen van de Amerikaanse kern-PCE-inflatie hebben de Fed wat ademruimte gegeven, terwijl de hogere langetermijnrente de financieringsvoorwaarden nu al aan banden legt. Een pauze in oktober zou beleidsmakers de gelegenheid bieden om die doorwerking na de renteverhoging van september te beoordelen.
We constateren dat de reële rendementen in de VS sterk zijn gestegen, terwijl de inflatieverwachtingen relatief gematigd zijn gebleven. De toegenomen activiteit en de grotere vraag naar investeringen verklaren deze ontwikkeling mede en ondersteunen de bedrijfsinkomsten. De omvangrijke uitgifte van nieuwe schulden en een stijgende looptijdpremie zorgen voor extra druk, zonder dat dit noodzakelijkerwijs leidt tot hogere winsten waarmee de hogere financieringskosten kunnen worden gedekt.
Zelfs als de Fed haar beleid zou pauzeren, zouden bedrijven dus nog steeds te maken krijgen met dure financiering. Het argument voor aandelen is gebaseerd op hun vermogen om onder dergelijke omstandigheden te groeien. Een hernieuwde inflatiedruk of een nieuwe abrupte stijging van de rente zou het daarom moeilijker maken om dat standpunt vol te houden.
Levering heeft voorrang
De investeringen van Amerikaanse bedrijven breiden zich uit van AI naar conventionele apparatuur, terwijl de consumptie van huishoudens blijft groeien. Dit zorgt voor een stevigere inkomstenbasis, maar tijdens het komende resultatenseizoen moet blijken hoeveel daarvan, na aftrek van de hogere kosten, in de winst terechtkomt.
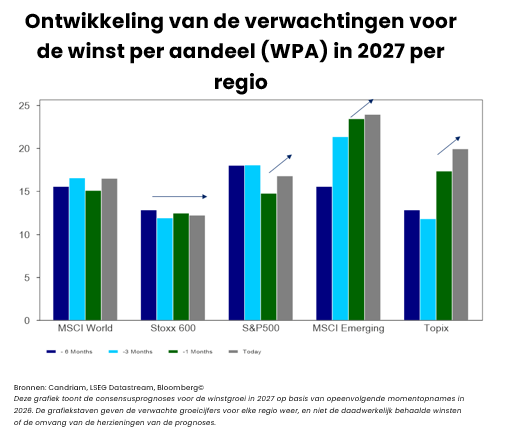
De positieve verwachtingen ten aanzien van de winstgroei reiken veel verder dan het komende kwartaal. Volgens de consensusprognoses zal de winstgroei in 2027 voor de S&P 500 ongeveer 17% bedragen, voor opkomende markten 24% en voor Japan 20%, tegenover ongeveer 12% voor Europa. De recente stijgingen waren vooral uitgesproken in Japan en de opkomende markten. Deze prognoses bevestigen onze regionale voorkeuren, maar leggen ook een hoge lat voor de uitvoering.
Technologie draagt in aanzienlijke mate bij aan de verbeterde winstverwachtingen, waardoor de resultaten op dit gebied van bijzonder groot belang zijn. Bijkomende AI-gerelateerde uitgaven moeten zich vertalen in inkomsten en kasstroom. Een verdere verhoging van de investeringsbudgetten zal echter slechts in beperkte mate geruststelling bieden, tenzij de verwachte rendementen concreter worden.
Uit de prognoses zal blijken of de marges hogere kosten kunnen opvangen en of klanten hun bestedingsplannen handhaven. De reacties van de markt zullen eveneens veelzeggend zijn. Sterke resultaten die de aandelenkoersen niet ondersteunen, zouden erop kunnen wijzen dat de verwachtingen van beleggers verder zijn gelopen dan de daadwerkelijke prestaties. Dit speelt zich af in een omgeving waarin het sterke winstleiderschap ervoor zorgt dat er minder ruimte is voor teleurstellingen bij de bedrijven die deel uitmaken van de index.
Die afhankelijkheid strekt zich uit tot de economie. Het belegd vermogen in aandelen, dat de afgelopen jaren grotendeels werd aangedreven door de technologiesector, heeft Amerikaanse huishoudens geholpen hun bestedingen op peil te houden, ondanks de tragere loongroei en de stijgende prijzen. Een langdurige marktcorrectie zou de bestedingen kunnen verzwakken en een negatief effect kunnen hebben op de bedrijfsinkomsten. Kort gezegd is het behalen van de bedrijfsresultaten van belang, zowel voor de huidige waarderingen als voor de vraag die in de prognoses voor de toekomst wordt verondersteld.
Onze ‘barbell’-aanpak op het gebied van technologie en gezondheidszorg speelt in op deze concentratie. De technologiesector draait op door investeringen aangestuurde winstgroei; de gezondheidszorg zorgt voor een vraag die minder afhankelijk is van kapitaaluitgaven. Beide presteren goed, zowel tijdens periodes van gematigde als tijdens periodes van sterkere verkrapping. De gezondheidszorg hield het tijdens de recente stijging van de rente ook beter vol dan de nutssector en de sector van de basisconsumptiegoederen, waardoor de defensieve portefeuille minder afhankelijk was van dalende rentetarieven.
Europa heeft meer nodig dan alleen een herstel
Europa heeft tijdens de recente renteschok al een aanzienlijke daling van de aandelenkoersen moeten doorstaan. Uit historische vergelijkingen blijkt dat er aanzienlijke herstelmogelijkheden zijn, mits de verdere verkrapping gematigd blijft. Op basis daarvan sluiten de relatief zwakkere economische vooruitzichten een krachtiger herstel van de markt – vanuit een laag uitgangspunt – niet uit.
Maar politieke en fiscale bezwaren staan dit in de weg. De grotere spreads op staatsobligaties in de regio zorgen voor hogere financieringskosten, zonder dat de vraag van bedrijven toeneemt. De Duitse overheidsuitgaven stimuleren de economische activiteit, maar begrotingszorgen elders remmen het regionale effect af. Stabiliserende spreads en een sterkere particuliere vraag zouden deze stelling verder onderbouwen. We blijven voorlopig neutraal, terwijl we onze voorkeur voor aandelen uit Japan en opkomende markten handhaven.
Diezelfde Europese beperkingen vormen de basis voor onze voorkeur voor de looptijd van staatsobligaties, die de aandelenblootstelling kan compenseren mocht de regionale groei tegenvallen. Bedrijfsobligaties bieden minder potentieel op sterkere winsten zolang de spreads krap zijn, terwijl kredietnemers nog steeds te maken hebben met hogere herfinancieringskosten. We blijven selectief en voorzichtig ten aanzien van Amerikaanse high-yield-obligaties, maar staan positief tegenover groeilandenobligaties in lokale munt.
Goud blijft een rol spelen bij diversificatie, hoewel stijgende reële rendementen de bijdrage ervan op korte termijn kunnen beperken. Er mag niet worden verwacht dat dit elke terugval op de aandelenmarkt zal compenseren, met name niet als die wordt veroorzaakt door een nieuwe renteschok.
Onze hogere allocatie in Amerikaanse aandelen gaat daarom gepaard met een positie in Europese staatsobligaties van de kernlanden, met daarnaast een bredere mix van mogelijke winstbronnen. Als de bedrijven mooie cijfers blijven afleggen, zou dat een reden zijn om het extra risico te handhaven; bij zwakkere winstverwachtingen in combinatie met aanhoudende inflatie zou het echter aangewezen zijn om het risico te verminderen. Nu we het laatste kwartaal ingaan, zijn we bereid een overwogen aandelenpositie aan te houden, waarbij we onze bescherming spreiden over verschillende activaklassen in plaats van te rekenen op een vroege terugkeer naar een versoepelingsbeleid van de Fed. Over een paar weken zullen we weten of Wall Street het bedrijfsresultatenseizoen weer met gejuich kan begroeten, net zoals in de afgelopen kwartalen.
Candriam House View & Convictions
De onderstaande tabel geeft een indicatie van de belangrijkste blootstellingen en bewegingen binnen een evenwicht gespreide modelportefeuille.
Legende
-
Sterk positief
-
Positief
-
Neutraal
-
Negatief
- Sterk negatief
- Geen verandering
- Afbouwende blootstelling
- Opgebouwde blootstelling
| Positionering (huidige visie) | Wijziging | |
|---|---|---|
| Wereldwijde aandelen |
|
|
| Verenigde Staten |
|
|
| Eurozone |
|
|
| Europa buiten de EMU |
|
|
| Japan |
|
|
| Groeilanden |
|
|
| Obligaties |
|
|
| Europa |
|
|
| Europese kernlanden |
|
|
| Perifere Europese landen |
|
|
| Europe Investment Grade |
|
|
| Europese High Yield |
|
|
| Verenigde Staten |
|
|
| Verenigde Staten |
|
|
| Verenigde Staten IG |
|
|
| Verenigde Staten HY |
|
|
| Groeilanden |
|
|
| Overheidsschuld HC |
|
|
| Overheidsschuld LC |
|
|
| Valuta's |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Deze sectie wordt elke maand geüpdatet en biedt deskundige analyses en strategische inzichten. Blijf op de hoogte van onze nieuwste marktperspectieven en allocaties.
-
 Monthly Coffee Break, Asset Allocation
De bedrijfswinsten staan in de schijnwerpers
De Fed heeft intussen een renteverhoging doorgevoerd, terwijl beleggers enkele maanden geleden nog rekening hielden met renteverlagingen. -
 Monthly Coffee Break, Equities
De test van de bedrijfswinsten
Na een periode waarin de sterke bedrijfsresultaten ervoor zorgden dat aandelen de stijgende rente konden opvangen, beginnen de hogere obligatierentes nu zwaarder te wegen op het sentiment op de aandelenmarkt. Het resultatenseizoen voor het derde kwartaal zal nu uitwijzen of bedrijven het vertrouwen van de markt kunnen behouden door middel van solide resultaten en geloofwaardige prognoses. De winstverwachtingen blijven stijgen, wat een bemoedigend uitgangspunt vormt, maar tegelijkertijd de lat voor bedrijven hoger legt. -
 Monthly Coffee Break, Alternative Investments
Dispersion and Trends Drive Opportunities
September was characterised by resilient global economic activity, persistent inflationary pressures and increasing concerns over monetary tightening and geopolitical risks. In the United States, economic momentum remained robust, supported by AI-related investment and resilient consumption, despite signs of labour market moderation. In Europe, economic indicators continued to improve, with manufacturing and services PMIs signalling greater resilience. -
 Monthly Coffee Break, Fixed Income
We blijven overwogen in EUR-obligaties
Na de scherpe uitverkoop in september handhaven we een bescheiden overweging in de looptijd van twee tot vijf jaar. Door de hogere reële rendementen zijn de waarderingen aantrekkelijker geworden, maar we blijven terughoudend. Ons sterkste argument blijft het monetaire beleid: de markten gaan uit van een eindrente van de Fed van ongeveer 4,75% , wat ruimte laat voor een minder ingrijpende verkrappingscyclus ter ondersteuning van obligaties met een kortere looptijd.