Na de door technologie en marktdynamiek veroorzaakte correctie in juli hebben de wereldwijde aandelenmarkten de opwaartse trend van het begin van het jaar weer opgepakt. Het herstel bleef niet beperkt tot de Amerikaanse technologiesector; zowel in ontwikkelde als in groeilanden werden positieve rendementen geboekt. Dankzij de veerkrachtige economische activiteit en een sterk resultatenseizoen konden beleggers de aanhoudende geopolitieke onzekerheid en de stijgende rendementen op langlopende obligaties naast zich neerleggen.
Hogere rentevoeten hoeven niet per se negatief te zijn
Beleggers beschouwen stijgende langetermijnrentes doorgaans als een negatieve factor voor de prestaties van de aandelenmarkt. Dit is echter niet altijd zo geweest. Historisch gezien is het effect van hogere rentetarieven altijd afhankelijk geweest van zowel de oorzaak als het tempo van de stijging. Een geleidelijke stijging als gevolg van sterkere economische groei kan worden opgevangen doordat de stijgende omzet en winst de hogere disconteringsvoet compenseren. Snelle stijgingen of ontwikkelingen die worden aangedreven door inflatie, begrotingsproblemen en een hogere looptijdpremie lijken een grotere uitdaging te vormen.
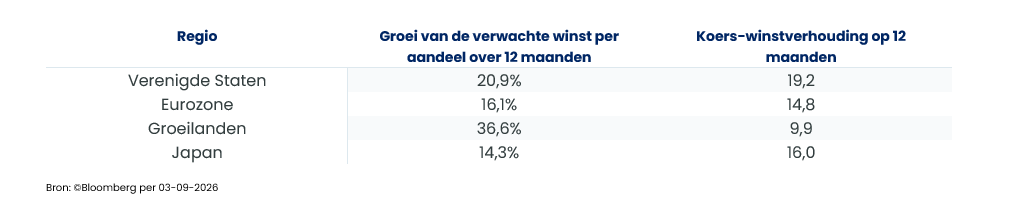
De Amerikaanse markt illustreert dit evenwicht. Sinds maart is het rendement op 10-jarige Amerikaanse staatsobligaties met meer dan 80 basispunten gestegen tot ongeveer 4,8%, maar de S&P500 staat sinds het begin van het jaar nog steeds meer dan 11% hoger[1]. De sterke winstgroei heeft tot nu toe de druk van de hogere rente overschaduwd en ertoe bijgedragen dat de waarderingen zijn gedaald ten opzichte van het begin van het jaar, zonder dat de aandelenmarkt daardoor uit koers is geraakt. Deze veerkracht wordt duidelijk ondersteund door sterke winstvooruitzichten in alle belangrijke aandelenregio’s, hoewel de verhouding tussen winstgroei en waardering aanzienlijk verschilt.
Verschuift de aandacht van beleggers naar andere zaken dan de bedrijfswinsten?
Nu het sterke seizoen van de kwartaalcijfers voor het tweede kwartaal grotendeels achter de rug is, zou de aandacht van beleggers wel eens weer kunnen verschuiven naar macro-economische ontwikkelingen. Een verdere snelle stijging van de rendementen, met name in de richting van het psychologisch belangrijke niveau van 5%, zou opnieuw druk kunnen uitoefenen op de waarderingsmultiples en aandelen met een lange looptijd. Hogere rendementen kunnen daarom op korte termijn een duidelijkere bron van volatiliteit worden, ook al blijven de bedrijfswinsten de fundamentele drijvende kracht achter de aandelenmarkten.
De huidige stijging van de rendementen is het gevolg van een combinatie van veerkrachtige economische groei, hardnekkige inflatie, hoge energieprijzen en zorgen over de geloofwaardigheid van het begrotingsbeleid. Dit zorgt voor een uitdagender marktkader, maar verandert niets aan de kern van het aandeelverhaal. Zolang de winsten voldoende blijven groeien, kunnen de markten geleidelijk stijgende rendementen opvangen. Het grootste risico zou een scherpe stijging van de rente zijn die niet gepaard gaat met sterkere groei of hogere winsten.
Beleggingsimplicaties
In deze context blijven we ons richten op structurele groei, maar het behalen van winst wordt steeds belangrijker. Hogere rendementen leggen de lat hoger voor aandelen met een lange looptijd, met name voor bedrijven waarvan de waardering afhankelijk is van winsten die pas ver in de toekomst worden gerealiseerd. Wij geven daarom de voorkeur aan bedrijven die zichtbare winstgroei en het genereren van kasstroom combineren met sterke balansen en redelijke waarderingen. Dit blijft gunstig voor bepaalde kansen in de sectoren technologie, gezondheidszorg, nutsbedrijven en de industrie, die verband houden met kunstmatige intelligentie, innovatie in de gezondheidszorg, elektrificatie en investeringen in het elektriciteitsnet.
Van marktfactoren tot portefeuillepositionering
De gevolgen van hogere opbrengsten zullen niet in alle regio’s of sectoren even groot zijn. Markten met een sterkere winstgroei zijn beter in staat om een hogere disconteringsvoet op te vangen, terwijl dure en rentegevoelige segmenten kwetsbaarder blijven. Daarom beoordelen we de regionale en sectorale positionering op basis van de wisselwerking tussen winstmomentum, waarderingen, balanssterkte en blootstelling aan structurele groeikansen.
Verenigde Staten
De Amerikaanse markt staat centraal in deze afweging. Sterke winstcijfers en positieve bijstellingen blijven de vooruitzichten ondersteunen, terwijl de stijging van de winstverwachtingen ervoor heeft gezorgd dat de waarderingen zijn gedaald, ondanks de stijging van de markt. Met een koers-winstverhouding van 19,2 keer de verwachte winst[2] blijft de VS echter duurder dan andere belangrijke regio’s en daardoor gevoeliger voor een verdere snelle stijging van de langetermijnrente. Deze combinatie draagt bij aan een constructieve, maar steeds selectievere houding.
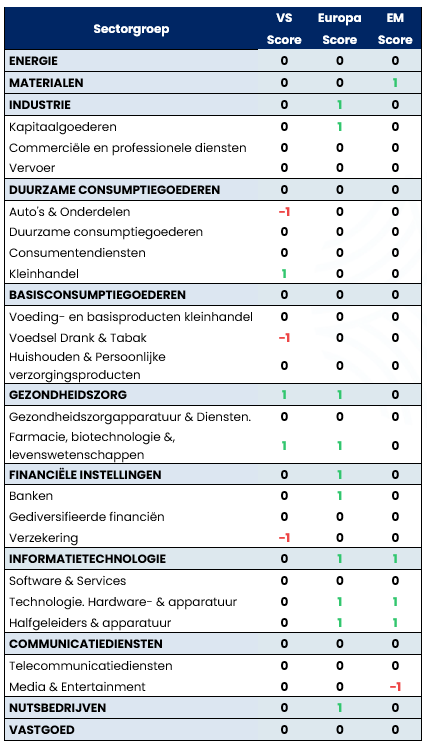
Op sectorniveau heeft het veranderende renteklimaat ons ertoe gebracht de beoordeling van nutsbedrijven te verlagen van ‘overwogen’ naar ‘neutraal’. Hogere langetermijnrentevoeten verhogen de financieringskosten en verminderen de relatieve aantrekkelijkheid van de sector, terwijl politieke onzekerheid en onzekerheid over vergunningen extra risico’s met zich meebrengen voor de financiering en uitvoering van netinvesteringen.
- De gezondheidszorg blijft een van de sectoren waarin wij het meest overtuigd zijn, met een bijzondere focus op biotechnologie. Voortdurende innovatie, M&A en sterke verwachtingen voor de winstgroei ondersteunen ons positieve standpunt.
- Informatietechnologie blijft een sterke strategische overtuiging, ondersteund door aanhoudende investeringen in AI-infrastructuur en een robuuste vraag naar halfgeleiders en technologische hardware. De verwachtingen voor de winstgroei blijven sterk, terwijl de afname van de waarderingen de beleggingsargumenten voor de langere termijn versterkt. De onzekerheid over de omvang van de kapitaaluitgaven voor AI en de uiteindelijke monetarisatie daarvan vraagt echter om enige tactische voorzichtigheid. We handhaven daarom een neutrale sectorrating, terwijl we onze positieve strategische visie behouden.
Europa
Ondanks sterke resultaten over het tweede kwartaal, die aanleiding gaven tot positieve winstherzieningen, daalden de Europese aandelenkoersen ten opzichte van de recordhoogtes die eerder deze zomer waren bereikt. Deze correctie werd voornamelijk veroorzaakt door de toenemende geopolitieke spanningen in het Midden-Oosten, die de prijzen voor ruwe olie omhoog dreven. Energie was dan ook de best presterende sector, terwijl alle sectoren, met uitzondering van grondstoffen en financiële instellingen, een negatief rendement boekten. Europese aandelen worden nog steeds verhandeld tegen een redelijke waardering van ongeveer 15 keer de verwachte winst over de komende 12 maanden[3]. We hebben in dit verband wel enkele wijzigingen aangebracht:
- Op sectorniveau hebben we de aanbeveling voor banken verhoogd van ‘neutraal’ naar ‘overwogen’, gesteund door de verwachte renteverhogingen in Europa, de aanhoudende consolidatie, de versnellende groei en de veerkrachtige marges. Dit was ook voor ons aanleiding om onze beoordeling van de financiële sector te verhogen, aangezien banken 59% van de sector in Europa uitmaken.
- We hebben ook onze aanbeveling voor kapitaalgoederen bijgesteld van ‘neutraal’ naar ‘overwogen’, gezien de sterke structurele vraag naar elektrificatie, stroomopwekking en modernisering van het elektriciteitsnet. Bovendien is het momentum in de lucht- en ruimtevaartsector toegenomen, gesteund door een omvangrijke orderportefeuille. Dit was voor ons aanleiding om onze positie in de industriële sector te versterken, aangezien kapitaalgoederen 86% van de sector in Europa uitmaken.
- Tot slot hebben we onze aanbeveling voor auto- & -componenten bijgesteld van ‘underweight’ naar ‘neutral’, gezien het beperkte neerwaartse risico voor de winsten van Duitse autofabrikanten, het recente nieuws over handelsbeschermingsmaatregelen van de EU en de aantrekkelijke waarderingen na de ondermaatse prestaties van de sector sinds het begin van het jaar.
We hebben al onze andere beoordelingen gehandhaafd en blijven positief staan tegenover de Europese sectoren gezondheidszorg, informatietechnologie en nutsbedrijven. Binnen de gezondheidszorg blijven we de voorkeur geven aan farmaceutica, biotechnologie & n life sciences. Nutsbedrijven zullen naar verwachting blijven profiteren van structurele groeifactoren, met name elektrificatie en toenemende investeringen in het elektriciteitsnet, terwijl de waarderingen redelijk blijven.
Groeilanden
We hebben onze beoordelingen van aandelen uit opkomende markten niet gewijzigd en blijven positief staan tegenover deze regio, die een gunstige combinatie van winstgroei en waardering biedt. Dit biedt enige bescherming tegen stijgende wereldwijde rendementen. De vooruitzichten blijven echter gevoelig voor de ontwikkeling van de reële rente in de VS en de koers van de dollar, waardoor de keuze van landen en sectoren bijzonder belangrijk is.
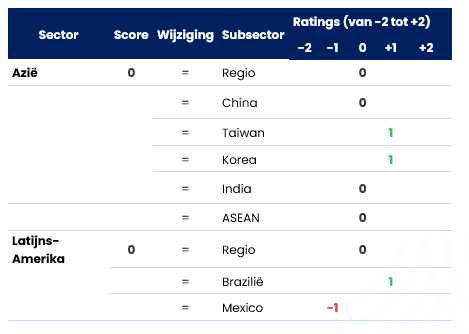
De sterke fundamentele factoren op het gebied van AI blijven gunstig voor de Aziatische technologiesector, met name in Korea en Taiwan, terwijl de aanhoudende macro-economische zwakte en de zwakkere fundamentele bedrijfsresultaten aanleiding geven tot grotere voorzichtigheid in China. De gestegen grondstofprijzen en de mogelijke verzwakking van de Amerikaanse dollar zorgen er bovendien voor dat de kansen zich uitbreiden tot buiten de technologiesector, met name in de richting van Brazilië en bepaalde beleggingen in grondstoffen.
- Korea en Taiwan blijven onze favoriete groeilanden. De minder sterke posities van beleggers, de stijgende geheugenprijzen en de positieve winstherzieningen versterken de fundamentele argumenten, waarbij een duidelijke voorkeur bestaat voor hardware en halfgeleiders vanwege hun sterke winstvooruitzichten.
- We worden voorzichtiger ten aanzien van China en nemen winst, nu de zwakke macro-economische fundamenten steeds duidelijker naar voren komen. De historisch lage marges van de banken, de gematigde kredietverlening en de verwatering als gevolg van herkapitalisatie blijven voor tegenwind zorgen.
- De verbeterende dynamiek op de grondstoffenmarkt biedt nieuwe kansen. Brazilië blijft onze voorkeursmarkt, dankzij de hogere metaal- en energieprijzen, de mogelijke zwakte van de Amerikaanse dollar en de gunstige verkiezingsvooruitzichten. Mexico blijft minder aantrekkelijk, wat onze voorkeur voor Brazilië boven Mexico bevestigt. Binnen de verschillende sectoren profiteert de energiesector van de hoge olieprijzen, terwijl de grondstoffensector zou kunnen profiteren van een lagere inflatie in de VS, lagere reële rendementen en een zwakkere dollar.
Wereldwijde veroordelingen
In de onderstaande tabel wordt een overzicht gegeven van onze huidige posities in regio’s, landen en sectoren waarin wij het meeste vertrouwen hebben, naar aanleiding van de laatste vergadering van de Strategische Aandelencommissie.
[1] Bron: Bloomberg© per 03/09/2026
[2] Bron: Bloomberg© per 03/09/2026
[3] Bron: Bloomberg© per 03/09/2026


