Waarom gezondheidszorg, waarom nu?
Duidelijk beleid, solide onderliggende waarden en aantrekkelijke waarderingen
Op dinsdag 30 september gaf de farmaceutische industrie haar eerste formele reactie op de recente brief van president Trump over de prijsstelling van medicijnen, met de aankondiging van een deal tussen Pfizer en de Amerikaanse regering. Het resultaat is gunstig voor biofarma, biotechnologie en aanverwante life science sectoren, met een positieve reactie van de aandelenmarkten.
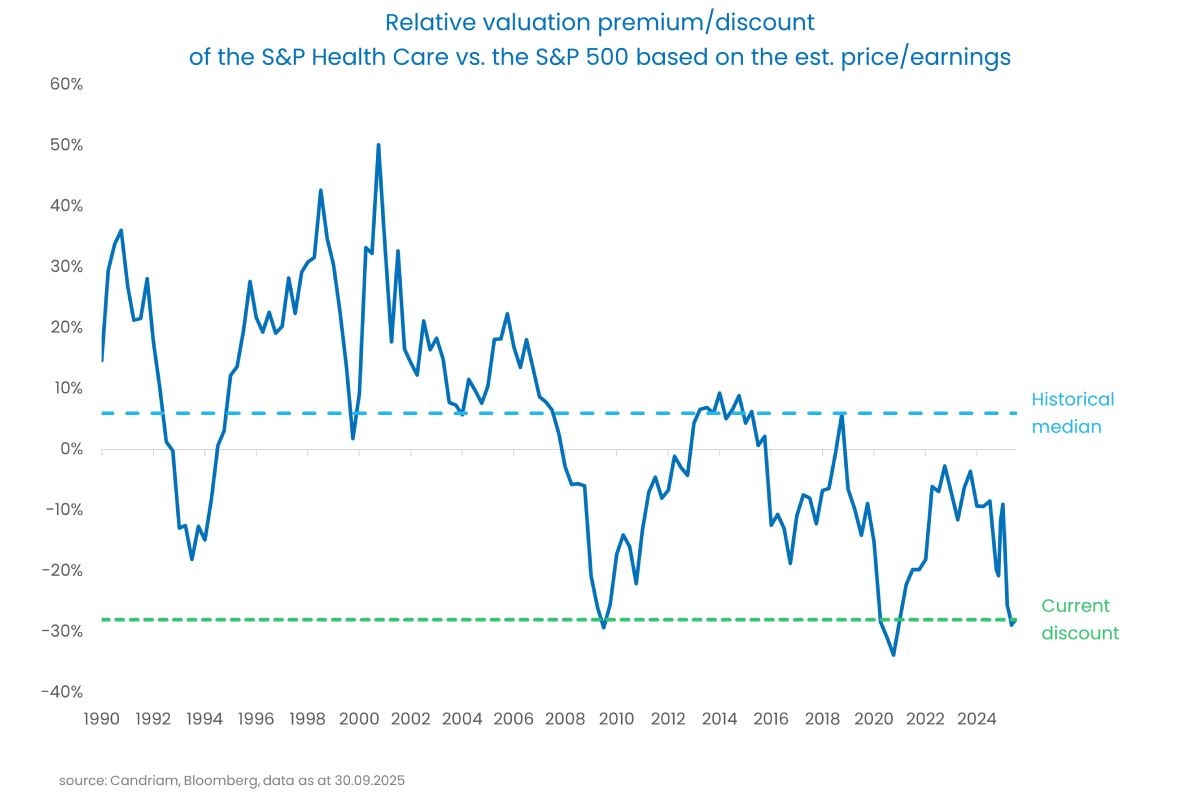
De gezondheidszorgsector wordt nu verhandeld in de buurt van de laagste koers in 35 jaar in relatieve waarderingen, terwijl zijn gewicht in de S&P 500 is gedaald naar een dieptepunt in 24 jaar. Dit creëert veel ruimte voor een aanhoudend momentum in een sector die zwaar ondergewaardeerd blijft.

Met die aankondiging zijn de onzekerheden voor de sector nu grotendeels van de baan. Een korte samenvatting:
- De Amerikaanse Food and Drug Administration (FDA) blijft operationeel tijdens de shutdown.
- De fusie- en overnameactiviteiten zijn sterk en zullen volgens ons waarschijnlijk versnellen.
- De rentevoeten
- Tariefrisico's worden verminderd door toezeggingen van fabrikanten om in de VS te investeren.
- De overeenkomst tussen Pfizer en de Amerikaanse overheid over geneesmiddelenprijzen biedt een werkbaar model voor de industrie.
Wij denken dat deze ontwikkelingen een interessant instapmoment vormen voor strategieën in de gezondheidszorg, waarbij de focus van beleggers weer verschuift naar fundamentele factoren.
In biotechnologie zien we het begin van een nieuwe groeicyclus, nu een golf van midcap-bedrijven de schaal van largecaps benadert. Oncologie blijft goed gepositioneerd om te profiteren van het momentum in de regelgeving, met blootstelling aan farmaceutische, biotechnologische en biowetenschappelijke instrumenten en diensten - de "pikhouwelen en schoppen" van het biomedisch onderzoek.
Bijlage - Pfizer:
Voor degenen die in detail willen treden, vindt u hier wat achtergrondinformatie over de Pfizer-deal.
Eind juli vroeg president Trump in een brief aan farmaceutische bedrijven:
- Most Favoured Nation (MFN) prijzen voor Medicaid.
- Gegarandeerde MFN-prijzen voor nieuw op de markt gebrachte geneesmiddelen.
- Repatriëring van internationale inkomsten ten gunste van Amerikaanse patiënten en belastingbetalers.
- Rechtstreekse aankoop tegen MFN-prijzen.
Pfizer heeft het voortouw genomen in de onderhandelingen over een deal met de overheid, waarbij op effectieve wijze aan deze eisen werd voldaan terwijl de zakelijke impact minimaal was. Het bedrijf stemde ermee in om:
- MFN-prijzen toe te passen op Medicaid.
- Zich ertoe te verbinden om geneesmiddelen op de markt te brengen tegen MFN-prijzen (waardoor de prijzen buiten de VS in feite hoger worden).
- Investeringen in de VS te verhogen.
- Directe verkoop aan consumenten mogelijk te maken via "TrumpRx"[1].
Het financiële effect is verwaarloosbaar:
- De blootstelling aan Medicaid is beperkt en de kortingen zijn al hoog.
- De meeste medicijnen zullen nog steeds via verzekeraars lopen en niet rechtstreeks door consumenten worden gekocht.
- Voor nieuwe lanceringen moeten de markten buiten de VS ofwel een hogere prijs aanvaarden ofwel het risico lopen dat de toegang wordt uitgesteld.
- Belangrijk is dat hierdoor aanzienlijke onzekerheden verdwijnen: prijsrisico en tariefdiscussies zijn nu grotendeels van de baan.
En nu? Er zijn onderhandelingen gaande met de bredere sector, waarbij Eli Lilly waarschijnlijk de volgende stap zal zetten.
- Bedrijven met een grotere blootstelling aan Medicaid zouden een iets grotere impact kunnen ondervinden. De prijzen voor Medicaid zijn echter al sterk verlaagd, wat de neerwaartse trend beperkt.
- Voor de hele sector betekent dit een beslissende positieve katalysator, die de onzekerheid over de regelgeving vermindert en de zichtbaarheid verbetert.
[1] Een nieuwe door de overheid beheerde website met Pfizer als eerste partner, die geselecteerde medicijnen met korting rechtstreeks aan de consument aanbiedt.
Waarom nu investeren in gezondheidszorg ?
Laatste analyses
-
Als de klimaatindices het niet eens zijn, is de kloof dan gewoon ruis - of een risico dat de kredietmarkten prijsgeven? Dit document verbindt academisch onderzoek met de beleggingspraktijk om de klimaatbètaonzekerheid in Amerikaanse en Europese bedrijfsobligaties te onderzoeken. -
Effectief leiderschap: Is uw raad van bestuur voorbereid op de volgende leiderschapsuitdaging?
Leiderschapstransities kunnen van invloed zijn op de uitvoering van de strategie, de stabiliteit van de organisatie, het vertrouwen van beleggers en waardecreatie op lange termijn. Maar effectief leiderschapsbestuur gaat verder dan het selecteren van de juiste CEO vandaag. De raden van bestuur moeten ook anticiperen op de leiderschapscapaciteiten die hun bedrijf nodig heeft voor de volgende strategische fase. -
Waarom we AI-governance niet kunnen negeren
Artificiële intelligentie (AI) is een vast onderdeel van ons leven geworden, maar we beginnen ons nu pas te realiseren welke risico's eraan verbonden zijn. Nu de regelgeving de ontwikkelingen niet kan bijbenen, is AI-governance een cruciale kwestie geworden. -
De milieutransitie gaat zijn capex-tijdperk in
Waarom de milieutransitie de volgende hausse aan energie, industrie en hulpbronnen aanwakkert -
Europese technologische autonomie: een duidelijker pad
De structurele verschuiving naar Europese autonomie is al aan de gang in de technologiesector. Europa heeft te lang vertrouwd op de Amerikaanse en Aziatische expertise, en zet zich nu in om zijn technologische afhankelijkheid te verminderen door zijn binnenlandse capaciteiten op strategische gebieden te versterken. -
Een overgang die momentum wint
De milieutransitie is een nieuwe fase ingegaan. Wat ooit werd gezien als een geleidelijke, door het beleid geleide verschuiving, ontvouwt zich als een snellere, economisch gedreven transformatie. Technologie, kostendynamiek en toenemende fysieke risico's gaan hand in hand en maken van milieuveranderingen een centrale kracht die groei, kapitaalallocatie en bedrijfsstrategie herdefinieert. -
Impact genereren in de obligatieruimte - maar hoe?
Impactbeleggingen zijn de afgelopen decennia blijven stijgen en hebben volgens het Global Impact Investing Network (GIIN) 1,6 biljoen USD bereikt - dat is 1,6 biljoen USD aan activa die zijn toegewezen aan oplossingen die de Duurzame Ontwikkelingsdoelen ondersteunen. -
Betrokkenheid en stemgedrag in beeld: zich aanpassen aan het landschap van 2026
Pas de richting aan, behoud de koers