

Ein klimaneutrales Portfolio mag in Theorie gut aussehen. Es muss aber auch in der Realwirtschaft verankert sein.
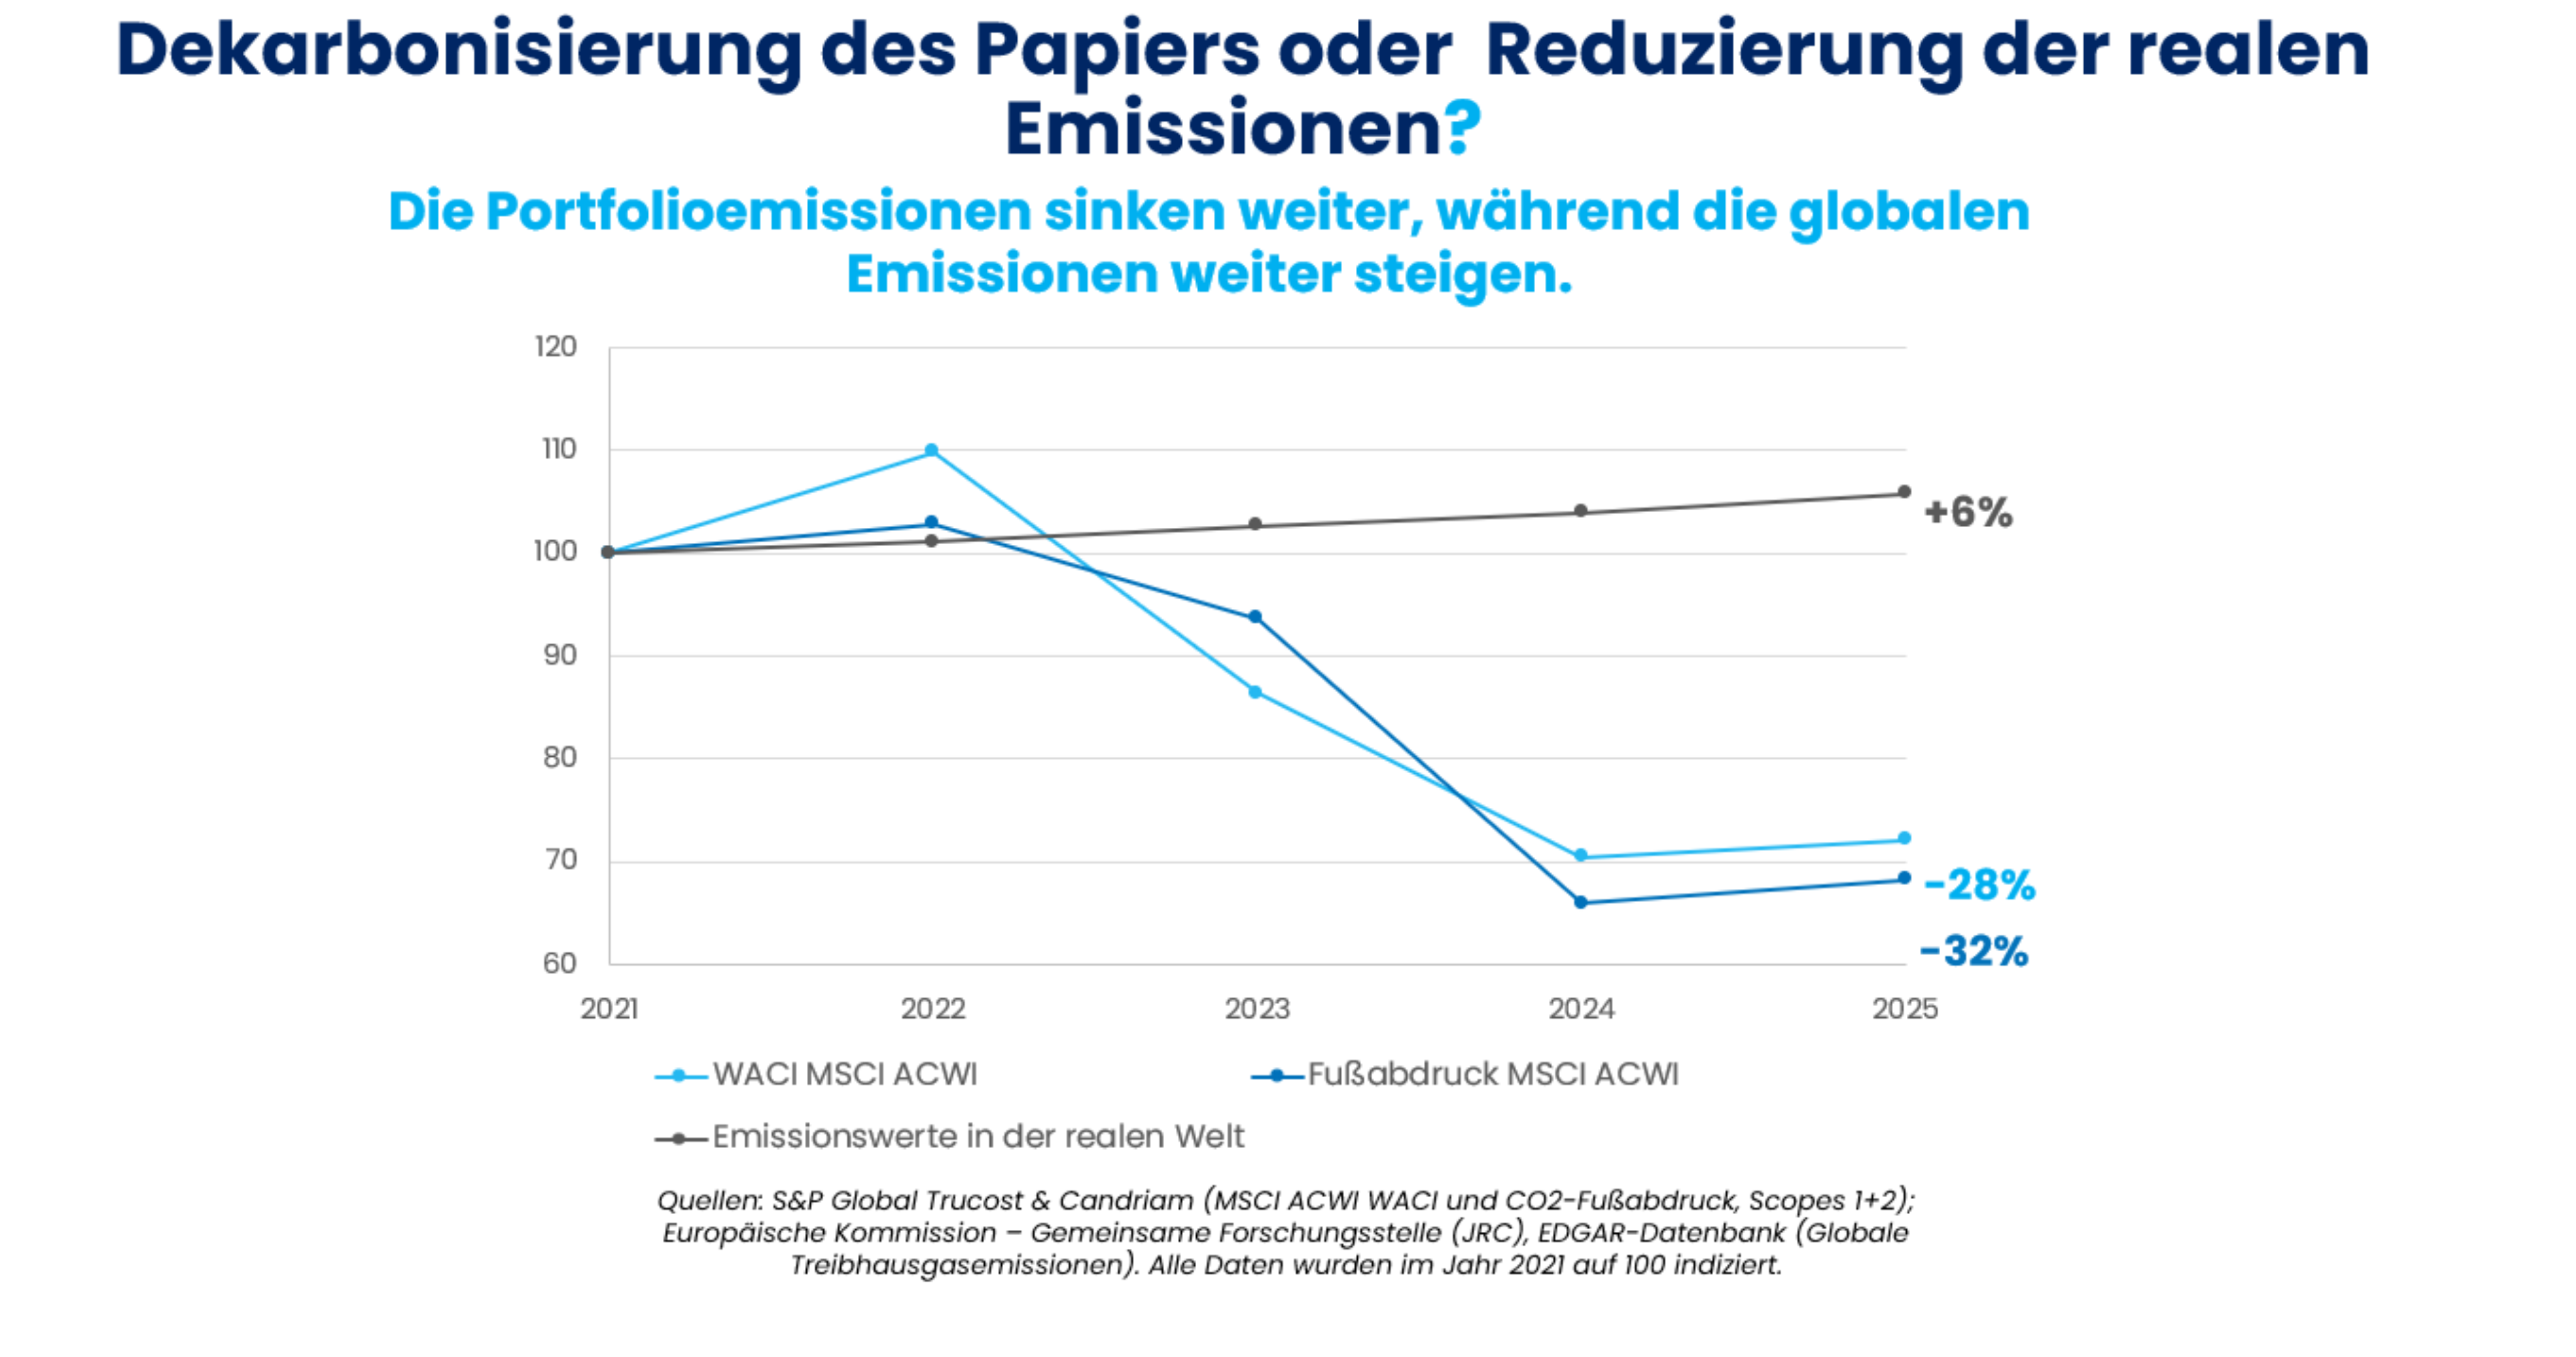
Wenn man sich die CO2-Bilanz vieler Anlageportfolios anschaut, könnte man meinen, dass die Welt rasante Fortschritte bei der Erreichung ihrer Klimaziele macht. Tatsächlich verzeichnete der MSCI ACWI in den letzten Jahren einen durchschnittlichen jährlichen Rückgang seines CO2-Fußabdrucks um rund 8% [1] (siehe Grafik). Dennoch steigen die globalen CO2-Emissionen weltweit und erreichten 2025 neue Rekordhöhen. Wie können diese Trends nebeneinander existieren? Dieses Paradox veranschaulicht eine zentrale Herausforderung für nachhaltige Investoren: Die Verbesserung der CO2-Kennzahlen eines Portfolios ist nicht zwangsläufig gleichbedeutend mit einer Reduzierung der Emissionen in der Realwirtschaft.

Wichtige Erkenntnisse
-
Wenn die CO2-Bilanz von Portfolios oder Indizes zurückgeht, ist das nicht unbedingt gleichbedeutend mit effektiven Emissionsreduktionen.
-
Bei der Bewertung der Dekarbonisierung in der realen Welt ist ein Blick über den Tellerrand der finanziellen CO2-Kennzahlen hinaus erforderlich, um die physische Emissionsintensität, glaubwürdige Übergangspläne und Investitionsausgaben zu prüfen.
-
Die Kombination von Portfoliokennzahlen und -zielen mit einer fundamentalen Transformationsanalyse und einem ergebnisorientierten Engagement der Aktionäre ist entscheidend für den Aufbau sinnvoller Klimainvestitionsstrategien.
Wenn Klimaneutralität nur Theorie bleibt
Die CO2-Bilanz eines Portfolios ist zu einem zentralen Element für Klimaanlagestrategien geworden. Sie hilft Investoren, das CO2-Risiko ihrer Positionen zu beurteilen, Klimarisiken einzuschätzen, die Portfolioziele zu überwachen und ihre Entwicklung mit Benchmarks zu vergleichen.
Sie trägt jedoch nicht immer effektiven Emissionsreduktionen oder dem Beitrag einer Anlagestrategie zur effektiven Dekarbonisierung Rechnung.
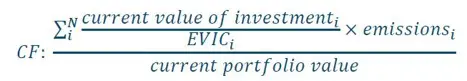
Ein Grund dafür ist die Art und Weise, wie finanzielle CO2-Kennzahlen berechnet werden. CO2-Bilanzen (CF) und die gewichtete durchschnittliche CO2-Intensität (WACI) können sinken, wenn Unternehmenswerte oder Umsätze steigen, selbst wenn die absoluten Emissionen der Unternehmen unverändert bleiben.
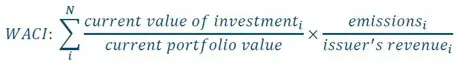
Sinkender CO2-Fußabdruck, unveränderte Emissionen
Nehmen wir als Beispiel einen Investor, der 1 Mio. Euro in einem Unternehmen hält, das jährlich 100.000 Tonnen CO2e ausstößt und einen Unternehmenswert inklusive liquider Mittel 100 Mio. Euro hat. Verdoppelt sich der Unternehmenswert, während die Emissionen und die Investitionssumme unverändert bleiben, sinkt der ausgewiesene Fußabdruck um die Hälfte – obwohl es keine effektiven Emissionsreduktionen gegeben hat.
AUSGANGSPOSITION
1000
tCO2e pro investierten 1 Mio. €
NACH VERDOPPELUNG DES EVIC
500
tCO2e pro investierten 1 Mio. €
Illustratives Beispiel, bei dem der Anlagebetrag konstant bleibt.
Portfolio-Umschichtungen können ähnliche Effekte haben. Die Verlagerung von Investitionen weg von CO2-intensiven Branchen hin zu emissionsärmeren Sektoren kann die CO2-Kennzahlen auf Portfolioebene verbessern, ohne die Emissionen in der Gesamtwirtschaft zwangsläufig zu verringern.
Dieses Phänomen wird manchmal als „theoretische Dekarbonisierung“ beschrieben: Die finanziellen CO2-Kennzahlen verbessern sich, während die zugrunde liegende Transformation der Wirtschaftsaktivitäten begrenzt bleibt.
Dadurch werden finanzielle CO2-Kennzahlen zwar nicht irrelevant. Denn sie bleiben nützliche Instrumente für das Portfoliomanagement. Aber ihre Entwicklung allein kann keinen echten Fortschritt bei der praktischen Dekarbonisierung aufzeigen.
Wie sieht es mit der Produktion von Unternehmen aus
Zur Beurteilung effektiver Fortschritte müssen Investoren finanzielle CO2-Indikatoren durch Kennzahlen ergänzen, die Veränderungen der zugrunde liegenden Aktivitäten von Unternehmen Rechnung tragen.
Die physische Emissionsintensität liefert ein solches Maß: Gramm CO2 pro produzierter Kilowattstunde Strom, Kilogramm CO2 pro Tonne Zement oder Tonnen CO2 pro produzierter Tonne Stahl.
Im Gegensatz zur finanziellen Messung der CO2-Intensität werden diese Kennzahlen nicht direkt durch Schwankungen der Aktienkurse oder Unternehmenswerte beeinflusst. Dadurch können sie eine klarere Vorstellung davon vermitteln, ob die CO2-Intensität der Produktionsverfahren eines Unternehmens abnimmt.
Eine rückläufige physische Intensität bedeutet jedoch nicht zwangsläufig weniger absolute Emissionen: Steigende Produktionsmengen können Effizienzgewinne zunichte machen.
Investoren müssen daher physische Intensität und absolute Emissionen mit branchenspezifischen Dekarbonisierungspfaden kombinieren und dabei nicht nur die aktuellen Emissionen von Unternehmen bewerten, sondern auch ihre Fortschritte bei deren Reduzierung.

Ein glaubwürdiger Übergang ist mehr als theoretische Zielvorgaben für 2050
Eine Netto-Null-Verpflichtung für 2050 ist kein ausreichender Beleg für eine glaubwürdige Übergangsstrategie. Investoren müssen Zwischenziele, die Machbarkeit der vorgeschlagenen Dekarbonisierungsansätze und die für die Umsetzung bereitgestellten Ressourcen bewerten, insbesondere in Sektoren, in denen sich Emissionen schwer senken lassen.
In kapitalintensiven Branchen bestimmen die Investitionen von heute den Aktivitätsmix von morgen. Strategische Planung und Kapitalallokation liefern daher wesentliche Hinweise für die Glaubwürdigkeit von Übergangsplänen.
Das CO2-Budget verstärkt die Bedeutung des Timings. Da sich CO2 in der Atmosphäre anreichert, verbraucht eine Verzögerung der Emissionsreduktionen mehr vom verbleibenden Budget und erfordert später schnellere und tiefere Einschnitte, um die Klimaziele zu erreichen.
Ein Energieunternehmen, das einen Großteil seiner Investitionen beispielsweise auch nach 2030 in neue Projekte für fossile Brennstoffe investiert, könnte Mühe haben, aufzuzeigen, wie diese Investitionen zu seinem erklärten Netto-Null-Ziel für 2050 passen.
Die Glaubwürdigkeit einer Übergangsstrategie hängt letztlich davon ab, ob die operativen Entscheidungen und die Kapitalallokation die erklärten Klimaziele unterstützen.
Verknüpfung der Portfolioziele mit einem praktischen Wandel
Was bedeutet das für Anleger, die glaubwürdige Klimastrategien aufbauen wollen?
Die CO2-Kennzahlen des Portfolios sind nach wie vor ein wichtiger Ausgangspunkt. Sie sollten jedoch durch emittentenspezifische Analysen der physischen Emissionsintensität, der absoluten Emissionen, der zukunftsbezogenen Übergangspfade und der Investitionen ergänzt werden.
Dieser fundamentale Ansatz kann Investoren dabei helfen, Unternehmen, die ihre Aktivitäten tatsächlich verändern, von solchen zu unterscheiden, deren gemeldete Klimaperformance hauptsächlich von finanziellen oder buchhalterischen Effekten profitiert.
Ebenso wichtig ist ein ergebnisorientiertes Engagement der Aktionäre. Durch die Hinterfragung von Übergangsannahmen, die Infragestellung unzureichender Zwischenziele und die Prüfung der Kapitalallokation können Investoren Unternehmen ermutigen, ihre Dekarbonisierungsstrategien zu stärken.
Das ist entscheidend, weil Klimainvestitionen in Übergangsinvestitionen münden, die den Übergang von Sektoren und Unternehmen finanzieren sollen, die weniger weit fortgeschritten sind.
Das Engagement für den Übergang sollte auf eine klare Theorie des Wandels gestützt werden, die darlegt, wie sich der Einfluss der Investoren in einer Dekarbonisierung der Realwirtschaft niederschlagen kann. Sonst wäre dies nur eine weitere Ausrede für Untätigkeit beim Klimaschutz und würde die Kluft zwischen den Klimazielen der Investoren und den globalen Klimazielen weiter vergrößern.
Eine weitere Unterscheidung ist wichtig: Investitionen in Unternehmen, die ihre Emissionen reduzieren, bedeuten nicht automatisch, dass Investoren für diese Reduktionen gesorgt haben. Die Ermittlung des Beitrags einer Anlagestrategie zum effektiven Wandel erfordert zusätzliche Belege und geeignete Messungen.
Die Herausforderung besteht also darin, die Klimaziele auf Portfolioebene mit messbaren Veränderungen in den finanzierten Unternehmen und Wirtschaftsaktivitäten zu verbinden.
Klimainvestitionen in der Realwirtschaft verankern
Ein Rückgang der CO2-Bilanz des Portfolios mag ein wichtiges Anlageziel sein, ist aber nicht das ultimative Maß für Klimafortschritte. Leider hat der Fokus auf die Dekarbonisierung von Portfolios teilweise zu Umschichtungen weg von kohlenstoffintensiven Sektoren geführt, deren Transformation für den Übergang wesentlich ist.
Die größte Herausforderung für klimabewusste Investoren besteht darin, Finanzkennzahlen mit konkreten Veränderungen der Aktivitäten, der Kapitalallokation und der Emissionsentwicklung eines Unternehmens zu verknüpfen.
Letztlich hängt die Glaubwürdigkeit klimabewusster Investments nicht nur von der Verbesserung der Portfoliokennzahlen ab, sondern auch von der Fähigkeit der Investoren, den Cursor zu verschieben, und zwar nicht nur in der Theorie, sondern in der Praxis.
Weitere Einblicke von Candriam erkunden
Erfahren Sie mehr über das Research von Candriam zu den Themen Klimawandel, Übergangsstrategien für Unternehmen und nachhaltiges Investieren, um die Herausforderungen in Verbindung mit der Ausrichtung von Anlageportfolios für eine effektive Dekarbonisierung zu verstehen.

Tauchen Sie tiefer in die Klimadebatte ein
In unserem neuesten ESG Talks-Webinar „Too hot to ignore: Investing in a warming world“ beleuchtet Alix, was es wirklich bedeutet, in einer sich erwärmenden Welt zu investieren — und warum jeder Bruchteil eines Grades zählt.