
Envolée de la dette liée à l’IA
L’essor des infrastructures liées à l’IA pousse certaines des plus grandes entreprises technologiques mondiales à faire davantage appel aux marchés de la dette.


Pendant la majeure partie de la dernière décennie, les hyperscalers ont pu financer des investissements considérables à partir de leurs flux de trésorerie d’exploitation. L’IA a changé la donne. Les dépenses d’investissement pourraient atteindre 750 milliards de dollars en 2026, la dette devant en financer environ un tiers.[1]
La rapidité de l’essor de la dette est tout aussi impressionnante que les volumes empruntés. Les émissions technologiques investment grade ont fortement accéléré en 2025, pour atteindre de nouveaux sommets en 2026[2].
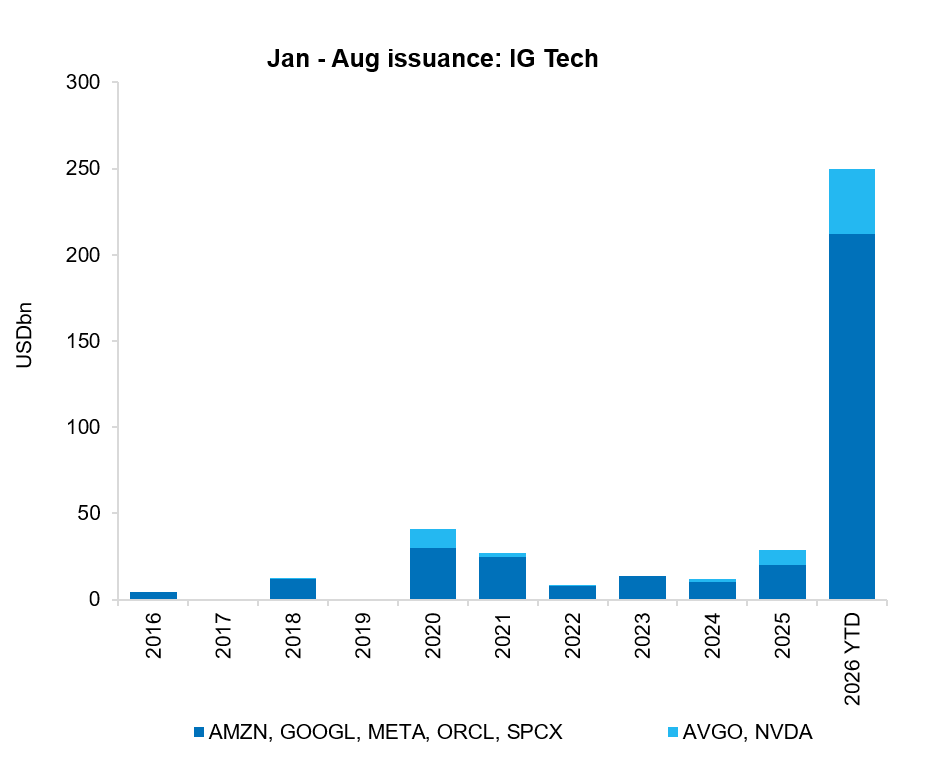
Émissions d’obligations investment grade entre janvier et août par Amazon, Alphabet, Meta, Oracle, SpaceX, Broadcom et Nvidia, en milliards de dollars.
Source : Candriam, Bloomberg au 31 août 2026.
Par ailleurs, les besoins de financement vont bien au-delà des obligations émises par les hyperscalers. Un seul projet de centre de données peut entraîner des obligations pour les propriétaires fonciers, les fournisseurs d’énergie, les fournisseurs d’équipements et les prêteurs privés, tandis que l’accès à l’électricité et l’obtention de l’autorisation d’urbanisme peuvent déterminer à partir de quand il commencera à générer des flux de trésorerie.

L’essor des infrastructures liées à l’IA pousse certaines des plus grandes entreprises technologiques mondiales à faire davantage appel aux marchés de la dette. Notre dernier article examine comment cette vague de financement modifie le crédit aux entreprises, comment elle accroît l’exposition passive et répartit le risque entre les centres de données, les services aux collectivités et les marchés privés.
Découvrez comment la vague de dette liée à l’IA est en train de transformer le crédit aux entreprises et pourquoi il est important, pour les investisseurs, de bien comprendre les flux de trésorerie, l’exposition aux indices de référence et les obligations sous-jacentes à chaque projet.

Le marché obligataire peut sembler calme, car les rendements sont généralement stables. Mais le crédit est asymétrique : le potentiel de hausse se limite au coupon, tandis que le risque de baisse peut être permanent si les fondamentaux s’affaiblissent ou si la liquidité disparaît.
[1] Goldman Sachs, How AI debt is reshaping credit markets, 5 août 2026
[2] Source : Candriam, Bloomberg au 31 août 2026.


Obtenez des informations plus rapidement en un seul click