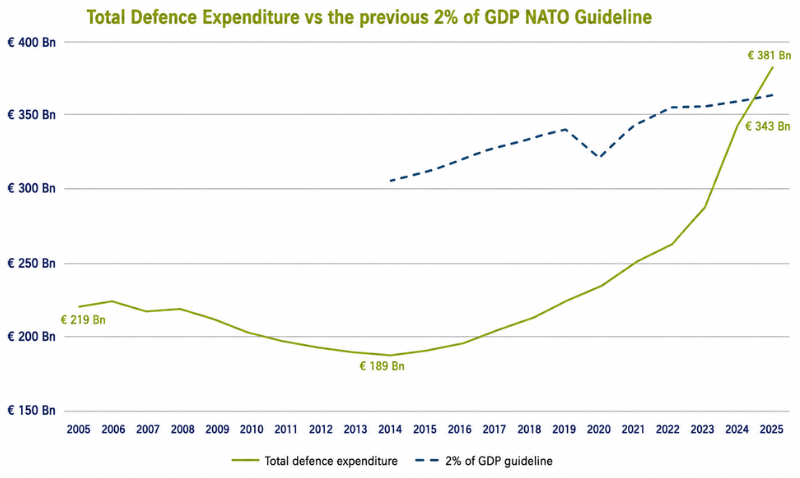
Source: Agence européenne de défense, Données de défense 2024-2025
Pour les investisseurs, plusieurs cycles de longue durée émergent, chacun pouvant profiter à des acteurs différents. Pour les identifier, il faut regarder au-delà des objectifs de dépenses et s’intéresser aux entreprises capables de tenir leurs engagements.
Une nouvelle approche européenne en matière de sécurité
En 2025, les alliés de l’OTAN se sont engagés à porter les dépenses totales liées à la défense et à la sécurité à 5 % du PIB d’ici 2035, réparties entre 3,5 % pour les capacités militaires de base et 1,5 % pour les questions liées à la résilience dans un sens plus large, tels que la cybersécurité et les infrastructures. Un an plus tard, le sommet d’Ankara a marqué un tournant, l’accent étant désormais mis non plus sur les engagements, mais sur leur mise en œuvre[1]. Parmi les annonces faites lors du sommet :
- Plus de 50 milliards de dollars de nouveaux achats
- 40 milliards de dollars d’investissements dans la lutte anti-drone
- Engagement de 70 milliards d’euros d’aide militaire à l’Ukraine pour 2026-2027
- Cinq États membres, avec en tête les pays baltes et la Pologne, dépassent déjà l’objectif principal en matière de défense de 3,5 %
Autonomie des financements : des engagements aux approvisionnements
Transformer des engagements politiques en capacités militaires nécessite des fonds, et l’UE a passé les dix-huit derniers mois à mettre en place l’architecture financière nécessaire à cet effet. L’Union européenne combine investissements nationaux, emprunts conjoints et subventions afin de soutenir un effort de défense plus important et mieux coordonné à l’échelle du Bloc.
Le programme Readiness 2030/ReArm Europe[2], présenté en mars 2025, vise à mobiliser jusqu’à 800 milliards d’euros d’investissements supplémentaires dans la défense grâce à une combinaison de mesures de flexibilité budgétaire nationale, de fonds européens et de capitaux privés.
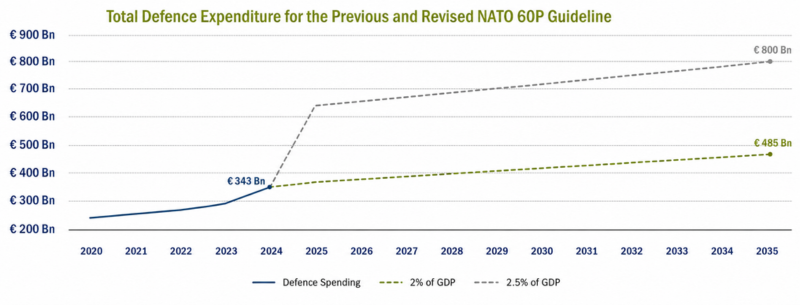
Source : Agence européenne de défense, Données de défense 2024-2025
Le pilier le plus visible de l’UE est le programme SAFE (Security Action for Europe)[3], un mécanisme de prêt de 150 milliards d’euros destiné aux marchés publics conjoints, qui a suscité une demande supérieure aux fonds disponibles de la part des 19 États membres participants.
Les décaissements ont débuté en 2026 et les contrats financés par des prêts doivent comporter au moins 65 % de composants en provenance de l’UE, de l’Ukraine ou des pays de l’EEE/AELE, renforçant ainsi le principe « Acheter européen ».
Parallèlement à SAFE, le Programme européen pour l’industrie de la défense [4] (European Defence Industry Programme, EDIP) prévoit 1,5 milliard d’euros de subventions pour la période 2025-2027, une somme modeste mais qui a ouvert une voie : la Commission européenne a proposé d’intégrer les domaines de la défense et de l’espace dans une enveloppe spécifique de 131 milliards d’euros[5] au sein du budget de l’UE pour la période 2028-2034, un montant qui aurait été inimaginable il y a encore quelques années.
Même si l’augmentation des budgets offre un contexte favorable, les financements ne seront pas répartis de manière uniforme. Les opportunités se trouvent probablement parmi les entreprises qui sont déjà en mesure de produire efficacement et à grande échelle.
La contrainte clé (pour l’instant) : l’exécution
La preuve la plus évidente que la défense européenne est entrée dans un véritable cycle d’expansion industrielle réside dans les carnets de commandes de ses principaux maîtres d’œuvre, qui se sont considérablement étoffés dans tous les domaines (du terrestre à l’aérien, y compris les systèmes de combat existants et les nouveaux systèmes). Le chiffre d’affaires des plus grandes sociétés européennes cotées du secteur de la défense et de l’armement a progressé en moyenne de 57 % depuis 2021.[6]
Cependant, l’exécution – qu’il s’agisse des pièces détachées, de la main-d’œuvre ou de la capacité de production – constitue désormais le facteur limitant. Les dirigeants du secteur ont publiquement exhorté les gouvernements à conclure des contrats plus fermes et plus rapides afin de justifier l’investissement dans de nouvelles usines. Le programme franco-allemand FCAS de chasseur de nouvelle génération, actuellement au point mort[7], ainsi que l’annulation récente d’une commande de frégates allemandes[8], rappellent que l’alignement politique et la rapidité d’approvisionnement demeurent les principaux obstacles entre les engagements financiers et la mise en service effective des capacités, bien plus que le financement ou la demande.
Nous pensons que les candidats les plus résilients sont susceptibles de combiner des produits stratégiquement importants avec des plans de production crédibles, une gestion rigoureuse des contrats et des risques liés au programme maîtrisables. Dans ce secteur, l’analyse fondamentale des entreprises reste aussi importante que le thème global.
Aéronautique civile : Autonomie européenne déjà établie
Dans l’aérospatiale civile l’Europe abrite l’une des deux seules entreprises au monde capables de produire de grands avions commerciaux à grande échelle, et la demande mondiale a rarement été plus forte. La demande n’est pas le facteur limitant. Le cumul des carnets de commandes de gros avions commerciaux dépasse les 16 000 unités, soit environ 12 années de production. La difficulté réside dans la production : la pénurie de moteurs et les goulets d’étranglement plus généraux au sein de la chaîne d’approvisionnement, notamment en matière de pièces forgées, de pièces moulées et de titane, ont à plusieurs reprises retardé l’augmentation de la production.
C’est dans le domaine de la technologie des moteurs que l’autonomie de l’Europe en matière d’aérospatiale civile se manifeste le plus concrètement. CFM International, la coentreprise détenue à parts égales par Safran et GE Aerospace, motorise plus de 60 % de la flotte mondiale d’avions monocouloirs[9], y compris, grâce à sa variante Leap-1C, le C919 chinois, ce qui rappelle que même le programme aéronautique phare de la Chine repose encore sur une technologie de propulsion franco-américaine.
L’aéronautique civile offre un cycle différent de celui de la défense ; il est porté par le renouvellement des flottes, la demande des passagers ainsi que les revenus récurrents liés à la maintenance et aux pièces détachées. Tout comme dans le domaine de la défense, nous accordons une importance particulière aux fournisseurs qui disposent des capacités financières et logistiques nécessaires pour financer et mettre en œuvre une augmentation de la production.
L’espace : la prochaine infrastructure stratégique
Le défi de l’autonomie de l’Europe s’étend de plus en plus à l’espace. Les communications par satellite, la navigation et l’observation de la Terre soutiennent les infrastructures civiles, les opérations militaires et les interventions d’urgence ; pourtant, l’Europe dépend encore, dans plusieurs domaines, de technologies et de constellations non européennes.
Les efforts de consolidation du secteur, associés à des programmes publics tels que Galileo, Copernicus et la constellation de connectivité sécurisée IRIS2, visent à renforcer les capacités européennes. Cette opportunité s’étend, au-delà des fabricants de satellites, aux composants, aux communications sécurisées, au traitement des données, aux systèmes au sol et aux services de lancement.
Selon nous, les entreprises les plus résilientes seront celles qui travaillent à la fois pour le secteur public et pour le secteur privé. Cette double exposition peut réduire la dépendance vis-à-vis d’un programme donné tout en permettant de continuer à participer au programme européen en matière d’autonomie.


