
Allocation d'Actifs, Monthly Coffee Break
L’activité résiste encore
La solidité de la croissance incite les banques centrales à la fermeté.


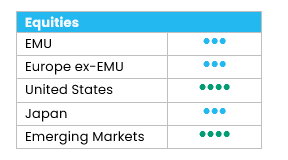
Dans un environnement macroéconomique défavorable, les actions européennes ont subi un léger recul depuis notre dernier comité. L’échec des négociations sur le cessez-le-feu au Moyen-Orient a ravivé les inquiétudes géopolitiques et perturbé les chaînes logistiques. Dans le même temps, l’inflation en zone euro a surpris en grimpant à 3,0 %[1], ce qui a incité la Banque centrale européenne à durcir le ton et renforcé les anticipations de hausse des taux. Malgré ce contexte, le secteur des technologies de l’information a enregistré une solide performance et talonne désormais le secteur de l’énergie en termes de performance annuelle[2].
Depuis le dernier comité, les technologies de l’information ont enregistré les meilleures performances[3]. Le secteur a été soutenu par les semi-conducteurs, qui ont bénéficié de résultats meilleurs qu’attendu au premier trimestre, d’une accélération des investissements des hyperscalers et d’une hausse des commandes de plusieurs marchés finaux, notamment l’automobile et l’industrie. En revanche, les logiciels et les services informatiques ont continué de pâtir des craintes liées à la disruption par l’IA.
En dehors de la technologie, seul le secteur des matériaux a enregistré une performance positive sur la période, grâce aux valeurs des métaux et des mines. Ces dernières ont bénéficié de la flambée des cours du cuivre, de l’aluminium et du minerai de fer.
Tous les autres secteurs ont reculé, sans qu’apparaisse une dispersion nette entre valeurs cycliques et valeurs défensives.
Parmi les secteurs cycliques, la consommation discrétionnaire et l’immobilier ont été les moins performants, plombés par la conjonction d’une hausse des prix à la consommation et d’une forte augmentation des taux longs. Les valeurs financières et industrielles ont mieux résisté, même si elles ont tout de même terminé la période en territoire négatif.
Au sein des secteurs défensifs, la santé a nettement sous-performé en raison d’une rotation sectorielle défavorable. L’énergie a également sous-performé, sur fond de chute des cours du pétrole brut après la pause – fragile – des hostilités au Moyen-Orient. La consommation courante et les services aux collectivités se sont aussi repliés, mais dans une moindre mesure.
Par ailleurs, la performance est désormais mieux répartie à travers les capitalisations boursières. Bénéficiant de valorisations attrayantes et d’un profil plus domestique, les petites capitalisations ont surperformé les moyennes et grandes capitalisations depuis le dernier comité.
Selon les chiffres publiés par Bloomberg le 8 mai 2026, les BPA européens devraient progresser de +12 % en 2026. La consommation discrétionnaire reste en tête du peloton (+55 %) grâce à des effets de base favorables, suivie des matériaux (+29 %) et des services de communication (+20 %). La santé (+3 %) et la consommation courante (+3 %) ferment la marche[4].
Depuis la dernière réunion du Comité actions, les multiples de valorisation européens sont restés stables, le ratio cours/bénéfice (C/B) à 12 mois s’établissant toujours à 15,3x. Selon les données de Bloomberg au 8 mai 2026, les technologies de l’information et l’industrie restent les secteurs les plus chers (respectivement 32,7x et 23,5x), tandis que l’énergie et les services financiers sont les plus abordables (respectivement 8,8x et 11,1x).
Les projections de bénéfices pour 2027 atteignent +9 % au niveau du MSCI Europe, avec 51 % de révisions positives sur un mois. Les révisions les plus significatives ont concerné les technologies de l’information (56 %) et l’énergie (54 %)[5].
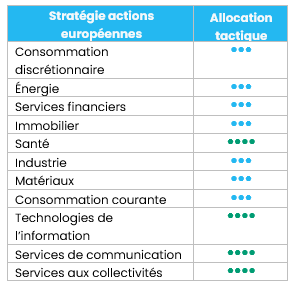
Nous avons relevé la note du secteur européen de la santé de « neutre » à +1, afin de l’aligner sur celle attribuée au sous-secteur des produits pharmaceutiques, de la biotechnologie et des sciences de la vie (qui représente 89 % de l’indice européen de la santé). Les évaluations sont désormais conformes à nos notations américaines. Nous avons maintenu les autres notes inchangées.
Les actions américaines se sont bien comportées, l’indice MSCI USA progressant de plus de 6 %[6] depuis notre dernier Comité actions grâce à des indicateurs résilients et une saison des résultats solide. Si les risques géopolitiques – en particulier au Moyen-Orient – restent à surveiller, les investisseurs se sont concentrés sur les fondamentaux.
Malgré les apparences, la dynamique de performance a été plutôt mitigée. En particulier, les secteurs cycliques sont restés à la traîne. Les services financiers ont particulièrement souffert, reflétant la montée des craintes inflationnistes et les pressions persistantes liées à l’environnement de taux d’intérêt. Les valeurs défensives ont également affiché des performances contrastées, notamment la santé et les services aux collectivités, qui ont sous-performé. Cette tendance suggère une évolution du positionnement.
Bénéficiant de la rotation de marché, les technologies de l’information ont constitué le principal moteur de performance. Le secteur a enregistré des résultats solides, grâce à la demande soutenue liée à l’intelligence artificielle et à la poursuite des investissements dans les centres de données. Les analystes ont encore relevé leurs estimations de bénéfices, en particulier pour les semi-conducteurs et le matériel technologique. Les récentes publications de résultats ont une nouvelle fois confirmé la solidité de l’écosystème de l’IA, renforçant la confiance dans la pérennité des tendances à l’œuvre.
En termes de styles, le marché est resté relativement équilibré, mais les dernières semaines ont été marquées par le retour en force des valeurs de croissance. La participation s’est élargie par rapport au début de l’année, tant les petites que les grandes capitalisations ayant contribué à la hausse.
Dans l’ensemble, la technologie américaine reprend son leadership, ce qui reflète un retour de l’appétit pour le risque porté par l’attrait des thèmes de croissance structurelle.
Ce regain d’intérêt pour la croissance et la dynamique des bénéfices déplace naturellement l’attention vers les fondamentaux soutenant le marché, notamment la vigueur du cycle actuel. De fait, les perspectives de bénéfices sont renforcées par une croissance soutenue et des révisions positives. 83 % des sociétés du S&P 500 ayant publié leurs résultats ont dépassé les attentes, avec une croissance des bénéfices de +23 % en glissement annuel, soit une surprise positive de 18 % (JP Morgan)[7].
Dans le droit fil des résultats du premier trimestre, les prévisions demeurent favorables. Les actions américaines devraient voir leurs bénéfices progresser de 22 % sur 12 mois[8], ce qui souligne la solidité du cycle actuel. Les technologies de l’information restent le principal moteur de cette croissance, avec une dynamique nettement supérieure à celle du marché[9].
Dans ce contexte, les actions américaines se négocient à 22 fois le ratio cours/bénéfices à 12 mois, ce qui dépasse les moyennes à long terme, mais semble justifié au vu de la forte croissance des bénéfices. Si les technologies de l’information sont plus chères en termes absolus, le secteur reste attractif par rapport à la moyenne sur cinq ans, la hausse récente des bénéfices ayant dépassé la performance des cours.
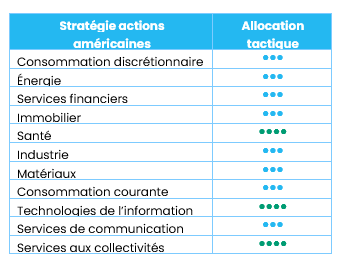
Nous conservons notre positionnement sectoriel et restons confiants dans nos principales convictions : santé, services aux collectivités et technologies de l’information.
La santé bénéficie d’une meilleure visibilité politique, d’une croissance tirée par l’innovation et de valorisations relatives attractives, en particulier dans les secteurs pharmaceutique et biotechnologique.
Les services aux collectivités bénéficient d’une forte visibilité sur la croissance de la demande, soutenue par des moteurs structurels tels que l’électrification et la hausse de la consommation d’énergie liée à l’IA. La croissance des bénéfices devrait dépasser 10 % au cours des douze prochains mois, tandis que les valorisations restent raisonnables.
Dans la technologie, la demande structurelle – matériel informatique et semi-conducteurs liés aux infrastructures d’IA et à la transformation numérique – reste solide.
Au sein des services financiers, nous avons abaissé notre opinion sur l’assurance de « neutre » à -1. Si les résultats du premier trimestre ont été exceptionnellement solides, les souscriptions ont bénéficié d’une base de comparaison favorable pour les sinistres liés aux catastrophes naturelles, ce qui rend difficile le maintien des niveaux de rentabilité actuels. La dynamique des tarifs de l’assurance automobile et de l’assurance dommages s’essouffle, tandis que l’adéquation des provisions pour sinistres représente toujours un risque de perte extrême compte tenu de la persistance de l’inflation sociale et des pressions liées aux litiges. Bien que la hausse des revenus d’investissement reste favorable, elle ne suffira pas à compenser l’affaiblissement de la discipline de souscription. La dégradation de la note de l’assurance ne modifie pas notre opinion neutre à l’égard du secteur financier dans son ensemble.
Les actions émergentes ont connu une reprise vigoureuse en avril 2026[10]. La classe d’actifs a nettement progressé, les indices ayant effacé leurs pertes antérieures avant d’atteindre des sommets inédits, grâce au retour en force de l’appétit pour le risque et à une nette amélioration des anticipations sur le terrain géopolitique.
Le principal catalyseur de ce rebond a été l’évolution du conflit au Moyen-Orient, où l’annonce d’un cessez-le-feu temporaire entre les États-Unis et l’Iran a considérablement réduit les risques extrêmes à court terme. Bien qu’aucune solution définitive n’ait encore été trouvée, la reprise d’échanges diplomatiques a incité les marchés à intégrer une probabilité accrue de normalisation des flux énergétiques, en particulier à travers le détroit d’Ormuz. Ce recalibrage du risque géopolitique a déclenché une franche rotation vers les actifs risqués.
Au sein des marchés émergents, les performances se sont particulièrement concentrées en Asie du Nord, où les marchés à forte composante technologique ont mené la danse. Soutenues par des résultats robustes au premier trimestre et des perspectives optimistes pour l’écosystème des semi-conducteurs et de la chaîne logistique de l’IA, la Corée et Taïwan ont fortement progressé[11]. Les investissements massifs annoncés par les hyperscalers ont renforcé la confiance dans la durabilité du cycle technologique, entraînant de fortes révisions à la hausse des projections de bénéfices et favorisant un mouvement de revalorisation dans l’ensemble du secteur.
Dans les autres régions, les gains ont été plus mesurés mais sont restés globalement positifs. Les marchés d’Amérique latine et de la région CEEMEA ont participé à la reprise dans une moindre mesure, en raison de facteurs domestiques et d’une certaine sensibilité à la volatilité des produits de base.
Sur le front des matières premières, le Brent a reculé de 3,7 %, tandis que l’or et l’argent abandonnaient respectivement 1,1 % et 1,8 %. Les rendements américains ont terminé le mois à 4,40 %[12].
Le mois d’avril a été marqué par la capacité croissante du marché à surmonter les tensions géopolitiques. Le choc lié au conflit en Iran a d’abord entraîné une réduction des risques, une hausse des prix de l’énergie et un ajustement des anticipations de politique monétaire. La reprise qui a suivi a souligné la résistance des marchés émergents, les investisseurs distinguant les perturbations macroéconomiques transitoires des tendances bénéficiaires plus durables. Il s’agit d’un changement majeur, alors que la sensibilité à la liquidité mondiale et aux chocs externes a historiquement amplifié les mouvements sur les marchés émergents. Dans le même temps, le mois d’avril a renforcé l’importance des bénéfices comme principal point d’ancrage de la performance. Malgré une incertitude accrue, les projections de bénéfices pour 2026 ont continué à progresser dans l’ensemble des régions. Cette résilience conforte l’opinion selon laquelle la demande sous-jacente, en particulier dans le secteur technologique, reste intacte. Parallèlement, les marchés émergents conservent une décote importante par rapport aux marchés développés, ce qui leur confère un potentiel de progression si la visibilité macroéconomique s’améliore.
En outre, la vigueur de l’écosystème de l’IA et des semi-conducteurs reste un argument de poids en faveur des marchés émergents. À titre d’exemple, Taïwan et la Corée sont au cœur de la chaîne logistique mondiale de l’IA par le biais des semi-conducteurs, de la mémoire, des capacités de fonderie et des infrastructures matérielles. Cela fait des marchés émergents un bénéficiaire direct de l’un des thèmes de croissance séculaire les plus puissants à l’heure actuelle. Les dépenses d’investissement liées à l’IA continuent d’augmenter et la demande de semi-conducteurs reste solide, ce qui peut constituer un point d’ancrage durable des bénéfices.
La Chine a constitué une force stabilisatrice en période de tensions. Dans ce contexte, l’annonce d’un sommet sino-américain en Chine au mois de mai revêt une importance particulière. En effet, tout progrès dans l’amélioration des relations bilatérales et la stabilisation de la situation au Moyen-Orient pourrait renforcer la confiance dans les perspectives extérieures de la Chine et, par extension, soutenir le sentiment dans l’ensemble des marchés émergents.
Ainsi, la combinaison d’une exposition à la croissance structurelle, d’un bon positionnement cyclique, de valorisations raisonnables et d’un positionnement limité plaide en faveur d’une réallocation vers ce segment. Dans un environnement marqué par des incertitudes géopolitiques et des fondamentaux résilients, les marchés émergents résistent mieux aux chocs et se positionnent comme les principaux contributeurs à l’élargissement et à l’équilibre du cycle des actions mondiales.
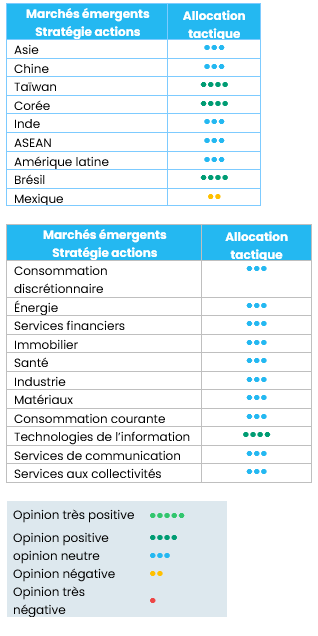
Aucun changement de notation au cours de la période. Au plan géographique, nous continuons de surpondérer la Corée et Taïwan en raison de l’importance de la technologie pour ces deux pays. Au plan sectoriel, nous maintenons une surpondération de la technologie. Nous sommes neutres sur les secteurs de l’énergie et des matériaux, tout en surveillant d’éventuelles opportunités.
Corée du Sud : surpondération
Nous surpondérons la Corée, soutenue par les très fortes révisions à la hausse des bénéfices parmi les poids lourds de l’indice, notamment Samsung Electronics et SK Hynix. La trajectoire de révision reste l’une des plus fortes parmi les marchés émergents, ce qui reflète le poids des mémoires et des semi-conducteurs au sein de l’économie coréenne.
Taïwan : surpondération
Nous maintenons la surpondération de Taïwan en raison de la dynamique soutenue des bénéfices dans le secteur technologique. Taïwan reste au cœur de la chaîne d’approvisionnement mondiale des semi-conducteurs et l’indice est fortement axé sur la technologie, ce qui en fait un bénéficiaire direct des cycles de révision positifs et de la demande soutenue du secteur.
Chine : opinion neutre
Nous sommes neutres sur la Chine en raison de révisions des bénéfices décevantes et de valorisations conformes aux moyennes historiques. Nous préférons l’exposition onshore (actions A) – davantage axée sur la technologie et plus sensible aux mesures de relance domestiques – aux actions de Hong Kong. Au plan géopolitique, la rencontre entre Donald Trump et Xi Jinping semble avoir réduit les risques extrêmes à court terme et conforte l’idée que le pic des tensions bilatérales pourrait être derrière nous. La concurrence structurelle devrait néanmoins persister à long terme, ce qui renforce la nécessité de rester sélectif et discipliné.
Inde : opinion neutre
Nous restons neutres à l’égard de l’Inde, car même si le marché a sous-performé, les valorisations demeurent supérieures aux moyennes historiques tandis que la dynamique des bénéfices s’est essoufflée. Le potentiel structurel de l’économie indienne n’est toutefois pas remis en cause à long terme. Mais les risques à court terme persistent – valorisations tendues, risque géopolitique et incertitude entourant la dynamique des droits de douane – et menacent la confiance et les secteurs exposés aux marchés extérieurs.
Secteurs
Énergie : opinion neutre
Dans l’attente d’une meilleure visibilité en matière de normalisation des risques liés au détroit d’Ormuz, nous restons neutres vis-à-vis de l’énergie, avec une position plus constructive dans la stratégie standard. À court terme, le secteur reste sensible aux événements géopolitiques et à la volatilité des cours du brut, ce qui incite à privilégier la patience et la sélectivité en évitant les positions purement directionnelles. Compte tenu de la demande croissante de diversification énergétique, nous ciblons les énergies renouvelables au sein de notre stratégie ESG.
Matériaux : opinion neutre
Nous maintenons un positionnement neutre vis-à-vis des matériaux, la demande structurelle de certains métaux compensant les difficultés liées à la vigueur du dollar et au positionnement important des investisseurs, en particulier sur les métaux précieux. Au sein du secteur, nous identifions certaines opportunités dans les métaux industriels et liés à la transition énergétique tels que l’aluminium, le cuivre et le nickel, où la dynamique idiosyncratique de l’offre et de la demande crée des configurations attractives.
Distribution : surpondération
Nous maintenons une position neutre sur le secteur de la consommation discrétionnaire mais surpondérons la distribution, qui est dominée par l’exposition à la Chine et affiche des niveaux de valorisation intéressants. Notre thèse d’investissement est étayée par des comportements concurrentiels plus rationnels, susceptibles de générer une meilleure rentabilité et d’éventuelles revalorisations. Nous reconnaissons toutefois que ce processus peut mettre du temps à se concrétiser.
Technologie : surpondération
Nous continuons de surpondérer la technologie, soutenue par de fortes révisions des bénéfices et une actualité positive sur l’ensemble de la chaîne logistique. La technologie offre toujours la meilleure combinaison de dynamique bénéficiaire et de durabilité thématique sur les marchés émergents, une tendance illustrée par notre surpondération de la Corée et de Taïwan, où le cycle de révisions reste particulièrement favorable.
[1] Source : Eurostat, Avril 2026
[2] Sources: MSCI IT: +24.5% YTD (vs +28.7% pour le MSCI Energy) – 30 avril 2026
[3] Toutes les performances se rapportent à l'indice MSCI Europe et à ses sous-segments - 30 avril 2026
[4]Source :Bloomberg - 8 mai 2026
[5] Source :Bloomberg - 8 mai 2026
[6] Source :Bloomberg - 8 mai 2026
[7] Source :JP Morgan – 1er mai 2026
[8] Source : Bloomberg - 8 mai 2026
[9]Source :Bloomberg - 8 mai 2026
[10] Source : MSCI Emerging Markets Index (Net Return): +12,67 % - Avril 2026
[11] Sources : MSCI Korea: +38,2 % et MSCI Taiwan: +26,2 %
[12]Source :Bloomberg, au 1er mai 2026.
Mise à jour chaque mois, cette section fournit des analyses d'experts et des perspectives stratégiques. Restez informé avec nos dernières perspectives de marché et allocations.


Obtenez des informations plus rapidement en un seul click