

La decarbonizzazione del portafoglio potrebbe sembrare una buona idea sulla carta. È giunto il momento di ancorarla all'economia reale.
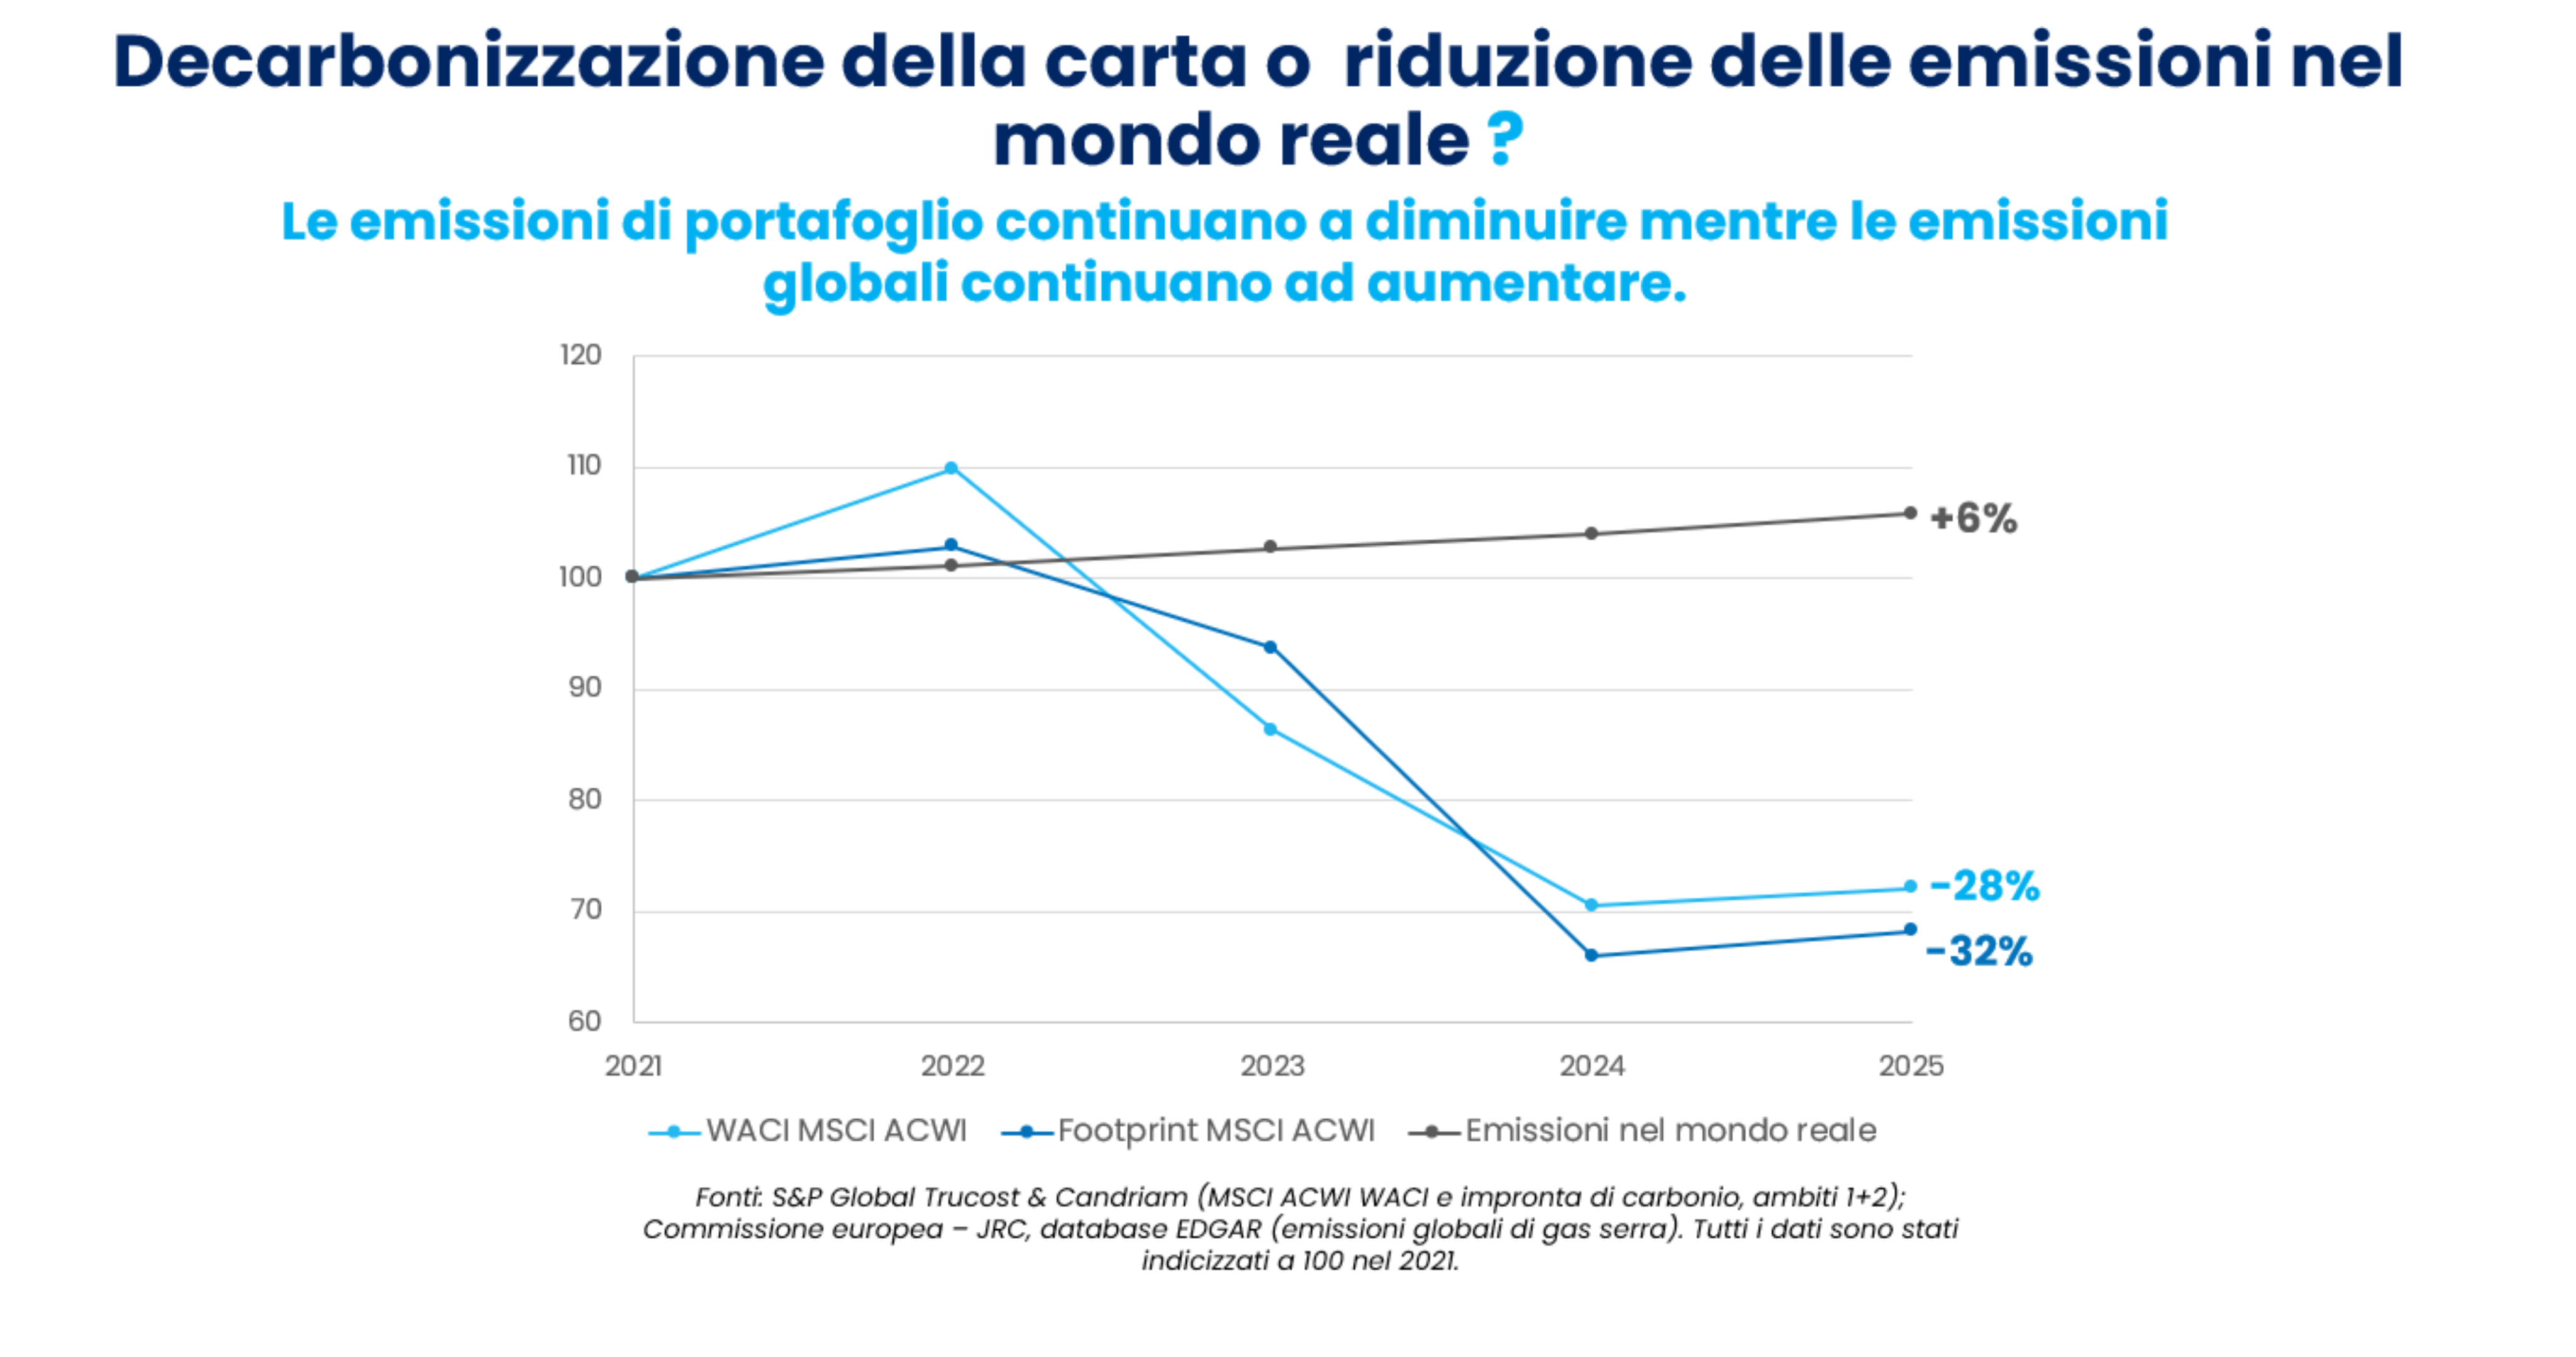
A giudicare dall’impronta di carbonio di molti portafogli di investimento, si potrebbe pensare che il mondo stia compiendo rapidi progressi verso il raggiungimento dei propri obiettivi climatici. Negli ultimi anni, infatti, l'indice MSCI ACWI ha registrato un calo annuo medio pari a circa l'8% della sua impronta di carbonio[1] (vedere grafico). Eppure, le emissioni globali di CO₂ continuano ad aumentare e hanno raggiunto un nuovo record nel 2025. Come possono coesistere queste tendenze? Il paradosso illustra una sfida fondamentale per gli investitori interessati alla sostenibilità: migliorare gli indicatori relativi alle emissioni di carbonio del portafoglio non significa necessariamente ridurre le emissioni nell'economia reale.

Elementi chiave
-
La diminuzione dell'impronta di carbonio di un portafoglio o di un indice non riflette necessariamente una riduzione equivalente delle emissioni nell'economia reale.
-
Per valutare la decarbonizzazione nel mondo reale è necessario andare oltre gli indicatori finanziari relativi al carbonio ed esaminare l'intensità fisica delle emissioni, i piani di transizione credibili e le spese in conto capitale.
-
Inoltre, per elaborare strategie di investimento climatico significative, è fondamentale combinare gli indicatori e gli obiettivi del portafoglio con un’analisi fondamentale della transizione e un coinvolgimento degli azionisti orientato ai risultati.
Quando la decarbonizzazione resta sulla carta
L’impronta di carbonio dei portafogli è diventata un elemento centrale delle strategie di investimento nel settore climatico. Aiuta gli investitori a valutare l’esposizione in termini di emissioni di carbonio delle loro partecipazioni, a stimare i rischi climatici, a monitorare gli obiettivi del portafoglio e a confrontare la propria performance con i benchmark.
Tuttavia, non sempre riflettono le effettive riduzioni delle emissioni o il contributo di una strategia di investimento alla decarbonizzazione nel mondo reale.
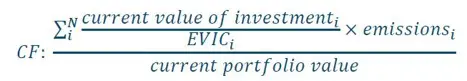
Una delle ragioni risiede nel modo in cui vengono calcolati gli indicatori finanziari relativi alle emissioni di carbonio. L’impronta di carbonio (CF) e l’intensità di carbonio media ponderata (WACI) possono diminuire all’aumentare del valore o del fatturato delle imprese, anche se le emissioni assolute delle aziende restano invariate.
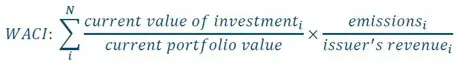
Impronta di carbonio in calo, emissioni invariate
Si consideri un investitore che detiene 1 milione di euro in una società che emette 100.000 tonnellate di CO₂e all’anno, con un valore aziendale, comprensivo della liquidità, pari a 100 milioni di euro. Se il valore aziendale raddoppia mentre le emissioni e l’importo dell’investimento restano invariati, l’impronta dichiarata si dimezza - anche se non si è verificata alcuna effettiva riduzione delle emissioni.
POSIZIONE INIZIALE
1000
tCO₂e per 1 milione di euro investito
DOPO IL RADDOPPIO DELL’EVIC
500
tCO₂e per 1 milione di euro investito
Esempio illustrativo a parità di importo dell'investimento.
La riallocazione settoriale del portafoglio può produrre un effetto simile. Reindirizzare gli investimenti dai settori ad alta intensità di carbonio verso quelli a basse emissioni può migliorare gli indicatori di carbonio a livello di portafoglio senza necessariamente ridurre le emissioni nell'economia in generale.
Questo fenomeno è talvolta descritto come “decarbonizzazione sulla carta”: gli indicatori finanziari relativi alle emissioni di carbonio migliorano, mentre la trasformazione sostanziale delle attività economiche resta limitata.
Ciò non rende tuttavia irrilevanti tali indicatori, che continuano a essere utili strumenti di gestione del portafoglio. Ma la loro evoluzione, di per sé, non può dimostrare un progresso concreto nella decarbonizzazione nel mondo reale.
Analizzare ciò che le aziende producono effettivamente
Per valutare i progressi effettivi, gli investitori devono integrare gli indicatori finanziari relativi alle emissioni di carbonio con parametri che riflettano i cambiamenti nelle attività sottostanti delle aziende.
L'intensità delle emissioni fisiche costituisce uno di questi indicatori: grammi di CO₂ emessi per chilowattora di elettricità generata, chilogrammi di CO₂ per tonnellata di prodotto cementizio o tonnellate di CO₂ per tonnellata di acciaio prodotto.
A differenza degli indicatori finanziari relativi all’intensità di carbonio, questi indicatori non risentono direttamente delle fluttuazioni dei prezzi delle azioni o del valore delle imprese. Possono quindi fornire un quadro più chiaro della tendenza alla riduzione dell'intensità di carbonio dei processi produttivi di un'azienda.
Tuttavia, una minore intensità fisica non comporta necessariamente una riduzione delle emissioni in termini assoluti: l’aumento dei volumi di produzione potrebbe compensare i miglioramenti in termini di efficienza.
Gli investitori devono pertanto combinare intensità fisica ed emissioni assolute con percorsi di decarbonizzazione specifici per settore, valutando non solo le emissioni attuali delle aziende, ma anche i loro progressi verso la loro riduzione.

Una transizione credibile va oltre l'obiettivo fissato per il 2050
Un impegno verso lo zero netto per il 2050 non è una prova sufficiente di una strategia di transizione credibile. Gli investitori devono valutare gli obiettivi intermedi, la fattibilità delle misure proposte per la decarbonizzazione e le risorse destinate alla loro attuazione, in particolare nei settori in cui è difficile ridurre le emissioni.
Nelle industrie ad alta intensità di capitale, la spesa in conto capitale di oggi determina il mix di attività di domani. La pianificazione strategica e l'allocazione del capitale sono pertanto indicatori essenziali per valutare la credibilità dei piani di transizione.
Il bilancio del carbonio sottolinea l'importanza della tempistica. Poiché la CO₂ si accumula nell'atmosfera, ritardare la riduzione delle emissioni comporta un maggiore consumo del budget residuo, rendendo necessarie in seguito riduzioni più rapide e più drastiche per raggiungere gli obiettivi climatici.
Un’azienda del settore energetico che continui a destinare la maggior parte delle proprie spese in conto capitale a nuovi progetti legati ai combustibili fossili oltre il 2030, ad esempio, potrebbe avere difficoltà a dimostrare in che modo tali investimenti siano in linea con la propria ambizione dichiarata di raggiungere lo zero netto entro il 2050.
La credibilità di una strategia di transizione dipende, in ultima analisi, dal fatto che le decisioni operative e l’allocazione del capitale siano coerenti con gli obiettivi climatici dichiarati.
Collegare gli obiettivi del portafoglio ai cambiamenti nel mondo reale
Cosa significa questo per gli investitori che cercano di costruire strategie climatiche credibili?
Gli indicatori relativi alle emissioni di carbonio del portafoglio rimangono un importante punto di partenza, ma dovrebbero essere integrati da un’analisi specifica per emittente dell’intensità delle emissioni fisiche, delle emissioni assolute, delle traiettorie di transizione prospettiche e delle spese in conto capitale.
Questo approccio più legato ai fondamentali può aiutare gli investitori a distinguere le aziende che stanno realmente trasformando le proprie attività da quelle le cui performance climatiche riportate traggono vantaggio principalmente da effetti finanziari o contabili.
Il coinvolgimento degli azionisti orientato ai risultati è altrettanto importante. Mettendo in discussione i presupposti relativi alla transizione, contestando gli obiettivi intermedi insufficienti ed esaminando l’allocazione del capitale, gli investitori possono incoraggiare le aziende a rafforzare le loro strategie di decarbonizzazione.
Ciò è fondamentale, poiché gli investimenti climatici si stanno espandendo verso gli investimenti di transizione, volti a finanziare la transizione di settori e aziende il cui percorso in quest’ambito risulta meno avanzato.
L'impegno a favore della transizione dovrebbe essere sostenuto da una chiara teoria del cambiamento che spieghi in che modo l'influenza degli investitori possa tradursi in una decarbonizzazione concreta. In caso contrario, sarebbe solo un'altra scusa per l'inazione in materia di clima e amplierebbe ulteriormente il divario tra gli obiettivi climatici degli investitori e gli obiettivi climatici globali.
Resta un'importante distinzione: investire in aziende che riducono le proprie emissioni non dimostra automaticamente che siano stati gli investitori a determinare tali riduzioni. Per stabilire in che misura una strategia di investimento contribuisca a un cambiamento concreto, sono necessarie ulteriori prove e metodi di misurazione adeguati.
La sfida è quindi quella di collegare gli obiettivi climatici a livello di portafoglio con cambiamenti misurabili nelle aziende e nelle attività economiche finanziate.
Ancorare gli investimenti climatici all’economia reale
La riduzione dell’impronta di carbonio di un portafoglio può essere un importante obiettivo di investimento, ma non rappresenta il parametro definitivo per misurare i progressi in materia di clima. Purtroppo, l’attenzione rivolta alla decarbonizzazione del portafoglio si è talvolta tradotta in una riallocazione degli investimenti a scapito dei settori ad alta intensità di carbonio, la cui trasformazione è essenziale per la transizione.
La sfida principale per quanti investono nel settore climatico consiste nel collegare gli indicatori finanziari a cambiamenti concreti nelle attività aziendali, nell'allocazione del capitale e nelle traiettorie delle emissioni.
In ultima analisi, la credibilità degli investimenti climatici dipenderà non solo dal miglioramento degli indicatori di portafoglio, ma anche dalla capacità degli investitori di ottenere risultati concreti, non solo sulla carta, ma sul campo.
Scopri ulteriori approfondimenti di Candriam
Scopri le ricerche di Candriam sul cambiamento climatico, sulle strategie di transizione aziendale e sugli investimenti sostenibili per comprendere le sfide legate all’allineamento dei portafogli di investimento con la decarbonizzazione nel mondo reale.

Approfondisci il dibattito sul clima
Nel nostro ultimo webinar ESG Talks, “Too hot to ignore: Investing in a warming world”, Alix esplora cosa significhi davvero investire in un mondo che si riscalda — e perché ogni frazione di grado conta.