Sebbene i mercati finanziari avessero già scontato una maggiore probabilità di vittoria di Donald Trump alle elezioni americane, a novembre i prezzi degli asset sono stati trainati principalmente dai risultati elettorali. Gli asset rischiosi, e in particolare le azioni statunitensi, sono stati privilegiati dagli investitori alla luce delle aspettative di ulteriori tagli alle imposte, una politica fiscale accomodante e politiche commerciali a sostegno delle imprese americane. Nonostante il sentiment positivo di mercato, molti sono i dubbi che dovranno essere sciolti nel corso del 2025.
Nel mese corrente, i rendimenti dei mercati azionari hanno sostanzialmente proseguito la tendenza di tutto quest'anno, ossia l'eccezionalismo americano rispetto ai problemi economici e geopolitici nel resto del mondo. Gli indici azionari statunitensi hanno sovraperformato, trainati dalle small e mid cap. Tra le peggiori, figurano le azioni coreane e di Hong Kong. A livello settoriale, gli investimenti difensivi hanno sottoperformato, con i rendimenti degli indici guidati da beni di consumo discrezionali, finanziari e industriali.
Nel corso del mese, i tassi sovrani statunitensi sono stati ridotti di circa 20 pb sulle scadenze a medio-lungo termine. Dopo il forte slancio rialzista, a ridosso delle elezioni americane, la maggior parte dei gestori ha ridotto il rischio sulle posizioni legate al contesto inflazionistico. In Europa, i tassi sovrani hanno proseguito la loro discesa, ma le emissioni francesi presentano ancora un premio data la prolungata incertezza politica.
Nel mese HFRX Global Hedge Fund EUR ha reso +0,71%.
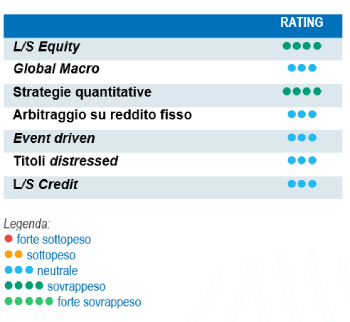
Azionari long - short (L/S)
A novembre, i fondi azionari long/short hanno conseguito risultati positivi, ma le performance sono state trainate prevalentemente dal beta. I forti movimenti di mercato per le operazioni "pro-Trump" hanno penalizzato la generazione di alfa, in particolare per gli alfa short. In media, le strategie hanno registrato uno spread negativo tra le posizioni long e short. Le strategie con un'esposizione netta più elevata hanno tendenzialmente sovraperformato le omologhe, con un'esposizione netta inferiore. Dall'inizio dell'anno, le strategie con focus sul Nord America hanno registrato i rendimenti assoluti più elevati (a due cifre); tuttavia, su base relativa, le strategie incentrate sull'Europa e l'Asia hanno sovraperformato, intercettando tra l'80% e il 100% dei rispettivi indici. L'universo azionario long/short presenta numerosissime opportunità ed è diversificato sul piano degli stili. Sullo sfondo di una prolungata incertezza e performance economiche eterogenee, le strategie azionarie long/short sono ben posizionate per trarre vantaggio dalle maggiori opportunità di mercato e dalla crescente divergenza economica.
Macro globali
I fondi macro globali si sono comportati bene a novembre, con solidi rendimenti positivi nel mese. Sebbene a ottobre i gestori presentassero un posizionamento macro più disperso e/o limitato, a causa dell'incertezza associata alle elezioni statunitensi, lo hanno rapidamente adeguato verso gli asset che beneficeranno della vittoria di Trump. Le performance sono state sostenute principalmente dalle posizioni long sulle azioni statunitensi, sui tassi europei e sul dollaro USA. I gestori macro adatteranno il loro posizionamento di portafoglio in modo progressivo, man mano che acquisiranno maggiori informazioni sulle politiche in materia di dazi, imposte e tagli alla spesa. Al momento, il disaccoppiamento tra le principali potenze economiche regionali, offre interessanti opportunità di investimento ai gestori macro globali.
Strategie quantitative
Novembre si è rivelato un ottimo mese per le strategie quantitative. I modelli multi-strategy quantitativi hanno conseguito solide performance, trainando i rendimenti dei modelli trend following e di arbitraggio statistico azionario. Di conseguenza, le performance da inizio anno per le strategie di qualità, hanno raggiunto valori a due cifre. Anche le strategie trend following si sono comportate bene nel mese; le loro posizioni long sui tassi europei e short sui tassi statunitensi a breve termine, hanno infatti premiato. Hanno inoltre beneficiato delle posizioni short sull'euro, sul dollaro canadese e sul franco svizzero.
Arbitraggio sui Fixed-income
Dopo mesi di incertezza sulla persistenza dell'inflazione e sulla solidità economica, le banche centrali hanno adottato un approccio più dovish, riconoscendo la necessità di tagliare i tassi man mano che l'inflazione si normalizza al ribasso. Sebbene l'entità dei tagli sia ancora da determinare, questo cambio di rotta ha fatto emergere una serie di opportunità, con andamenti del mercato che differiscono in modo significativo da una regione all'altra. Negli Stati Uniti il mercato obbligazionario è salito e la curva dei rendimenti si è irrigidita. Nel frattempo, gli spread tra i rendimenti delle obbligazioni decennali europee e delle omologhe statunitensi e britanniche hanno raggiunto livelli storicamente elevati. Questo contesto si è rivelato molto favorevole per l'universo del fixed income, sia relative value che direzionale, benché alcuni gestori direzionali siano stati colti di sorpresa dall'impennata dei tassi di interesse negli Stati Uniti.
Arbitraggio sul rischio - Event driven
Dopo un ottobre complesso, novembre è stato un mese positivo per le strategie event driven. La vittoria di Donald Trump alle elezioni statunitensi ha dato un forte impulso alla strategia. Le strategie di arbitraggio sulle fusioni hanno generato rendimenti positivi grazie alla contrazione degli spread, poiché gli investitori si aspettano un atteggiamento più favorevole alle imprese, da parte della FTC e del DoJ, nelle operazioni di fusione. Anche le special situation hanno contribuito positivamente ai rendimenti, beneficiando della propensione al rischio di questo mese. Secondo gli esperti, i volumi delle fusioni e acquisizioni (M&A), sono ancora al di sotto dei valori medi, ma le aspettative per i trimestri successivi sono in crescita. È iniziato il ciclo al ribasso che potrebbe indurre i consigli di amministrazione delle società a prendere decisioni al riguardo e la storia ci insegna che un periodo di scarsa attività di M&A è sempre seguito da un forte rimbalzo. Gli operatori di strategie di arbitraggio considerano le elezioni statunitensi come un catalizzatore per una svolta futura.
Distressed
Di recente, i tassi di default hanno iniziato ad aumentare ma, nel complesso, le insolvenze restano concentrate in specifici settori come, gli immobili per uffici o la logistica, le cui società hanno contratto ulteriori debiti durante la crisi del COVID per soddisfare la crescente domanda dell'e-commerce. La maggior parte delle società è stata in grado di rifinanziare il proprio debito preesistente a tassi più contenuti nel periodo 2020-2021. Gli specialisti del settore distressed continuano a concentrarsi sulle opportunità idiosincratiche, restano cauti nei confronti delle emissioni high yield, poiché gli spread sono vicini a minimi storici, e hanno individuato crepe in aree specifiche del mercato dei prestiti. Le strategie di debito in sofferenza sono state in grado di cogliere interessanti opportunità di ristrutturazione dei bilanci e fornitura di liquidità a specifici operatori di mercato.
Credito long/short
I tassi di interesse di base rimangono ampi, offrendo agli investitori nel credito discreti rendimenti. Tuttavia, gli spread corporate sono vicini ai minimi storici. È lecito chiedersi se gli investitori siano adeguatamente remunerati per il rischio assunto. I gestori hanno concentrato il portafoglio sulle principali convinzioni a livello di fondamentali, rafforzato le coperture e ridotto la direzionalità delle strategie. D'altro canto, un mercato così ricco genera numerose opportunità per gli alfa short. Sebbene stia iniziando un ciclo ribassista, i tassi restano a livelli elevati, il che favorisce la generazione di alfa, sia sulle posizioni long che su quelle short, poiché la ricerca fondamentale è un fattore sempre più determinante nella costruzione del portafoglio. Con l'aumento dei rischi idiosincratici e dell'incertezza geopolitica, gli approcci di investimento absolute return o hedged hanno acquisito maggiore rilevanza. La diversificazione del rischio è importante e dovrebbe essere parte integrante del processo di allocazione degli investimenti.


