L'IA va oltre le azioni tecnologiche
La crescita statunitense continua a essere sostenuta dagli investimenti delle imprese, ormai estesi anche ad ambiti diversi dall'IA, e dalla tenuta dei consumi delle famiglie. Il nostro scenario centrale ipotizza ancora una crescita vicina al potenziale nel prossimo anno. L'entità degli investimenti nell'IA rende tuttavia il loro andamento un fattore determinante per l'economia nel suo complesso. Un rallentamento dei lavori di costruzione inciderebbe sugli ordini di apparecchiature e sui fornitori di infrastrutture prima che le sue ripercussioni si riflettano pienamente sulla crescita aggregata.
I consumi rappresentano un secondo elemento di connessione. L'aumento della ricchezza ha aiutato le famiglie a mantenere i livelli di spesa nonostante la modesta crescita dei redditi reali. Una correzione prolungata dei mercati potrebbe indebolire questo sostegno, sebbene le nostre analisi economiche indichino che l'effetto ricchezza sia inferiore a quanto suggerito da alcune stime. Si aggiunge così un fattore di vulnerabilità che, per il momento, non modifica lo scenario di espansione.
La stessa dipendenza caratterizza i mercati azionari. Le società tecnologiche statunitensi finanziano e gestiscono le infrastrutture, mentre i fornitori asiatici di semiconduttori e memorie generano ricavi fornendo le apparecchiature necessarie per realizzarle. Le società industriali forniscono apparecchiature per la produzione di energia e altre risorse difficili da reperire. Detenere queste esposizioni in diverse aree geografiche non significa necessariamente diversificare il rischio sottostante agli investimenti. .
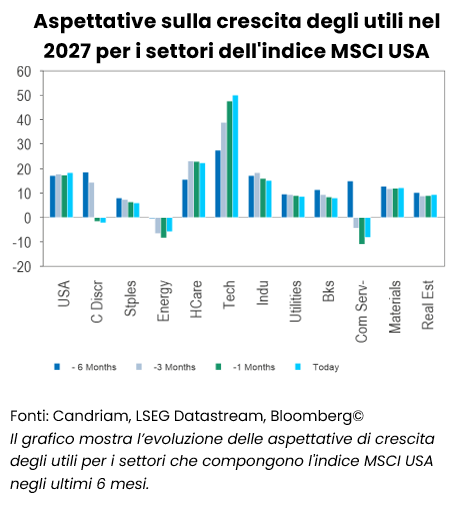
Detto questo, rileviamo che le previsioni sugli utili del settore tecnologico rimangono solide. I dati relativi al T3 non avvalorano neppure l'ipotesi di un crollo della domanda operativa: il 76% delle società comprese nell'indice S&P 500 che hanno comunicato i risultati ha superato le attese sugli utili. Eppure, il giorno successivo le società tecnologiche statunitensi che avevano superato le stime sugli utili hanno sottoperformato il mercato in media dell'1,8%. I buoni risultati attuali hanno offerto una protezione limitata dai timori per il futuro.
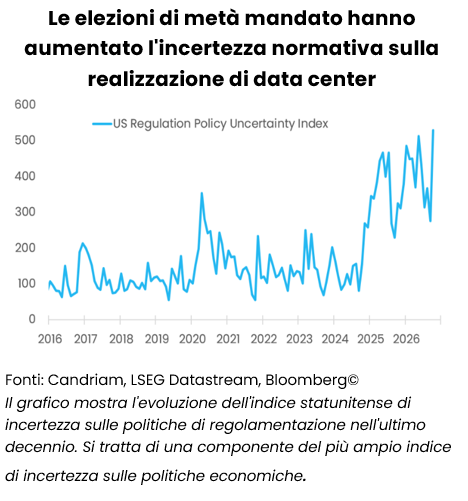
Le elezioni di metà mandato hanno reso più difficile valutare le tempistiche degli investimenti nei data center
Con il passaggio ai democratici di Stati chiave a livello federale e, in molti casi anche statale, la politica è diventata una preoccupazione centrale per le società tecnologiche che intendono realizzare data center per l'IA. Le autorizzazioni e le misure di tutela dei consumatori di energia elettrica possono influire sull'ubicazione dei progetti, sui tempi di allacciamento alla rete e sulla ripartizione dei costi delle infrastrutture. Una parte consistente dei progetti previsti nel breve termine è già in fase di costruzione; gli investimenti programmati per il 2028 e oltre sono invece più esposti a ritardi o trasferimenti.
Accordi volti a finanziare le infrastrutture energetiche e a tutelare le comunità locali potrebbero consentire di portare avanti i progetti a condizioni riviste. Il nostro scenario centrale continua a prevedere che gli investimenti proseguiranno. Monitoreremo se i negoziati modificheranno principalmente i costi e le ubicazioni oppure ridurranno la spesa complessiva, un'eventualità che rappresenterebbe una minaccia maggiore per la domanda di semiconduttori.
Le esigenze di finanziamento estendono questa esposizione anche ai portafogli creditizi. Gli investimenti vengono finanziati sempre più spesso attraverso il ricorso al debito, ai leasing e a capitali esterni, oltre che mediante i flussi di cassa operativi. Gli investitori devono valutare se gli emittenti siano in grado di finanziare la costruzione e generare ricavi prima che si renda necessario sostituire le apparecchiature o rifinanziare il debito.
Multipli contenuti e aspettative elevate
Il sell-off ha ridotto le valutazioni, mentre i ricavi del cloud, gli ordini di semiconduttori e i piani di spesa dei management continuano a indicare una domanda robusta. I rischi normativi contribuiscono a spiegare il divario: i ritardi posticipano i ricavi, gli impegni relativi alle infrastrutture accrescono il fabbisogno di capitale e normative meno prevedibili inducono gli investitori a richiedere rendimenti più elevati. I solidi utili attuali possono quindi coesistere con valutazioni più contenute.
Queste pressioni rafforzano le ragioni a favore di un approccio selettivo. Le società integrate, con una clientela consolidata e diverse fonti di generazione di liquidità, sono meglio attrezzate per assorbire i ritardi rispetto agli operatori che dipendono da finanziamenti esterni. Per gli sviluppatori e i fornitori, le tempistiche e i costi degli investimenti sono importanti quanto la loro entità.
La Corea illustra perché sia necessario procedere con cautela sul fronte delle valutazioni. I bassi multipli prospettici si accompagnano a utili previsti eccezionalmente elevati, con il consensus che già prevede una flessione dopo il 2028. Il prezzo che gli investitori dovrebbero pagare dipende da quanta parte di tale redditività sarà mantenuta una volta esaurita l'ondata di investimenti. Un multiplo calcolato su utili insolitamente elevati può accentuare lo sconto apparente.
Nel complesso, confermiamo le nostre preferenze per il Giappone e i mercati emergenti, oltre che per gli Stati Uniti. La tesi di investimento a favore del settore tecnologico nei prossimi mesi si fonda sulla domanda operativa e sul prezzo pagato per gli utili. Al contempo, il forte rally della sanità ha ridotto l'attrattiva di un ulteriore incremento dell'esposizione difensiva alle valutazioni attuali.
Il Giappone combina l'esposizione agli investimenti con un sostegno fiscale interno. Nei mercati emergenti, stiamo maturando una maggiore convinzione su determinati titoli azionari cinesi dopo la loro sottoperformance, mentre la debole domanda interna continua a giustificare un approccio selettivo. La Cina presenta una valutazione di partenza e una composizione degli utili diverse rispetto ai mercati con una forte presenza di società di semiconduttori, senza che sia necessario ipotizzare una ripresa generalizzata dei consumi.
Bilanciare le esposizioni comuni
Gli utili delle società europee hanno superato le aspettative, anche al di fuori di finanziari ed energia. L'esposizione ai costi dell'energia e i vincoli politici e di bilancio continuano tuttavia a giustificare un posizionamento neutrale sulle azioni della regione. Manteniamo un'esposizione selettiva alle società industriali che beneficiano degli investimenti, valutando al contempo le sovrapposizioni con le posizioni tecnologiche nel resto del portafoglio.
Il nostro lieve sovrappeso azionario unisce quindi la fiducia nella prosecuzione della crescita degli utili con un approccio selettivo rispetto ai fattori che la sostengono. Un ritardo nella costruzione di data center può posticipare gli ordini dei fornitori, alleggerendo al contempo l'onere finanziario immediato per la società che ne commissiona la realizzazione. L'esposizione allo stesso programma di investimento non comporta le medesime conseguenze finanziarie.
Gli spread creditizi si sono ampliati, rafforzando la nostra convinzione su alcune opportunità selezionate. La remunerazione varia ancora sensibilmente da un emittente all'altro, soprattutto nei casi in cui le esigenze di finanziamento aumentano. La nostra allocazione multi-asset resta neutrale sulle obbligazioni investment grade e high yield europee, prudente sull'high yield statunitense e positiva sul debito dei mercati emergenti in valuta locale.
La solidità di un debitore non implica automaticamente che le sue obbligazioni siano interessanti e i risultati operativi robusti possono coesistere con ingenti emissioni e un fabbisogno di capitale crescente. Di conseguenza, cerchiamo un'adeguata remunerazione a fronte di tali esigenze di finanziamento e bilanci in grado di resistere ai ritardi.
La duration torna a svolgere un ruolo
A livello di portafogli, i rendimenti più bassi sono riconducibili a due fattori. La flessione dei prezzi del greggio ha ridotto le aspettative di inflazione e l'entità della stretta monetaria scontata dai mercati. I timori legati agli investimenti nell'IA hanno anche pesato sulla crescita attesa e sui rendimenti reali. Di conseguenza, i titoli di Stato hanno offerto protezione durante le fasi di debolezza dei titoli azionari.
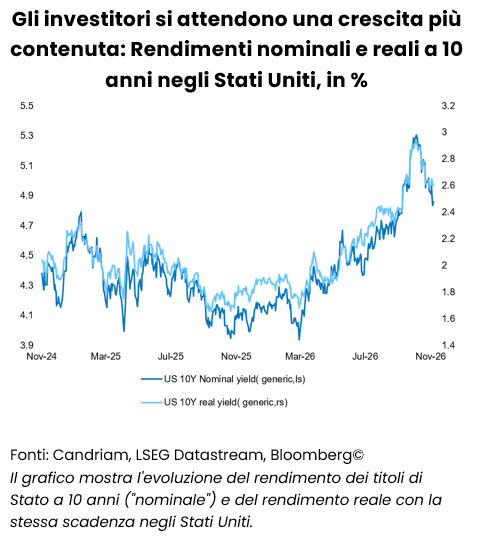
L'inflazione continua a rappresentare un vincolo. La solidità del mercato del lavoro, l'incertezza riguardo alle ripercussioni geopolitiche sui prezzi del petrolio e l'elevata inflazione sottostante lasciano alla Federal Reserve margini per un ulteriore inasprimento. In Europa, il calo del greggio non ha eliminato i vincoli legati alla capacità di raffinazione né le pressioni esercitate dai prezzi di gas ed elettricità in vista dell'inverno. Un nuovo shock energetico potrebbe provocare un ribasso simultaneo di azioni e obbligazioni.
Anche le condizioni finanziarie influiscono sull'entità dell'inasprimento necessario da parte delle banche centrali. I costi di finanziamento più alti e una maggiore debolezza dei titoli azionari stanno già frenando la domanda, inducendo le autorità monetarie a valutare gli effetti di trasmissione prima di procedere a ulteriori strette. Un ciclo limitato di rialzi dei tassi, tra cui un intervento a dicembre e un altro nel 2027, rimane compatibile con la nostra posizione di investimento.
Confermiamo la nostra preferenza per la duration dei titoli europei core, nell'ambito di un'allocazione obbligazionaria complessivamente neutrale. Le condizioni di finanziamento più restrittive e la modesta crescita della regione sostengono questa visione. La credibilità fiscale determina quali debiti sovrani siano in grado di offrire protezione: manteniamo un atteggiamento prudente nei confronti dei paesi con finanze pubbliche più fragili, tra cui Francia e Belgio. Il sostegno della Germania all'attività non elimina tali differenze.
L'oro e le strategie alternative liquide continuano a svolgere un ruolo complementare nella diversificazione. Insieme alla duration dei titoli core, contribuiscono a diversificare un'allocazione azionaria le cui esposizioni regionali e settoriali possono dipendere da decisioni comuni di spesa. Detto questo, nelle ultime settimane abbiamo ridotto in una certa misura l'esposizione ai metalli preziosi, considerati i rendimenti statunitensi a 10 anni superiori al 5,0%, le pressioni al rialzo sul dollaro USA e la maggiore volatilità del prezzo dell'oro. Per quanto riguarda i titoli azionari, ridurremmo il rischio qualora i ritardi nei progetti si trasformassero in cancellazioni su vasta scala o le guidance sugli utili subissero un deterioramento significativo. Per il momento, gli utili e gli impegni di investimento giustificano il mantenimento del nostro lieve sovrappeso, mentre la duration offre un utile contrappeso finché l'inflazione consentirà ai rendimenti di reagire a una crescita più debole.


