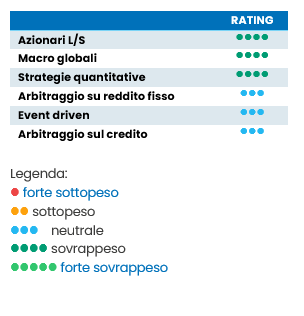
Settembre è stato caratterizzato da un'attività economica globale resiliente, persistenti pressioni inflazionistiche e crescenti timori per una stretta monetaria e per i rischi geopolitici. Negli Stati Uniti la dinamica economica è rimasta robusta, sostenuta dagli investimenti legati all'IA e dalla tenuta dei consumi, nonostante alcuni segni di moderazione del mercato del lavoro. In Europa gli indicatori economici hanno continuato a migliorare, con i PMI manifatturiero e dei servizi che hanno confermato una maggiore resilienza. La BCE ha mantenuto un approccio prudente, bilanciando i rischi inflazionistici con una crescita modesta e condizioni di finanziamento del debito sovrano sempre più impegnative. Le prospettive fiscali francesi sono state oggetto di particolare attenzione, contribuendo a un marcato ampliamento degli spread sovrani. Nel frattempo, l'economia cinese ha perso ulteriore slancio, frenata dai deboli consumi interni e dalle persistenti difficoltà del settore immobiliare, inducendo le autorità a varare ulteriori misure di sostegno mirate.
Settembre si è rivelato un mese complesso per i mercati finanziari: l'aumento dei rendimenti dei titoli di Stato, i prezzi elevati dell'energia e l'incertezza geopolitica hanno pesato sulla propensione al rischio. Le azioni globali sono calate, con quelle europee che hanno sottoperformato in misura significativa. Le azioni statunitensi hanno mostrato una tenuta relativamente superiore, sospinte dalle società tecnologiche e da quelle legate all'IA. Le azioni europee hanno patito l'ascesa dei tassi di attualizzazione, dei costi energetici e del rischio sovrano, mentre la dispersione settoriale è notevolmente aumentata.
I mercati del reddito fisso sono stati particolarmente penalizzati dal riemergere dei timori inflazionistici e dalle aspettative di una politica monetaria più restrittiva. I rendimenti dei Treasury USA sono saliti verso massimi da diversi decenni, mentre i titoli di Stato europei hanno subito ulteriori pressioni a causa dell'incertezza fiscale. Gli spread dei titoli di Stato francesi rispetto ai Bund tedeschi si sono ampliati bruscamente, sollevando timori di possibili effetti di contagio sui mercati sovrani dei paesi periferici. Anche i mercati del credito hanno subito pressioni crescenti a causa dei maggiori costi di finanziamento e di un sentiment di rischio in deterioramento.
Nel mese l'indice HFRX Global Hedge Fund EUR ha ceduto lo 0,60%[1].
Azionari L/S
Le strategie azionarie long/short hanno vissuto un mese di settembre difficile, con la performance penalizzata dalla flessione dei mercati azionari, dall'aumento dei rendimenti obbligazionari e dalla forte dispersione settoriale. I rendimenti hanno mostrato forti divergenze: gli indici degli hedge fund hanno evidenziato in media rendimenti negativi nella fascia bassa dei valori a una cifra, mentre le strategie market neutral hanno generalmente sovraperformato, sostenute dalla protezione dei portafogli short e da una minore esposizione direzionale al mercato. La leadership di mercato è rimasta concentrata nelle società tecnologiche e legate all'IA, mentre i settori ciclici tradizionali e quelli sensibili ai tassi di interesse hanno faticato. Gli hedge fund hanno incrementato selettivamente l'esposizione alla tecnologia statunitense, soprattutto alle infrastrutture per l'IA e alle applicazioni agentiche, riducendo al contempo gli industriali europei e le azioni asiatiche. In prospettiva, una dispersione più ampia e una maggiore differenziazione degli utili potrebbero favorire la selezione fondamentale dei titoli; le valutazioni elevate e la volatilità dei tassi di interesse restano tuttavia rischi rilevanti.
Macro globali
A settembre le strategie macro globali sono state tra le migliori, grazie alle marcate tendenze che hanno interessato tassi di interesse, valute e commodity. L'incremento dei rendimenti dei titoli di Stato seguito alla decisione della Federal Reserve di aumentare i tassi a settembre ha creato opportunità per i gestori posizionati in vista di una stretta monetaria. Le esposizioni long all'energia hanno tratto vantaggio dai prezzi elevati del petrolio e dalle interruzioni dell'offerta in Medio Oriente, mentre l'apprezzamento del dollaro USA ha sostenuto le posizioni direzionali sulle valute. In Europa l'ampliamento degli spread sovrani, soprattutto in Francia, ha creato ulteriori opportunità relative value. Nel complesso, il posizionamento ha privilegiato rendimenti più alti e la solidità delle commodity, sebbene le esposizioni dei singoli gestori siano state eterogenee. In futuro, la persistente inflazione, la divergenza tra le politiche monetarie e l'incertezza geopolitica dovrebbero continuare a offrire opportunità per posizionamenti macro tattici.
Strategie quantitative
In termini relativi, le strategie quantitative si sono dimostrate resilienti a settembre, sovraperformando gli approcci azionari discrezionali nonostante la notevole volatilità dei fattori. Le esposizioni al momentum hanno recuperato nel corso del mese, sostenute dal riposizionamento sistematico e dalle migliori performance dei fattori dopo le precedenti flessioni. La forte dispersione tra esposizioni growth, value e settoriali ha tuttavia creato un contesto impegnativo per alcuni modelli direzionali. Le strategie market neutral hanno beneficiato della differenziazione tra singoli titoli, mentre i modelli macro sistematici hanno intercettato le tendenze di commodity, valute e tassi di interesse. I gestori quantitativi hanno mantenuto un'esposizione lorda significativa, incrementando il posizionamento sul momentum. In prospettiva, il persistere della dispersione dovrebbe favorire approcci diversificati di arbitraggio statistico, sebbene brusche inversioni dei fattori restino un rischio fondamentale.
Reddito fisso
Le strategie di arbitraggio su reddito fisso hanno affrontato un mese di settembre impegnativo: i bruschi rialzi dei rendimenti dei titoli di Stato, l'intensa volatilità e le mutevoli aspettative sulle banche centrali hanno compromesso le tradizionali relazioni relative value. I rendimenti dei Treasury USA sono saliti sensibilmente, mentre i mercati sovrani europei hanno subito ulteriori tensioni per i timori fiscali in Francia e l'ampliamento degli spread periferici. Questi sviluppi hanno messo in difficoltà le operazioni di convergenza con leva, soprattutto quando i movimenti delle curve dei rendimenti e le relazioni tra gli spread sovrani si sono discostati dai modelli storici. L'indice HFRX Relative Value ha ceduto l'1,21%[2]. Sono emerse opportunità relative value sulle curve sovrane, sugli swap spread e sui titoli di Stato europei. Guardando al futuro, le dislocazioni di mercato potrebbero offrire punti di ingresso interessanti, purché le condizioni di finanziamento rimangano stabili e i rischi sovrani diminuiscano.
Event driven
Settembre si è rivelato un mese complesso per le strategie event driven, che hanno chiuso il periodo con rendimenti negativi, poiché i maggiori costi di finanziamento e mercati azionari più deboli hanno penalizzato l'arbitraggio su fusioni e le special situation. La maggiore volatilità dei mercati e tassi di attualizzazione più alti hanno inciso sulle valutazioni delle operazioni e sulla propensione al rischio, mentre l'incertezza geopolitica ha complicato l'esecuzione delle transazioni. L'attività societaria ha comunque continuato a offrire opportunità selettive, soprattutto nell'ambito delle ristrutturazioni, dell'attivismo degli azionisti e delle acquisizioni strategiche. In prospettiva, il proseguimento delle ristrutturazioni aziendali e il potenziale consolidamento potrebbero sostenere il flusso di operazioni, ma le condizioni di finanziamento, l'incertezza normativa e i rischi specifici delle transazioni impongono un approccio selettivo.
Arbitraggio sul credito
Le strategie di arbitraggio sul credito hanno operato in un contesto sempre più difficile a settembre, poiché l'ascesa dei rendimenti dei titoli di Stato, l'inasprimento delle condizioni finanziarie e l'incertezza geopolitica hanno inciso sulle valutazioni del credito corporate. I maggiori costi di finanziamento e l'incremento della volatilità hanno penalizzato le posizioni relative value con leva, mentre i timori degli investitori sui rischi di rifinanziamento e sui fondamentali creditizi hanno accentuato le differenze tra gli emittenti. Le performance sono state eterogenee, con le esposizioni distressed e quelle caratterizzate da una leva elevata particolarmente vulnerabili. I mercati del credito europei hanno inoltre risentito delle potenziali ricadute risultanti dall'ampliamento degli spread sovrani francesi. Le dislocazioni tra strumenti investment grade, high yield e legati alle strutture patrimoniali hanno tuttavia creato opportunità per posizionamenti selettivi relative value. In futuro, la persistente volatilità dei rendimenti e una maggiore dispersione tra gli emittenti potrebbero favorire strategie di arbitraggio sul credito basate sui fondamentali; leva, liquidità e rischi di rifinanziamento restano comunque aspetti da monitorare.
[1] Fonte : HFRX ottobre 2026
[2] Fonte : HFRX ottobre 2026


