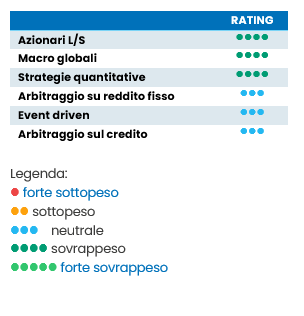
Il mese di maggio è stato caratterizzato da un'attività globale resiliente, ma anche da una crescente incertezza macro. I PMI del settore manifatturiero hanno tenuto meglio di quelli dei servizi, mentre i rischi inflazionistici sono riaffiorati con le tensioni in Medio Oriente, che hanno perturbato il traffico attraverso lo Stretto di Hormuz e mantenuto i rischi energetici al centro delle prospettive. Nell'Eurozona la ripresa iniziale ha perso slancio con il rallentamento della crescita per il primo trimestre nella maggior parte dei paesi, servizi più deboli, una fiducia dei consumatori in calo e i prezzi energetici più elevati che hanno cominciato a pesare sul potere d'acquisto delle famiglie. La posizione della BCE si è fatta più scomoda, con i rischi al rialzo per l'inflazione che limitano il margine di manovra per un allentamento della politica monetaria nonostante la domanda più contenuta. Negli Stati Uniti la domanda interna privata è rimasta solida, sostenuta dagli investimenti legati all'IA, ma i consumi sono dipesi in misura crescente da un minore risparmio, sullo sfondo di una crescita del reddito reale in rallentamento e prezzi della benzina più alti.
Gli attivi rischiosi hanno messo a segno un forte rally a maggio, trainati dai mercati tecnologici e correlati all'IA. Le azioni statunitensi hanno generato solidi rendimenti positivi, ma gli indici asiatici a forte componente tecnologica hanno sovraperformato in modo significativo, guidati dai mercati coreani e dalle azioni taiwanesi. Anche le azioni europee hanno guadagnato terreno, sebbene in modo più moderato, con rendimenti nella fascia bassa dei valori a una cifra. La performance settoriale si è rivelata eterogenea. L'information technology ha dominato i rendimenti, mentre l'energia è rimasta indietro poiché i prezzi del petrolio sono diminuiti. I tassi core sono stati volatili: il calo del petrolio e la maggiore propensione al rischio hanno sostenuto le obbligazioni verso la fine del mese, ma le aspettative delle banche centrali sono rimaste sensibili all'inflazione ostinata, soprattutto negli Stati Uniti e nell'Eurozona.
Nel mese l'indice HFRX Global Hedge Fund EUR ha guadagnato il +1,58%.
Azionari L/S
Le strategie azionarie long/short si sono comportate bene a maggio, ma i rendimenti sono dipesi in larga misura dall'esposizione all'IA, ai semiconduttori e all'Asia. I rendimenti tra le diverse strategie azionarie si sono rivelati eterogenei. HFR ha comunicato un aumento del 2,7% per l'Equity Hedge, trainato dalla tecnologia con il 10,6% e dalle strategie quantitative direzionali con il 4,0%, mentre la sanità è diminuita del -2,04%. I dati di Morgan Stanley Prime Brokerage hanno evidenziato uno spread positivo per i portafogli L/S long globali, con l'APAC come principale contributore e le posizioni long sul Giappone che hanno sovraperformato quelle short di circa il 20%. Il posizionamento è rimasto affollato: i semiconduttori e gli hardware globali hanno superato il 35% dell'esposizione netta a livello mondiale, mentre le esposizioni in Europa e negli Stati Uniti (esclusa l'IA) sono rimaste modeste. L'outlook è costruttivo, ma vulnerabile a rotazioni o prese di profitto sull'IA.
Macro globali
Le strategie macro globali hanno realizzato guadagni complessivi modesti nonostante forti oscillazioni cross-asset. HFR ha comunicato un aumento dello 0,2% per le strategie macro, con quelle incentrate sul trading attivo in ascesa dell'1,7% e quelle tematiche discrezionali dell'1,2%. Questi contributi sono stati compensati dalle perdite delle strategie su commodity e CTA sistematiche. Tra i driver della performance figurano i minori prezzi del petrolio, la resilienza della dinamica azionaria, le aspettative volatili sui tassi e i trend contrastanti delle valute. Nel breve termine, i gestori rimangono cauti riguardo al rischio di una brusca inversione del sentiment di mercato e dei prezzi degli asset, determinata da fattori quali i mercati energetici, gli sviluppi sul fronte dell'inflazione e le mutevoli aspettative delle banche centrali. Nel lungo periodo, tuttavia, le opportunità sono sempre più allettanti, sostenute dalla crescente divergenza tra le classi di asset, le traiettorie di crescita dei paesi e i percorsi delle politiche.
Strategie quantitative
Le strategie quantitative hanno beneficiato di una forte dispersione di trend e fattori, sebbene i risultati siano probabilmente dipesi dalla struttura dei modelli. L'indice HFR Equity Hedge Quantitative Directional ha guadagnato il 4,0%, sostenuto dalla dinamica azionaria, dalla leadership tecnologica e dalla dispersione regionale. Al contempo, le strategie CTA sistematiche diversificate hanno faticato, poiché le brusche inversioni del petrolio e le mutevoli aspettative sui tassi hanno creato condizioni difficili per i modelli di trend a medio termine. Morgan Stanley ha rilevato un'elevata dispersione a livello di singoli titoli e una leadership azionaria storicamente ristretta, condizioni che possono aiutare i modelli di selezione dei titoli ma danneggiare i portafogli basati su fattori affollati. Le prospettive favoriscono i modelli adattivi in grado di bilanciare lo slancio dell'IA con il rischio di ritorno alla media e una più ampia rotazione settoriale.
Reddito fisso
Le strategie di arbitraggio su reddito fisso e relative value sui tassi hanno chiuso maggio in territorio positivo, pur senza emergere come protagoniste. Tra i driver figurano una maggiore chiarezza sulla transizione alla guida della Fed, aspettative volatili sulla curva e opportunità nel valore relativo dei tassi sovrani, poiché i mercati hanno rivisto i percorsi di Fed e BCE. Secondo i macroeconomisti di Candriam, la BCE deve affrontare un trade-off inflazione-crescita meno favorevole dopo lo shock energetico. Il posizionamento degli operatori di arbitraggio su reddito fisso dovrebbe rimanere cauto, con la leva limitata dalla volatilità dei tassi. Le prospettive a breve termine sono favorevoli se la dispersione della curva persiste, ma vulnerabili a nuovi shock inflazionistici.
Event driven
A maggio le strategie event driven si sono comportate bene. La dinamica di mercato risk-on ha favorito le strategie più direzionali, con le special situation che hanno nettamente sovraperformato i portafogli puri di arbitraggio su fusioni. Tuttavia, dall'inizio dell'anno, le strategie hard-catalyst hanno esibito una buona performance, dimostrandosi resilienti alla volatilità di mercato e offrendo una performance soddisfacente. Nell'attuale contesto, la selezione delle operazioni e la costruzione del portafoglio rimangono elementi molto importanti per orientarsi. Le prospettive a breve termine sono equilibrate: la volatilità fa emergere punti di ingresso, ma il rischio geopolitico potrebbe limitare il rialzo. Tuttavia, nel lungo termine le opportunità dovrebbero migliorare con l'arrivo sul mercato di un maggior numero di operazioni, che contribuiranno a stabilizzare gli spread.
Arbitraggio sul credito
Le strategie di arbitraggio sul credito hanno generato guadagni costanti, sospinte da una propensione al rischio resiliente e da uno stress creditizio contenuto. Il rally azionario di maggio, i prezzi del petrolio più bassi e il miglioramento del sentiment sui mercati dei capitali hanno sostenuto il carry e la compressione degli spread, mentre la dispersione idiosincratica ha creato opportunità di valore relativo. I gestori del credito hanno inoltre beneficiato della forte domanda di finanziamenti legata agli investimenti in infrastrutture e data center dedicati all'IA, sebbene ciò abbia introdotto un rischio di concentrazione nelle strutture patrimoniali connesse alla tecnologia. Le prospettive rimangono moderatamente favorevoli fintanto che la crescita regge e le aspettative di insolvenza restano contenute.


