L'attività globale è rimasta resiliente ad agosto, sebbene siano persistite le divergenze regionali. Il sentiment, l'occupazione e gli investimenti nell'Eurozona sono migliorati nonostante le pressioni sul fronte energetico e la debole domanda delle famiglie, sostenendo un orientamento cauto della BCE. La crescita e l'occupazione negli Stati Uniti si sono confermate solide, mentre l'inflazione è gradualmente diminuita. La Cina è rimasta il principale anello debole, tra consumi modesti, fragilità del settore immobiliare e domanda di credito limitata, con una crescente dipendenza dalle esportazioni.
Gli asset rischiosi hanno guadagnato terreno sulla scia di un rinnovato entusiasmo per l'IA e i software. Le azioni statunitensi si sono distinte, trainate da tecnologia ed energia, mentre l'Europa ha conseguito una performance più contenuta, con la Francia che ha sottoperformato. I materiali hanno sopravanzato i settori difensivi. I mercati asiatici si sono rafforzati, in particolare Taiwan, Giappone e Corea, mentre Cina e Hong Kong hanno continuato a soffrire. Nonostante questo contesto favorevole, gli hedge fund hanno adottato un approccio più difensivo, riducendo drasticamente l'esposizione alle azioni non statunitensi e liquidando posizioni nei semiconduttori, nell'hardware e in altri asset legati alle infrastrutture di IA.
I mercati del reddito fisso sono rimasti sensibili ai timori relativi alla politica monetaria e all'offerta. I rendimenti a lungo termine statunitensi sono saliti nel mese nonostante i riacquisti da parte del Tesoro a sostegno della liquidità, poiché gli investitori hanno continuato a concentrarsi sugli ingenti deficit di bilancio, sulle massicce emissioni sovrane e corporate e su un quadro di comunicazione della Fed meno prevedibile. Sul fronte del credito, le robuste emissioni, in particolare quelle associate al ciclo di investimenti nell'IA, hanno contribuito a un certo ampliamento degli spread, sebbene i bilanci societari nel loro complesso siano rimasti un fattore di sostegno.
Il mese ha quindi combinato una crescita resiliente e rendimenti azionari positivi, con una chiara tendenza, sotto la superficie, verso esposizioni di maggiore qualità e con beta più basso. Al contempo, gli hedge fund hanno ridotto le esposizioni basate sul momentum e quelle affollate nell'IA, aumentando invece posizioni specifiche nei finanziari, nell'energia, nella sanità e nei settori difensivi, il che suggerisce una maggiore selettività piuttosto che una reale fuga dal rischio.
Nel mese l'indice HFRX Global Hedge Fund EUR ha guadagnato lo 0,65%.
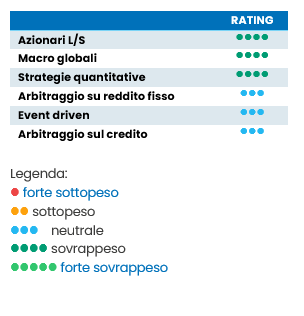
Azionari L/S
I fondi azionari long/short hanno generato rendimenti assoluti positivi ad agosto, ma hanno faticato a cogliere il rally azionario: secondo le stime di Morgan Stanley, i fondi L/S globali hanno chiuso in ascesa, intercettando circa il 50% del rialzo delle azioni mondiali. Dai portafogli short, che sono saliti più di quelli long, è giunto il principale contributo negativo, con i software particolarmente penalizzanti, poiché i titoli SaaS che erano stati oggetto di forti vendite hanno messo a segno un deciso rimbalzo. I fondi hanno continuato a ridurre il rischio nelle esposizioni affollate alle infrastrutture di IA, ai semiconduttori, all'hardware e alle memorie, privilegiando invece gli hyperscaler, i titoli tecnologici di qualità superiore e titoli selezionati di finanziari, energia e sanità. Le vendite di posizioni long su titoli non statunitensi sono state eccezionalmente sostenute, soprattutto in Europa e Asia. In prospettiva, una minore concentrazione e una maggiore dispersione dovrebbero migliorare le opportunità a livello di selezione dei titoli, sebbene gli short squeeze restino un rischio chiave.
Macro globali
Le macro globali sono state tra le strategie di hedge fund più performanti ad agosto, trainate da variazioni significative nei tassi e nelle commodity. L'ascesa dei rendimenti obbligazionari globali (US, EUR, JPY), alimentata da un'inflazione più ostinata, dalla solidità di petrolio e commodity agricole e dalla volatilità delle valute, ha offerto opportunità direzionali. I rendimenti statunitensi e quelli a lungo termine sono rimasti sotto pressioni al rialzo a causa dei persistenti deficit di bilancio, delle massicce emissioni corporate e di Treasury e dell'incertezza sulla comunicazione della Fed, mentre le tensioni in Medio Oriente hanno sospinto la volatilità sul fronte energetico. Le divergenze di politica monetaria, le preoccupazioni di natura fiscale e l'incertezza geopolitica continuano a favorire le strategie macro globali, sebbene vi sia un certo rischio di inversione.
Strategie quantitative
Le strategie quantitative e multi-gestore hanno registrato un altro mese volatile ma leggermente positivo. Momentum e Short Interest sono stati i principali detrattori, mentre liquidità, sentiment degli analisti e inversione a breve termine hanno contribuito positivamente. I gestori hanno reagito riducendo l'esposizione ai fattori Momentum e Short Interest, riflettendo la brusca inversione in operazioni precedentemente affollate. L'elevata dispersione trasversale rimane favorevole, ma le improvvise rotazioni tra i fattori suggeriscono di ricorrere a segnali diversificati e a una gestione disciplinata delle esposizioni.
Reddito fisso
Le strategie relative value del reddito fisso hanno conseguito rendimenti moderatamente positivi nonostante un difficile mercato obbligazionario direzionale. Le opportunità sono state create dalla maggiore volatilità dei Treasury, dal repricing delle curve e da emissioni corporate IG insolitamente elevate. Gli hedge fund rimangono inoltre attori importanti nelle basis trade sui Treasury, mentre la mutevole composizione della proprietà dei Treasury e i deficit persistenti contribuiscono a una maggiore sensibilità del mercato. L'elevata volatilità di tassi e curve dovrebbe sostenere le opportunità di relative value, sebbene le posizioni affollate nelle basis trade, le condizioni di finanziamento tramite repo e improvvisi episodi di dislocazione della liquidità restino rischi importanti.
Event driven
Le strategie event driven hanno esibito modesti guadagni, con risultati molto diversi a seconda della sotto-strategia. L'arbitraggio su fusioni è stato il primo della classe, con un rialzo dello 0,87% come misurato dall'indice HFRX ED Merger Arbitrage, mentre le special situation hanno chiuso in lieve territorio negativo, poiché alcune azioni trainate da catalizzatori hanno perso terreno. La leva delle strategie event driven è rimasta piuttosto elevata, ma ampiamente entro il range osservato negli ultimi anni. Le prospettive sono cautamente ottimistiche, in particolare per le special situation e i catalizzatori di bilancio, mentre l'arbitraggio su fusioni continua a dipendere dalla chiarezza normativa e dalle condizioni di finanziamento.
Arbitraggio sul credito
Il contesto si è rivelato contrastante ma sempre più ricco di opportunità per l'arbitraggio sul credito. I bilanci societari sono rimasti generalmente sani, ma l'intensa attività di emissione, in particolare quella legata agli investimenti nell'IA, ha determinato una maggiore dispersione tra titoli ed emittenti. I più ampi spread degli hyperscaler hanno aiutato i mercati ad assorbire l'offerta. Le cartolarizzazioni relative ai data center, ormai stabilizzate, hanno retto meglio del debito corporate non garantito. L'aumento dei rendimenti dei Treasury e le emissioni più consistenti hanno inoltre ampliato le opportunità di relative value tra cash bond, CDS, curve e strutture patrimoniali. La dispersione e l'offerta dovrebbero continuare a sostenere l'arbitraggio sul credito long/short e sulle strutture patrimoniali, mentre gli spread aggregati contratti favoriscono il rischio di credito idiosincratico piuttosto che quello direzionale generale.


