


La solida crescita offre alle banche centrali maggiori margini per adottare un approccio restrittivo. L'economia ha resistito alla guerra in Iran e ai più elevati prezzi energetici meglio di quanto si temesse. L'inflazione è aumentata in misura meno marcata del previsto, ma la sua persistenza induce i decisori politici a non abbassare la guardia. Le banche centrali hanno iniziato a innalzare i tassi e i rendimenti obbligazionari hanno seguito questa tendenza. Un'attività più robusta dovrebbe sostenere gli utili, ma riduce anche la pressione sulle banche centrali affinché allentino la politica monetaria mentre l'inflazione resta troppo elevata.
Dopo il rally di agosto, siamo diventati più prudenti. I fondamentali societari confermano le nostre convinzioni di investimento, mentre l'aumento dei rendimenti ci porta a essere più esigenti sui rischi che siamo disposti ad assumere. Abbiamo quindi protetto in modo selettivo i guadagni e adeguato le esposizioni, mantenendo sostanzialmente invariati i giudizi di allocazione.
Uno shock minore, pressioni più prolungate
L'economia ha trovato il modo di aggirare alcune delle turbolenze. Il ricorso a rotte alternative, la riduzione delle scorte e l'aumento dell'offerta di petrolio al di fuori del Medio Oriente hanno attenuato l'impatto del trasporto marittimo limitato attraverso lo Stretto di Hormuz e la Penisola araba. Anche gli investimenti hanno tenuto bene: la spesa in conto capitale negli Stati Uniti si estende oltre l'IA, mentre in Europa sono migliorati anche i sondaggi sulle imprese e le aspettative sulla domanda.
Questo adeguamento aiuta a spiegare perché l'attività abbia sorpreso positivamente su entrambe le sponde dell'Atlantico. Tuttavia, non elimina le difficoltà sul fronte energetico. I vincoli nella capacità di raffinazione mantengono elevati i prezzi dei carburanti per il trasporto, e le ridotte scorte europee di gas lasciano la regione vulnerabile in vista dell'inverno. I prezzi del greggio da soli delineano un quadro incompleto dei costi che gravano sulle imprese e sulle famiglie. Gli indicatori del sentiment dei consumatori stanno iniziando a riflettere queste tensioni, mettendo sotto attento esame la ripresa del potere d'acquisto con l'avvicinarsi dell'inverno.
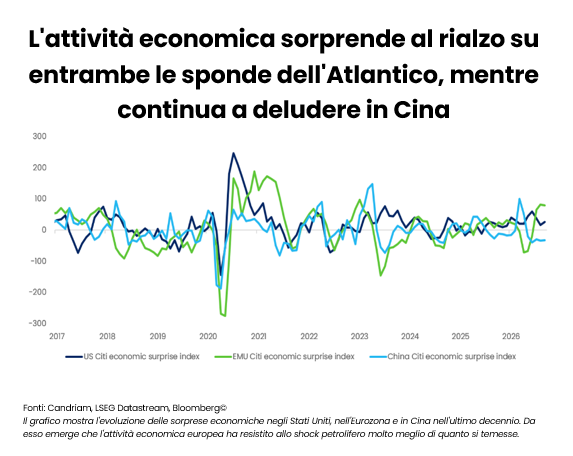
La durata dell'inflazione merita ora la stessa attenzione riservata al suo picco. Le pressioni sottostanti sui prezzi si stanno attenuando gradualmente, ma i costi energetici rimangono elevati e la crescita è sufficientemente solida da lasciare alle banche centrali margini di manovra. Prevediamo un inasprimento limitato ma generalizzato quest'anno e il prossimo. I tempi e il ritmo con cui l'inflazione diminuirà in modo significativo determineranno fino a che punto le banche centrali dovranno spingersi.
Il nostro scenario centrale resta quello di una continua espansione, con una crescita statunitense leggermente superiore al 2% e un modesto recupero in Europa, con una crescita del PIL vicina all'1%. Gli investimenti stanno svolgendo gran parte del lavoro. I consumi statunitensi dipendono in parte dal risparmio delle famiglie, mentre la ripresa europea si basa ancora in larga misura sulla spesa pubblica in Germania. La debole domanda interna cinese rafforza l'esigenza di distinguere i beneficiari degli investimenti dalle imprese che fanno affidamento su un ampio rimbalzo dei consumi.
Il supporto degli utili è reale
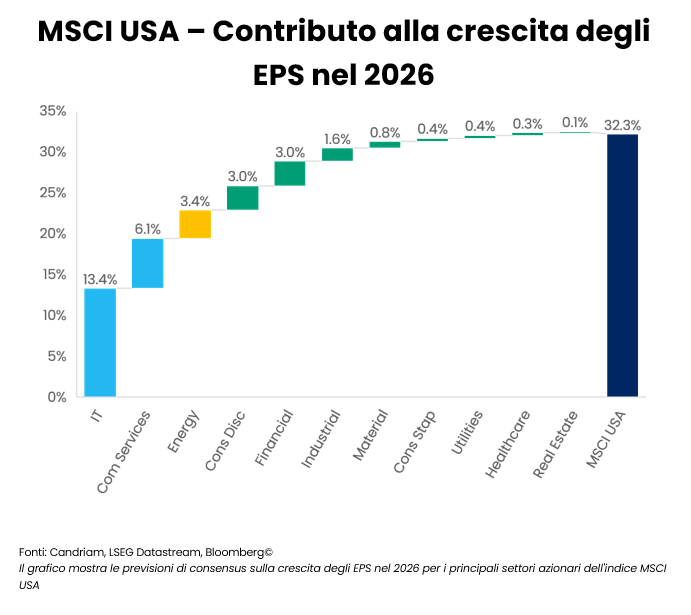
I risultati del secondo trimestre hanno fornito ulteriori elementi a sostegno degli investimenti azionari. . La crescita degli utili si è ampliata oltre la tecnologia e le stime sono state riviste al rialzo nelle principali regioni. Le società hanno continuato a conseguire buoni risultati nonostante lo shock energetico. Questo ci induce a mantenere l'esposizione, anche a fronte di tassi di interesse più elevati.
La prossima stagione degli utili ci dirà se tale slancio degli utili potrà protrarsi fino al 2027. A seguito del rally le aspettative sono aumentate, lasciando meno spazio alle delusioni. Osserveremo se l'aumento dei costi energetici inizierà a erodere i margini e se i management manterranno i propri piani di investimento.
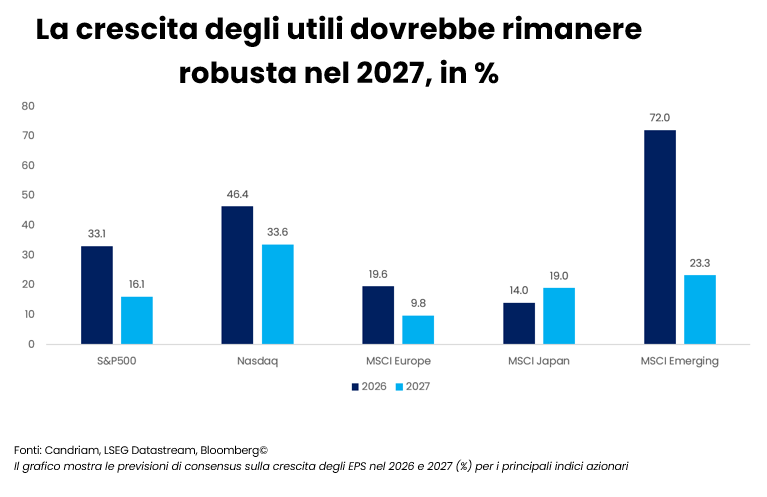
Sul fronte dell'IA, la conversione degli ordini in ricavi e liquidità diventerà un banco di prova più impegnativo. Il portafoglio ordini degli hyperscaler sta crescendo più rapidamente dei ricavi, ma gli investimenti continuano a pesare sulle aspettative di free cash flow. I fornitori di risorse a disponibilità limitata possono intercettare parte di questa spesa prima che le società che la finanziano riescano a ottenere un rendimento. La memoria, il packaging avanzato e le infrastrutture energetiche rimangono aree di interesse. Il rimbalzo dei software già premia le società che monetizzano l'IA. Per sostenerla sarà necessario dimostrare che tali ricavi possano crescere.
La crescita degli utili si sta estendendo oltre i consueti leader tecnologici. L'elettrificazione, l'automazione e alcune attività industriali selezionate beneficiano di programmi di investimento, con la crescente domanda di apparecchiature convenzionali che fornisce ulteriore sostegno. Un'altra espansione degli utili conferirebbe al rialzo azionario una base più ampia. Detenere lo stesso tema di investimento in molteplici mercati, tuttavia, non diversifica necessariamente i rischi insiti nello stesso.
I rendimenti più elevati modificano le condizioni
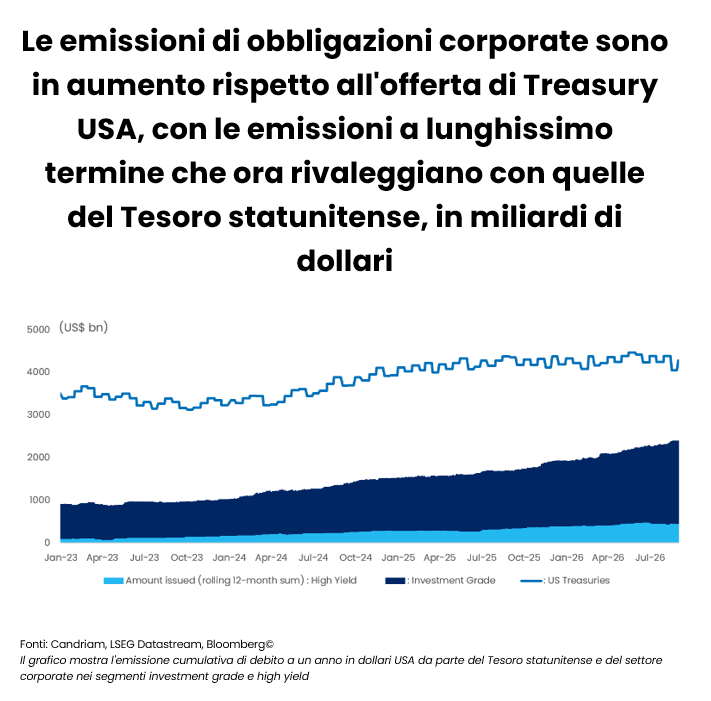
Le banche centrali sono responsabili solo in parte dell'ascesa dei rendimenti. I governi continuano a ricorrere massicciamente al debito e le emissioni corporate aumentano di pari passo con la crescita delle esigenze di investimento. I mercati obbligazionari devono assorbire entrambi questi fattori. Anche una pausa nella stretta monetaria manterrebbe inalterate queste esigenze di finanziamento; chiaramente, il ciclo di investimenti nell'IA sta ridefinendo i mercati del credito, soprattutto per il finanziamento del debito su larga scala.
I rendimenti più elevati offrono migliori punti di ingresso in determinate scadenze dei titoli sovrani. Manteniamo una posizione nel complesso neutrale sulle obbligazioni e una preferenza per il debito core europeo, dove le quotazioni scontano già un considerevole inasprimento della politica monetaria. Si tratta di una posizione selettiva in termini di duration, prestando attenzione al costo della protezione.
Il credito offre meno motivi di entusiasmo. Gran parte del miglioramento dei fondamentali si riflette già negli spread ridotti. Gli investitori azionari possono partecipare alla crescita degli utili; per i detentori di obbligazioni, invece, il potenziale di rialzo è più limitato una volta che gli spread si sono compressi. Preferiamo l'investment grade europeo a quello statunitense, restiamo cauti sull'high yield statunitense e manteniamo una visione positiva sul debito in valuta locale dei mercati emergenti. Il carry è utile, ma non fa scomparire il rischio di tasso di interesse o di rifinanziamento.
Vale la pena proteggere alcuni guadagni
Manteniamo un lieve sovrappeso sulle azioni, con una preferenza per il Giappone e i mercati emergenti e un rating neutrale per gli Stati Uniti e l'Europa. Il Giappone offre un'esposizione al ciclo di investimenti, oltre a una governance in miglioramento e al sostegno interno. La dinamica degli utili e le valutazioni in Asia supportano l'allocazione nei mercati emergenti, mentre l'indebolimento dell'economia interna cinese impone selettività.
La dipendenza energetica dell'Europa limita ancora il nostro interesse per la regione. L'attività più solida non ha eliminato tale vulnerabilità, il che giustifica una certa preferenza per l'esposizione agli Stati Uniti nell'ambito dei nostri recenti adeguamenti. In tutti i portafogli, abbiamo ridotto il rischio dopo il rally, pur mantenendo le convinzioni di investimento di fondo. La difficile stagionalità storica di settembre, in un anno di elezioni di metà mandato negli Stati Uniti, rafforza tale prudenza, unitamente al posizionamento e ai rendimenti più elevati. Il calendario influenza l'entità delle nostre esposizioni, ma non determina la logica di investimento.
I metalli preziosi continuano a far parte dell'allocazione, date le nostre convinzioni sulla loro scarsità, insieme alle strategie alternative liquide. Con diversi asset esposti all'aumento dei rendimenti, la diversificazione richiede attenzione ai rischi comuni in tutto il portafoglio. Per ora, manteniamo l'esposizione alle aziende che generano crescita e incameriamo profitti laddove i mercati ci hanno premiato. Convinzioni salde lasciano spazio a un budget di rischio più contenuto.
Convinzioni e view di Candriam
La tabella seguente è un indicatore delle principali esposizioni edei principali moveimenti all'interno di un modello di portafoglio diversificato bilanciato.
Legenda
-
Fortemente positiva
-
Positiva
-
Neutrale
-
Negativa
- Fortemente negativa
- Nessuna variazione
- Esposizione ridotta
- Esposizione aumentata
| Posizionamento (orientamento attuale) | Variazione | |
|---|---|---|
| Azioni globali |
|
|
| Stati Uniti |
|
|
| EMU |
|
|
| Europa ex-EMU |
|
|
| Giappone |
|
|
| Mercati emergenti |
|
|
| Obbligazioni |
|
|
| Europa |
|
|
| Europe core |
|
|
| Paesi europei periferici |
|
|
| Investment Grade Europa |
|
|
| High Yield Europa |
|
|
| Stati Uniti |
|
|
| Stati Uniti |
|
|
| IG Stati Uniti |
|
|
| HY Stati Uniti |
|
|
| Mercati emergenti |
|
|
| Debito pubblico HC |
|
|
| Debito pubblico LC |
|
|
| Valute |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Aggiornata ogni mese, questa sezione fornisce analisi di esperti e approfondimenti strategici. Rimani informato sulle nostre ultime prospettive e allocazioni di mercato.
-
 Monthly Coffee Break, Allocazione di attivi
Gli utili al centro dell'attenzione
La Fed ha alzato i tassi quando, solo pochi mesi fa, gli investitori si aspettavano tagli. Ora i mercati prevedono ulteriori strette fino al 2027, eppure le azioni statunitensi sono ancora in rialzo quest'anno. Le aspettative sugli utili hanno retto nonostante il cambiamento delle attese sulla politica monetaria. L'imminente stagione degli utili per il T3 dirà se le società saranno in grado di soddisfare tali aspettative. . -
 Monthly Coffee Break, Investimenti Alternativi
La dispersione e le tendenze creano opportunità
September was characterised by resilient global economic activity, persistent inflationary pressures and increasing concerns over monetary tightening and geopolitical risks. In the United States, economic momentum remained robust, supported by AI-related investment and resilient consumption, despite signs of labour market moderation. In Europe, economic indicators continued to improve, with manufacturing and services PMIs signalling greater resilience. -
 Monthly Coffee Break, Azioni
La prova degli utili
Dopo una fase in cui i solidi utili hanno aiutato i mercati azionari ad assorbire i crescenti tassi di interesse, il rialzo dei rendimenti obbligazionari ha iniziato a pesare maggiormente sul sentiment nei confronti delle azioni. La stagione degli utili per il terzo trimestre metterà ora alla prova la capacità delle imprese di sostenere la fiducia del mercato con risultati robusti e guidance credibili. Le aspettative sugli utili continuano a salire: è un punto di partenza incoraggiante, ma alza anche l'asticella per le società. -
 Monthly Coffee Break, Obbligazioni
Sovrappeso confermato sulla duration dei tassi in euro
Dopo il brusco sell-off di settembre, conserviamo un moderato sovrappeso sulla duration nel segmento da due a cinque anni. I rendimenti reali più elevati hanno reso le valutazioni più interessanti, ma la nostra convinzione resta limitata. L'argomento più solido rimane la politica monetaria: i mercati scontano un tasso terminale della Fed intorno al 4,75% , lasciando spazio a un ciclo restrittivo meno esteso, che favorirebbe le scadenze più brevi.