Dopo una fase in cui i solidi utili hanno aiutato i mercati azionari ad assorbire i crescenti tassi di interesse, il rialzo dei rendimenti obbligazionari ha iniziato a pesare maggiormente sul sentiment nei confronti delle azioni. La stagione degli utili per il terzo trimestre metterà ora alla prova la capacità delle imprese di sostenere la fiducia del mercato con risultati robusti e guidance credibili. Le aspettative sugli utili continuano a salire: è un punto di partenza incoraggiante, ma alza anche l'asticella per le società.
Dei tassi più alti non sono necessariamente una cattiva notizia
A settembre abbiamo evidenziato come la crescita degli utili avesse consentito ai titoli azionari di assorbire tassi di interesse a lungo termine più elevati. Da allora il rendimento del decennale statunitense ha superato la soglia del 5%[1] discussa nella nostra precedente house view, mettendo sotto ulteriore pressione le valutazioni.
Il motivo dell'aumento è importante. Quando tassi più alti riflettono un'economia più forte, il miglioramento di ricavi e utili può compensare l'effetto negativo sulle valutazioni. La decisione della Fed di settembre è stata accompagnata dalla constatazione di un'attività solida, una spesa resiliente e investimenti sostenuti. Interpretiamo questo quadro come un segnale di vigore economico, anche se la persistente inflazione richiede una risposta di politica monetaria.
Nemmeno un nuovo ciclo di inasprimento per un totale di circa 100 punti base comprometterebbe automaticamente le prospettive azionarie, a condizione che crescita e utili restino resilienti. Storicamente, la volatilità iniziale successiva al primo rialzo della Fed ha spesso lasciato spazio a rendimenti azionari positivi nei sei/dodici mesi seguenti. Il contesto economico e il ritmo della stretta restano determinanti.
Per gli utili un nuovo banco di prova
La stagione degli utili offre ora l'occasione di rivalutare l'equilibrio tra tassi di interesse e crescita degli utili. Il consensus stimava per il terzo trimestre una crescita degli utili per l'indice S&P 500 pari al 29,5%, in ascesa dal 26,7% di fine giugno. Energia, information technology e finanziari hanno guidato le revisioni al rialzo, con l'aumento dei prezzi energetici e la forte domanda legata all'IA che hanno favorito i primi due settori. Tutti gli undici settori dell'S&P 500 dovrebbero registrare un'espansione degli utili su base annua[2].
Queste aspettative offrono una base solida, ma rendono più impegnativo il compito delle società. Oltre ai risultati trimestrali, gli investitori esamineranno attentamente le guidance del management per valutare se la domanda e i margini possano sostenere la crescita degli utili nel 2027. La conferma che il miglioramento si estende a una gamma più ampia di imprese rafforzerebbe la capacità del mercato di resistere a rendimenti più elevati.
Oltre la crescita complessiva
Meriterà attenzione anche l'origine della crescita degli utili. Prezzi del petrolio più alti trainano i profitti del settore energetico, ma aumentano i costi altrove. Gli investimenti in IA generano ricavi per i fornitori di semiconduttori e apparecchiature, mentre le società che finanziano tale infrastruttura devono dimostrare come la spesa si traduca in ricavi e rendimenti futuri. Per le banche, attività di prestito, costi di finanziamento e qualità del credito contribuiranno a stabilire se la redditività permane resiliente.
In questo contesto, le differenze in termini di visibilità sugli utili e di valutazioni rafforzano l'importanza della selettività. Nei nostri settori preferiti, selezioniamo le società le cui prospettive sugli utili giustificano la valutazione e le cui risorse finanziarie consentono loro di realizzare i piani di investimento. Uno scenario costruttivo per gli utili continua a sostenere i titoli azionari, e la selezione dei titoli è centrale per coglierne la crescita.
Dai driver di mercato al posizionamento del portafoglio
I mercati azionari regionali si presentano all'appuntamento con la stagione degli utili da punti di partenza molto diversi. Gli Stati Uniti continuano a beneficiare di utili robusti e della leadership tecnologica; l'Europa risente maggiormente di rendimenti più alti e di un'ampiezza di mercato più debole; i mercati emergenti, infine, mostrano rendimenti ancora solidi ma concentrati nella tecnologia. Alla luce di queste differenze, è opportuno adottare un approccio regionale selettivo, incentrato su visibilità degli utili, valutazioni e fattori di crescita sostenibili.
Stati Uniti
I titoli azionari statunitensi si sono mantenuti resilienti nonostante l'ascesa dei rendimenti a lungo termine, l'incertezza geopolitica e gli alti prezzi del petrolio, con il Nasdaq Composite che all'inizio di ottobre ha toccato un nuovo massimo storico di chiusura[3]. A settembre la performance è risultata disomogenea: i rialzi si sono concentrati sulle large cap di tecnologia e servizi di comunicazione, mentre la maggior parte del mercato generale è diminuito. Le grandi capitalizzazioni growth hanno sovraperformato le omologhe value, mentre le mid e small cap sono calate[4].
Le aspettative sugli utili per il terzo trimestre restano elevate, sostenute dalle revisioni al rialzo. Poiché questo ottimismo è già incorporato nelle attese, per mantenere la fiducia del mercato saranno decisive la credibilità delle guidance e la capacità di rispettare le previsioni.
Il nostro posizionamento settoriale riflette tre convinzioni principali:
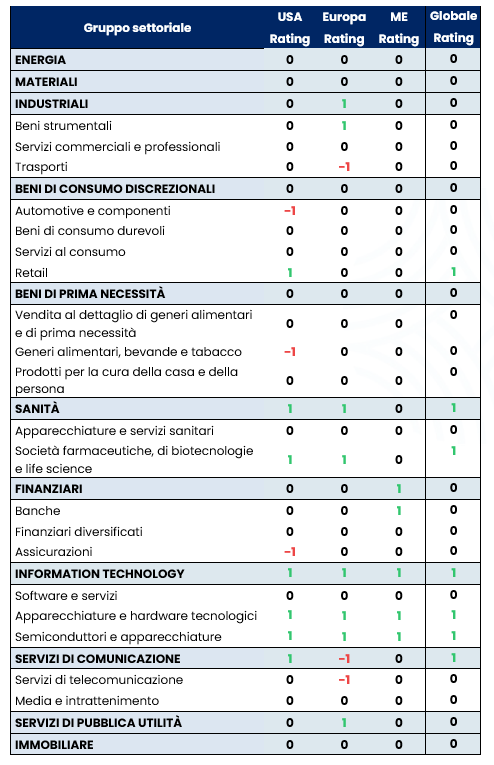
- La sanità resta uno dei settori in cui nutriamo maggiori convinzioni, con particolare riguardo alle biotecnologie. La continua innovazione, l'attività di fusione e acquisizione e le solide aspettative sulla crescita degli utili sostengono la nostra visione positiva.
- A fine settembre l'information technology è stato rivisto a sovrappeso strategico, compresi semiconduttori e apparecchiature, nonché apparecchiature e hardware tecnologici. La nostra convinzione poggia su una forte dinamica degli utili e sui costanti investimenti nelle infrastrutture di IA. Il lancio di Muse da parte di Meta mostra come l'adozione dell'IA tra i consumatori potrebbe ampliare la domanda oltre le applicazioni aziendali. Se l'adozione aumenterà come previsto, le ulteriori esigenze di potenza di calcolo, memoria e connettività dovrebbero sostenere il più ampio ecosistema delle infrastrutture di IA.
- Anche i servizi di comunicazione sono stati portati a sovrappeso. Riteniamo che le grandi piattaforme digitali siano potenziali beneficiarie dell'IA agentica per i consumatori. Le loro ampie basi di utenti e la distribuzione consolidata potrebbero aiutarle a trasformare una maggiore adozione in ricavi aggiuntivi, sebbene il ritmo e la redditività della monetizzazione restino punti importanti da monitorare.
Europa
I titoli azionari europei sono scesi leggermente dal nostro ultimo comitato, poiché l'aumento dei rendimenti dei titoli di Stato a livello globale ha pesato su sentiment e valutazioni[5]. Il conflitto in Medio Oriente e i prezzi del petrolio più elevati hanno alimentato i timori inflazionistici, mentre l'ampliamento degli spread sovrani e l'incertezza fiscale in Francia hanno esercitato ulteriore pressione.
L'information technology si è rivelato l'unico settore in rialzo nel periodo, sospinto dall'ottimismo che circonda gli investimenti in IA e dalla domanda di semiconduttori. L'immobiliare è stato il fanalino di coda, penalizzato dai rendimenti più alti, mentre anche i finanziari sono diminuiti.
In questo contesto, il comitato ha apportato tre modifiche al proprio posizionamento:
- Banche e finanziari sono stati declassati da sovrappeso a neutrale. I fondamentali delle banche restano solidi, ma la maggiore incertezza politica e valutazioni meno interessanti dopo la forte performance del settore giustificano una posizione più equilibrata.
- Servizi di telecomunicazione e servizi di comunicazione sono passati da neutrale a sottopeso. Pressioni competitive e sui prezzi, prospettive di crescita modeste e valutazioni meno appetibili pesano sulla tesi di investimento. Gli agenti di IA potrebbero accentuare queste pressioni, rendendo più facile per i consumatori confrontare le offerte e cambiare operatore. Questa visione più prudente contrasta con il nostro sovrappeso sugli Stati Uniti, dove le piattaforme digitali sono alla base della nostra convinzione sul settore.
- I trasporti sono stati declassati da neutrale a sottopeso. La capacità di trasporto aggiuntiva e la scarsa visibilità sulla domanda aumentano il rischio di pressioni su prezzi e redditività.
Tutte le altre visioni settoriali restano invariate. Continuiamo a privilegiare sanità, information technology, servizi di pubblica utilità e industriali.
Nella sanità, la nostra preferenza ricade ancora sulle società farmaceutiche, di biotecnologie e life science. Nel settore delle tecnologie dell’informazione, la nostra convinzione resta sostenuta dai previsti incrementi della capacità produttiva di semiconduttori e dal proseguimento degli investimenti nell’IA
Il nostro giudizio positivo sui servizi di pubblica utilità riflette la domanda strutturale legata a elettrificazione e investimenti nelle reti, insieme a valutazioni ragionevoli. Tra gli industriali privilegiamo le società di beni strumentali esposte a produzione di energia, elettrificazione e ammodernamento delle reti. Anche i consistenti portafogli ordini supportano la nostra visione positiva sul comparto aerospaziale.
Mercati emergenti
Nonostante un certo consolidamento a settembre, da inizio anno i mercati emergenti hanno conseguito una solida performance. La leadership di mercato resta eccezionalmente ristretta, con il settore tecnologico a trainare i rendimenti. Al di fuori della tecnologia, il contesto si è rivelato più complesso, a causa dei prezzi del petrolio più alti, delle aspettative inflazionistiche in aumento e di un dollaro USA più forte, oltre a un quadro macroeconomico meno favorevole in grandi economie come Cina e India.
- La performance settoriale resta molto differenziata. La tecnologia continua a guidare il mercato e rimane la principale fonte di solidità, mentre i materiali sono stati gli ultimi della classe[6]. Anche i comparti legati ai consumi hanno faticato, specialmente in Cina. Al contrario, le banche si sono dimostrate relativamente difensive, soprattutto in Cina e India, offrendo una certa resilienza rispetto al più impegnativo contesto macroeconomico.
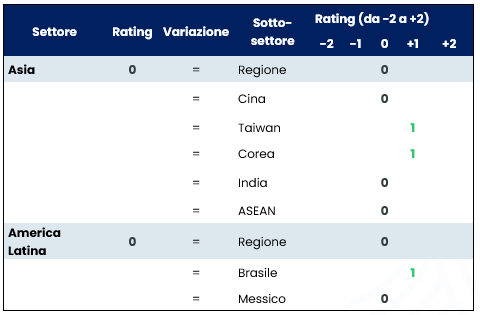
- Il Brasile resta un sovrappeso chiave e una scelta di convinzione differenziata. Il sovrappeso sul Brasile, inizialmente non in linea con il consensus, ha beneficiato di una reazione di mercato molto positiva al primo turno elettorale, con l'indice MSCI Brazil in rialzo di quasi il 15%[7]. Gli elevati volumi di negoziazione dopo il risultato suggeriscono che gli investitori stanno sempre più inseguendo il movimento, mentre gli upgrade dei broker potrebbero offrire ulteriore sostegno. L'imminente ballottaggio resta il principale catalizzatore a breve termine, con il mercato che probabilmente anticiperà il più possibile una vittoria di Bolsonaro prima del risultato definitivo.
- Il cambiamento politico potrebbe diventare un catalizzatore su scala più vasta per l'America Latina. Il Brasile si inserisce in una più ampia tendenza regionale di transizione politica in America Latina. I recenti cambiamenti in paesi come Argentina, Perù e Colombia sono stati seguiti da reazioni positive dei mercati azionari. Una dinamica simile potrebbe sostenere il Brasile, soprattutto considerando che per buona parte degli ultimi due decenni è stato un mercato piuttosto trascurato.
Convinzioni globali
La tabella seguente riassume i nostri attuali posizionamenti regionali, nazionali e settoriali di maggiore convinzione a seguito dell'ultimo Comitato strategico azionario.
[1] Fonte: Bloomberg, 7 ottobre 2026
[2] Fonte: Bloomberg, 2 ottobre 2026
[3] Fonte: Bloomberg, 2 ottobre 2026
[4] Fonte: Bloomberg, 2 ottobre 2026
[5] Fonte: Bloomberg, 2 ottobre 2026
[6] Fonte: Bloomberg, 7 ottobre 2026
[7] Fonte: Bloomberg, 2 ottobre 2026


